文丨投資者內參
騰訊股價又跌了。
10月22日,騰訊控股(00700.HK)繼續下跌,收報382.4港元,單日下跌2.89%。
今年以來,騰訊股價累計下跌36.32%,較年內高點633.7港元回撤約39.7%,市值從高位約5.76萬億港元降至約3.48萬億港元,縮水約2.28萬億港元。
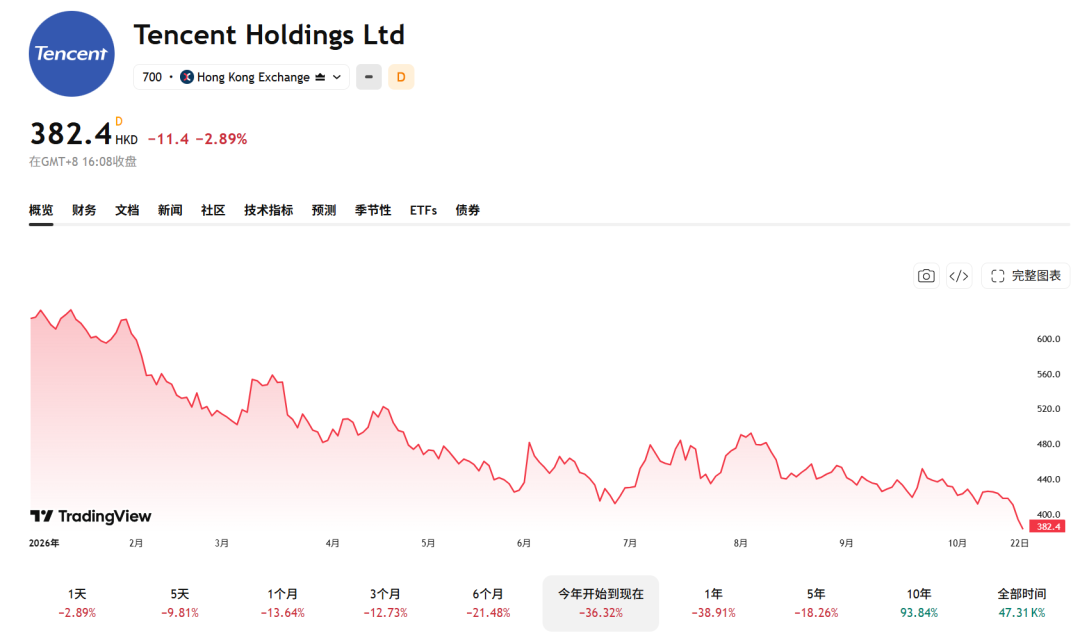
騰訊控股2026年以來股價走勢
從股價來看,騰訊已經回到了八年前的水平。2018年4月26日,騰訊股價收報382.2港元,與2026年10月22日的382.4港元幾乎完全一致。八年半過去,騰訊股價幾乎回到原點。
但過去八年,騰訊的盈利規模增長了近三倍。2018年,騰訊實現營業收入3127億元,歸母淨利潤787億元。2025年,公司營業收入達到7518億元,歸母淨利潤達到2248億元,分別增至2018年的2.4倍和2.9倍。
與盈利規模的增長形成反差的是,騰訊目前的滾動市盈率已經降至14倍左右。
互聯網增長放緩,騰訊估值中樞下移
2018年,騰訊營收按年增長32%;2025年,這一增速降至14%。2026年上半年,騰訊營收按年增長約10%。
中國移動互聯網逐漸進入存量競爭階段。QuestMobile數據顯示,截至2026年6月,中國移動互聯網月活躍用戶規模達到12.82億,按年增長1.2%。
隨着用戶規模增長放緩,互聯網企業的競爭重心逐漸從獲取新增用戶,轉向爭奪用戶時間、提高商業化效率。
對資本市場而言,企業估值不僅取決於當前盈利規模,也取決於未來的增長速度。騰訊的收入和利潤仍在增長,但與八年前相比,收入增速已經明顯下降,市場對其未來成長空間的預期也隨之調整。
字節系持續搶佔用戶時間,騰訊面臨流量競爭
字節跳動帶來的競爭,是騰訊近年來面臨的重要變化之一。
野村證券引用QuestMobile數據,在用戶使用時長排名前50的App中,2026年6月,字節系應用的用戶時長份額達到40.1%,騰訊系為29.7%。2025年同期,兩者分別為33.3%和31.9%。
一年時間內,字節系份額上升6.8個百分點,騰訊系下降2.2個百分點,雙方差距擴大至10.4個百分點。
抖音、今日頭條、紅果短劇等產品持續爭奪用戶時間,豆包也在AI應用領域快速擴張。字節系在短視頻、短劇和AI應用等領域的佈局,進一步加劇了互聯網平台對用戶時長和流量變現的競爭。
長期來看,用戶時間的爭奪以及廣告業務的增長空間,將影響騰訊的競爭地位和市場對其未來增長的判斷。
AI投入增加,機構下調盈利預測
2026年第二季度,騰訊實現營業收入2047.85億元,按年增長11%;歸母淨利潤560.22億元,按年增長僅0.7%。按照非國際財務報告準則計算,淨利潤為684.22億元,按年增長9%,利潤增速同樣低於收入增速。
與此同時,騰訊持續加大AI投入。第二季度資本開支達到527.84億元,按年增長176%,上半年累計847.2億元,已超過2025年全年水平。騰訊財報顯示,第二季度非國際財務報告準則經營利潤為756億元,若剔除新AI產品的影響,則達到861億元,兩者相差約105億元,反映出新AI產品投入對當期利潤的拖累。
機構對騰訊未來幾個季度的盈利預期也在調整。
10月13日,摩根士丹利預計,騰訊第三季度收入按年增長8.9%,但經調整經營利潤按年下降3.1%。若剔除AI業務影響,該行預計經營利潤仍將按年增長10%。
10月16日,摩根大通將騰訊2026年、2027年非國際財務報告準則每股盈利預測分別下調2%和10%,主要考慮AI相關折舊及成本上升。該行同時將目標價從690港元下調至625港元,但維持「增持」評級。
從機構的調整來看,市場關注的不僅是騰訊AI投入的規模,還包括相關成本對未來利潤增長的影響。
港股流動性趨緊,AI投資主線發生變化
港股整體流動性趨緊,也是騰訊近期股價承壓的市場背景之一。
中金公司10月13日發布的研究報告《924兩年後有何變化?》顯示,2026年以來,港股南向資金流入放緩、IPO及再孖展規模增加,境內外主動基金對港股的配置比例也有所回落。
截至報告統計時點,2026年南向資金累計淨流入約4400億港元,而2025年全年為1.4萬億港元;同期港股IPO及再孖展規模達到7150億港元,已超過2025年全年的6138億港元。美債收益率上升也對港股市場形成壓力。
與此同時,全球AI投資主線發生變化。2026年全球AI行情更多集中於存儲等科技硬件領域,而港股由於缺少相關標的,未能充分受益於這一輪行情。
此外,港股頭部互聯網企業不僅受到內需疲弱的影響,在AI投資、模型研發和收入兌現方面,相較美國及中國部分其他大模型企業仍存在差距,也是拖累港股整體指數表現的因素之一。