美國電話電報 (T) 開盤下跌4.57%, 所屬行業電信服務上漲0.43% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 SpaceX (SPCX) 上漲 1.77%;美國電話電報 (T) 下跌 4.57%;威瑞森通訊 (VZ) 下跌 2.78%。
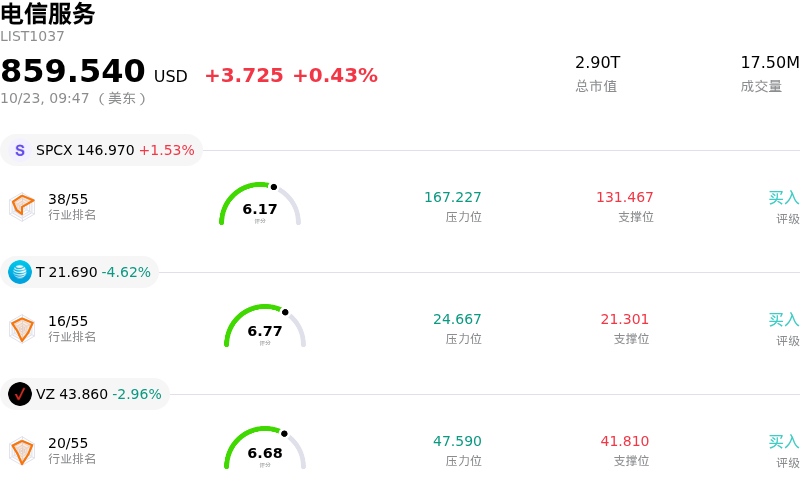
今日是什麼導致了美國電話電報(T)股價下跌?
AT&T在公布第三季度財報後面臨下行壓力,因為市場參與者在亮眼的表觀運營業績與潛在的資產負債表負擔之間權衡利弊。在高級連接業務用戶增長勢頭(包括光纖和固定無線業務的寬帶新增用戶創歷史新高)的推動下,這家電信巨頭的營收和調整後每股收益均超過市場普遍預期。管理層還上調了全年調整後收益預測,並維持了強勁的自由現金流生成能力和資本回報目標,從而進一步支撐了市場情緒。然而,更廣泛的資本市場透過了這些表觀數據,將注意力集中在GAAP淨利潤的大幅稀釋和資產負債表槓桿率上。
拖累該股票走低的一個主要因素是,與待售的墨西哥無線業務相關的鉅額非現金減值準備以及員工離職費用,對GAAP盈利能力造成了重創。此外,在完成對EchoStar頻段資產的收購後,淨債務按月上升,投資者對此反應消極。由此帶來的槓桿率上升,使管理層預計恢復至目標負債率的時間表被延長至2029年。在高利率環境下,持續存在的債務負擔和延後的去槓桿進程,成為了阻礙風險敏感型機構投資者的關鍵因素。
板塊動態和行業競爭摩擦也是引發拋壓的原因之一。面對激烈的行業競爭,交易員對保留無線業務用戶所需的居高不下的獲客成本和促銷定價表達了日益加劇的擔憂。對手機直連衛星網絡可能帶來的潛在長期顛覆性衝擊的擔憂,進一步打壓了其估值倍數。因此,儘管自由現金流強勁且股息率較高,但市場依然將資產負債表限制和利潤率逆風置於短期業績超預期之上,引發了股價的回落。
美國電話電報(T)技術分析
美國電話電報 (T) 技術面來看,MACD(12,26,9)數值-0.240,處於賣出狀態,RSI數值35.672處於中性狀態,Williams%R數值93.251處於超賣狀態,注意關注。
美國電話電報(T)媒體輿情
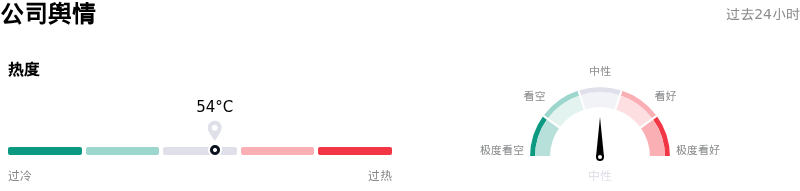
美國電話電報 (T) 公司輿情熱度來看,當前熱度54,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
美國電話電報(T)基本面分析
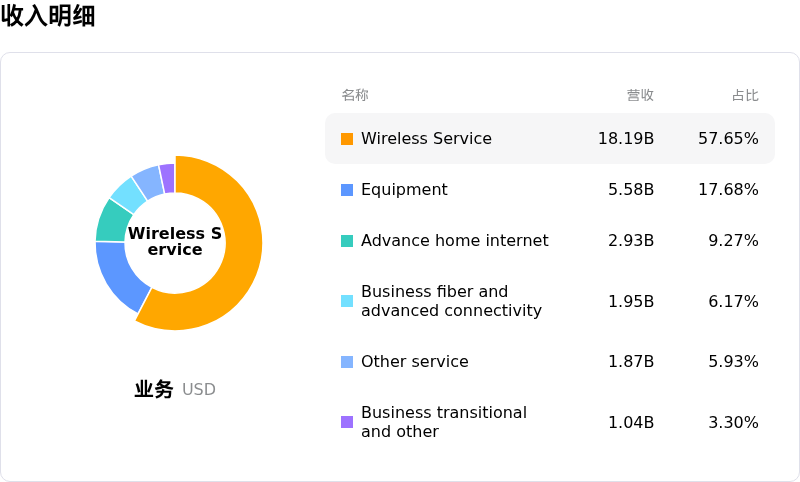
美國電話電報 (T) 處於電信服務行業,最新年度營業收入$125.65B,處於行業2,淨利潤$21.89B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$28.50,最高價為$36.00,最低價為$20.00。
關於美國電話電報(T)的更多詳情
公司特定風險:
- 無線用戶增長不及預期且流失率上升: AT&T 報告 2026 年第三季度後付費電話淨增用戶數為 379,000 戶,不及約 387,000 戶的市場普遍預期,且較第二季度的 432,000 戶有所放緩。與此同時,後付費電話用戶流失率從上一季度的 0.86% 升至 0.92%,表明促銷折扣正在侵蝕盈利能力,且未能有效遏制客戶流失。
- 債務負擔加劇與去槓桿延遲: 在與從 EchoStar 收購頻譜許可證相關的 230 億美元債務推動下,淨債務攀升至 1,498 億美元。這一擴張的資產負債表推高了孖展成本,並使 AT&T 在 2029 年前將淨槓桿率降回 2.5 倍目標水平的時間表變得更加複雜。
- 資產減值導致 GAAP 收益嚴重不及預期: 第三季度 GAAP 每股收益降至 0.12 美元,比華爾街一致預期的 0.62 美元低了 80% 以上。與出售其墨西哥業務單元相關的鉅額非現金減記以及員工離職成本,嚴重拖累了整體盈利表現。
- 手機直連衛星網絡帶來的新興競爭: 該股票仍面臨 SpaceX 為 Starlink Mobile 以 80 億美元收購全美 800 MHz 低頻段頻譜所引發的競爭不確定性。這種直連設備威脅——加上近期分析師下調評級(例如伯恩斯坦將其評級下調至「與大盤同步」)——對傳統運營商的偏遠地區覆蓋溢價和長期用戶定價權構成了威脅。
原文鏈接