炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:證券之星
10月21日晚間,新亞製程(維權)(002388.SZ)披露發行股份及支付現金購買資產並募集配套資金預案,公司擬通過「現金收購+發行股份」兩步走的方式拿下上海啓元氣體發展有限公司(下稱「啓元氣體」)控股權,以此切入電子特氣領域。這是公司繼前次跨界鋰電電解液遭遇滑鐵盧後,再次發起大額併購尋求業務轉型。
證券之星注意到,10月22日覆盤首日,新亞製程開盤漲停後迅速跳水觸及跌停,上演「天地板」行情,當日收盤,公司股價報收8.19元/股。10月23日,公司股價繼續一字跌停,目前報7.37元/股。
股價的劇烈波動,本質上是投資者對此次併購前景深度分歧的直接定價。而這筆交易最終能否形成上市公司的第二增長曲線,避免重蹈商譽減值的覆轍,還需後續審計評估結果與實際經營數據來回答。
01、收購發行價折價逾三成
兩日之間,最高價與最低價相差約26%,意味着在極短時間的窗口內,市場對同一份重組預案給出了方向完全相反的判斷。
先看交易方案,根據預案,新亞製程全資子公司上海芯亞北璨半導體擬以現金方式收購啓元氣體51.27%股權;同時,上市公司擬向江英等7名股東發行股份及支付現金,購買啓元氣體15.86%股權,發行價格確定為5.87元/股。兩項交易相互獨立、不互為前提。若此次收購完成,新亞製程將合計持有啓元氣體67.13%股權,取得控制權。
值得注意的是,5.87元的發行價格,相比10月8日停牌前的9.1元的收盤價折價35.49%。而今年8月至停牌前的9月30日,公司股價累計漲幅高達95.7%,其中9月28日至9月30日連續三個交易日收盤價格漲幅偏離值累計超過20%。因此,對於停牌前高位入場的資金而言,其持倉成本不僅顯著高於交易對方5.87元/股的換股成本,還需承擔發行股份數量增加所帶來的即期稀釋。
有市場觀點認為,若開盤漲停代表的是「重組邏輯成立」一方的堅持,那麼隨後的垂直跳水,則是「方案定價與停牌前漲幅不匹配」一方的集中兌現。
聚焦到標的公司本身。啓元氣體主營電子大宗氣體與電子特種氣體的研發、生產和銷售,在電子大宗氣體業務方面,公司覆蓋氦、氧、氮、氫、氬、二氧化碳等主要品種;電子特種氣體業務方面,則覆蓋高純稀有氣體(氙、氖、氦、氪)、光刻氣等品類。
證券之星注意到,啓元氣體於2025年7月在其官網發布的一篇文章中提到,其收到美國Cymer(ASML子公司)發來的光刻氣合格供應商認證證書。這意味着,公司已手握日本GIGAPHOTON與美國Cymer的光刻氣雙認證。在當前半導體供應鏈自主可控的背景下,這相當於啓元氣體拿到了參與全球光刻氣供應體系的「入場券」。
02、收購案仍存商譽減值之憂
業績方面,啓元氣體2025年實現營收3.65億元,淨利潤3065.59萬元;2026年上半年營收1.39億元,淨利潤1002.01萬元。與此同時,交易對方啓元半導體、俞俊承諾,標的公司2027年至2029年扣除非經常性損益後歸屬於母公司股東的淨利潤三年累計不低於2.22億元,對應每年扣非淨利潤暫定不低於4635萬元。
雙認證、業績穩步增長疊加三年業績承諾託底,啓元氣體看起來已具備成為新亞製程新增長引擎的潛質。但在經歷過上一輪跨界併購的教訓後,市場顯然更對此次收購更為理性。
2022年12月,正值鋰電行業景氣度高位,新亞製程斥資7.04億元現金收購新亞新材料(前稱為「杉杉新材料」)51%股權,藉此切入鋰電電解液賽道,交易完成後合併報表形成3.26億元商譽。彼時新亞製程在對交易所關注函的回覆中稱,在未來電解液市場需求持續增長的基礎上,新亞新材料可以合理保證完成未來年度預計利潤,預計未來出現大幅商譽減值風險相對較小。
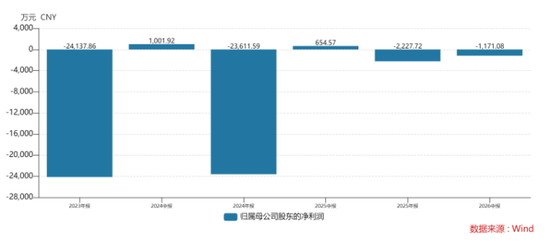
在收購完成的2023年,儘管新亞新材料的電解液和六氟磷酸鋰銷量均呈現按年雙位數增長,但下游新能源汽車行業增速放緩,鋰電產業鏈產能過剩矛盾快速顯現,電解液及核心原材料六氟磷酸鋰市場價格出現斷崖式下跌,由此新亞新材料的業績急轉直下,全年虧損6016.54萬元。2024年,新亞新材料淨虧損擴大至-1.33億元,
隨之而來的是商譽的連續鉅額減值。2023年末,公司對新亞新材料相關商譽計提減值準備1.98億元,直接導致當年歸母淨利潤大幅虧損。2024年末,剩餘商譽1.34億元被全額計提,商譽賬面價值歸零;同期公司還對鋰鹽二期產線計提減值7201.48萬元。兩項減值疊加,構成了2024年歸母淨利潤虧損2.36億元的重要拖累。
上述併購動作,一方面反映出新亞製程此前對跨界標的所處行業的周期位置和競爭格局判斷並不充分;另一方面,前次併購採用全現金支付的方式,該收購方式形成的高商譽一旦遇到業績變臉,對上市公司利潤表的衝擊會非常直接。此外,新亞製程還因股權轉讓糾紛與新亞新材料的原股東寧波甬湶投資有限公司正對簿公堂。
回到本次啓元氣體收購,儘管賽道從鋰電切換至半導體電子特氣,但潛在收購風險仍不容忽視。如預案中提及的收購整合的風險以及商譽減值風險,此外圍繞標的公司本身,也存在行業競爭加劇風險,公司稱,「未來電子特氣領域在市場空間加大的同時將面臨更為激烈的競爭環境,不排除由於供給端集中擴產出現短期內供過於求的情況。」
這或許也是市場資金分歧巨大、股價上演天地板的重要原因。這筆交易最終能否真正形成上市公司的第二增長曲線,還有待後續的檢驗。(本文首發證券之星,作者|吳凡)
- End -