匯通財經APP訊——周五(10月23日)亞洲時段,美元兌日元自亞洲時段早些時候觸及的一個多月低點(約156.00附近)反彈,此前日本公布了消費者通脹數據。
不過,當前匯價未能站穩157.00上方,本周仍勢將錄得較大周度跌幅。

日本通脹升溫提振日元,但漲勢未能延續
日本總務省最新數據顯示,9月全國消費者物價指數(CPI)按年增速由上月的1.9%加快至2.1%。剔除波動較大的生鮮食品的核心CPI同樣上漲2.1%,為2025年12月以來最強讀數。
此外,剔除生鮮食品和能源的核心核心CPI當月升至2.5%,創10個月新高,為日本央行繼續加息提供更多理由。
這在一定程度上提振了日元,但初始市場反應很快消退。
美元小幅反彈,幫助美元兌日元在低位吸引部分逢低買盤,匯價自156.00附近的一個多月低點回升。
美元需求回暖,但上行空間受限
儘管聯儲局官員近期表示沒有立即加息的緊迫性,但交易員似乎確信美國央行今年將再次加息。
CME集團FedWatch工具顯示,12月加息概率約為80%。能源價格上漲帶來的通脹風險也支撐了聯儲局進一步收緊的前景。
除此之外,中東緊張局勢進一步升級,使地緣政治風險溢價持續存在,提振了對避險美元的需求,成為美元兌日元的順風因素。
不過,上行空間似乎有限,因交易員在下周關鍵央行事件前似乎猶豫不決。
機構觀點
三菱日聯金融集團(MUFG)將美元兌日元預計2026年四季度末155、2027年一季度153、二季度151、三季度149。日銀已將政策利率升至1.25%,12月最可能再度加息,後續節奏加快至2027年達到2%。
三菱日聯金融集團認為,美日利差收窄、日元被美國視為顯著低估,以及潛在協調幹預風險,將限制匯率大幅上行。若突破160,日美當局警告和干預可能性上升,200日均線也會構成阻力。持續升值需日銀持續加息並恢復財政紀律信心。近端風險進一步走弱已消退,中期日元有望逐步走強。
西太平洋銀行(Westpac)預計美元兌日元2026年12月降至156,2027年12月進一步至151。日元復甦主要集中在2027年,且不依賴聯儲局快速降息(假設美利率2027年全年不變)。
西太平洋銀行表示,日銀持續正常化、日本通脹數據支持進一步加息,將逐步收窄美日利差。同時,日元長期低估及潛在資本回流提供支撐。短期或仍受美債收益率及全球風險情緒影響,但中長期看日元對美元具備升值空間,整體路徑偏向逐步走強。
下周焦點:聯儲局與日本央行會議
聯儲局定於10月28日為期兩天的貨幣政策會議結束時宣佈利率決定,隨後是備受期待的日本央行會議(10月29-30日)。
交易員還將面對下周四公布的美國三季度GDP初值和美國個人消費支出(PCE)物價指數,這些數據將推動美元需求並為美元兌日元提供有意義的動能。
與此同時,市場參與者將保持高度警惕,因有猜測認為日元進一步貶值可能觸發日本當局直接干預匯市。
這可能進一步限制該貨幣對,並提醒激進的看漲交易者保持謹慎。
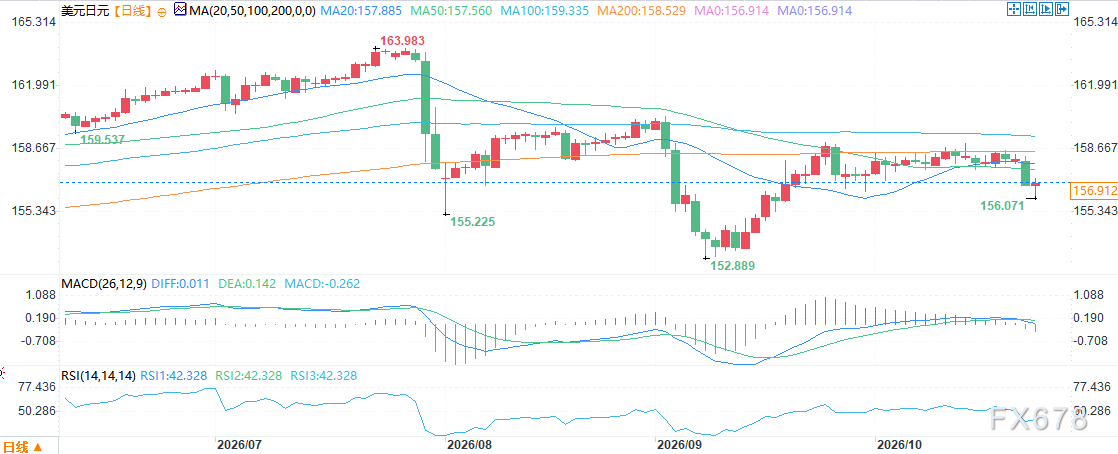
(美元兌日元日線圖,來源:易匯通)北京時間13:59,美元兌日元報156.87/88。