智通財經APP注意到,對沖基金本月大舉加碼股票空頭頭寸,將看空押注推高至近五年高位,一旦市場反彈,將加劇劇烈逼空的風險。
高盛集團主經紀商部門的數據顯示,在全球股票中,沽空交易與買入多頭交易之比約為五比一。其賬本上的空頭槓桿處於過去五年的第99百分位。儘管總槓桿有所上升,但基本面多空基金的淨槓桿——衡量多頭敞口超出空頭幅度的指標——已接近三年低點。
這一撤退發生在AI交易急劇平倉之後。高於預期的美國通脹數據,加上市場對AI算力鉅額投入能否帶來回報再度產生疑慮,引發了對半導體和基礎設施類股的拋售,並延續了始於亞洲存儲芯片股的跌勢。納斯達克100指數上周下跌5.5%,創下2025年4月以來的最大單周跌幅,而該基準指數的期貨周四下跌近2%。
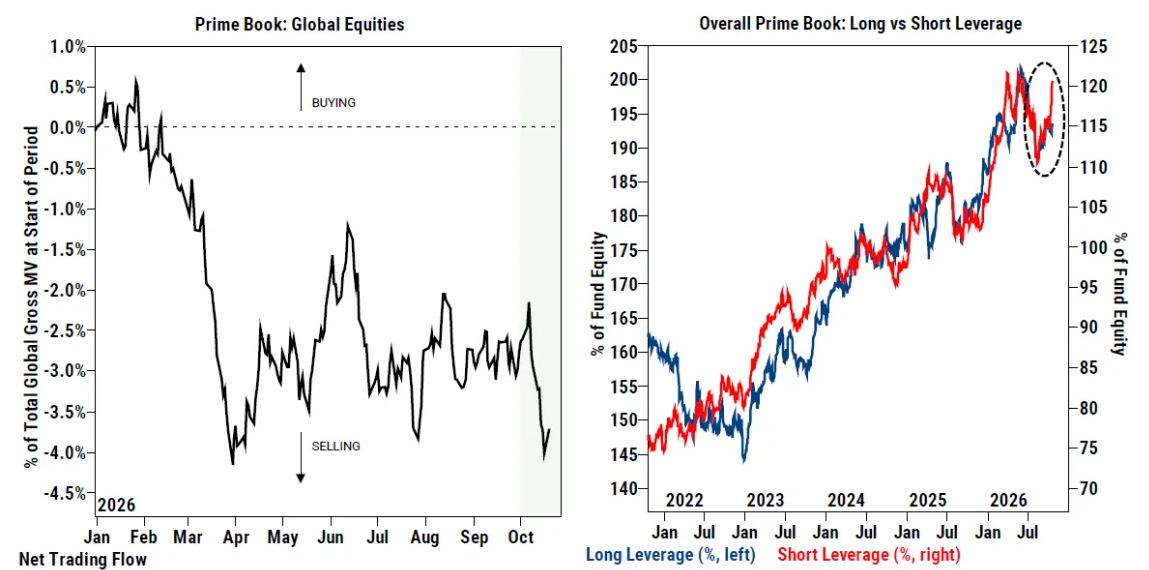
這輪平倉似乎代價高昂。以文森特·林為首的高盛團隊本周在一份報告中寫道,截至周一,全球基本面多空基金在10月份已下跌2.5%,全年漲幅收窄至10.1%。專注科技、媒體和電信領域的基金表現最差,本月迄今下跌7.4%。
該部門在數據摘要中拋出了「逼空風險警報」這一措辭,並在其後加了一個問號以體現不確定性。擁擠的空頭倉位可以為逼空創造條件,卻未必提供催化劑;而這些空頭是在一輪有着可識別基本面驅動因素的科技股拋售中建立起來的。僅憑倉位數據,很難看出市場背景已發生改變。
截至10月16日的兩周內,全球信息技術類股錄得該部門十餘年記錄中最大規模的兩周淨賣出。高盛一籃子全球AI股票的淨配置處於過去一年的第38百分位,而該板塊的多空比處於第6百分位。因此,任何從當前點位抬升科技股的催化劑,都將迎面撞上需要回補的空頭頭寸。
歐洲是本月迄今唯一錄得溫和淨買入的主要地區,而即便更廣泛的科技板塊遭到拋售,對「科技七巨頭」股票的淨敞口仍升至紀錄高位。
數據表明,對沖基金是「對沖避險」而非「清倉離場」。空頭敞口偏高、淨敞口偏低,而科技股仍是倉位佈局的核心。