來源:圖蟲
10月以來,A股與港股再度進入下行通道,市場情緒持續降溫。
本周四個交易日,A股滬指跌了1.57%,港股恒指跌超5%,恒科指和創業板指跌都超7%,很顯然,市場和板塊之間都有明顯分化。
盤面上,主導這一輪下跌的主要是前期強勢的科技、算力、新能源賽道,資金拋售跡象明顯。
這輪下跌行情,和2022年10月的歷史大底有點類似,同樣是美債高企、外資撤離、核心資產無差別拋售,同樣是市場瀰漫着過度悲觀的情緒。
當時一輪急跌後,隨着市場迎來多重強拐點共振,很快市場迎來暴力深V行情,包括騰訊、阿里在內的很多巨頭都在短短2個多月實現反彈翻倍。
那麼,當下的這一輪行情,會迎來同樣的劇情嗎?
01
這一輪港股急跌行情,說白了,根源就是資金流動性問題。
首當其衝的原因,是近期市場熱議的「補稅」問題。
最近港股多隻巨頭公司明顯下跌,或許與之有關,海底撈就是典型代表。
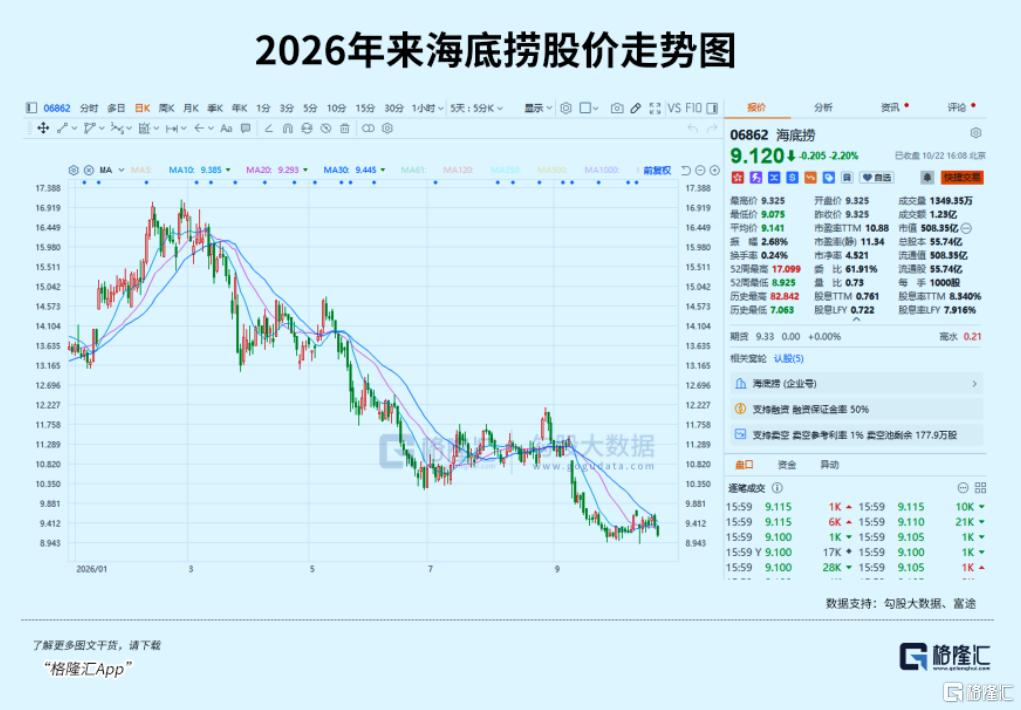
10月22日,即今天,就是官方給離岸信託補稅開的90天窗口截止日,所以資金就出現了在這最後窗口拋售。
預計等這波過去,行情有可能會緩下來。
另一個比較關鍵的影響因素是美債收益率飆升、美元加息對全球流動性虹吸效應。
從外部環境看,10年期美債收益率近期始終維持在5%上方,最高一度突破5.2%,這是全球資產定價的「錨」。
當無風險利率能給到5%以上的回報,全球資本的風險偏好會自然收縮,資金會優先選擇買美債躺賺,而不是去新興市場承擔匯率、政策和盈利波動的風險。
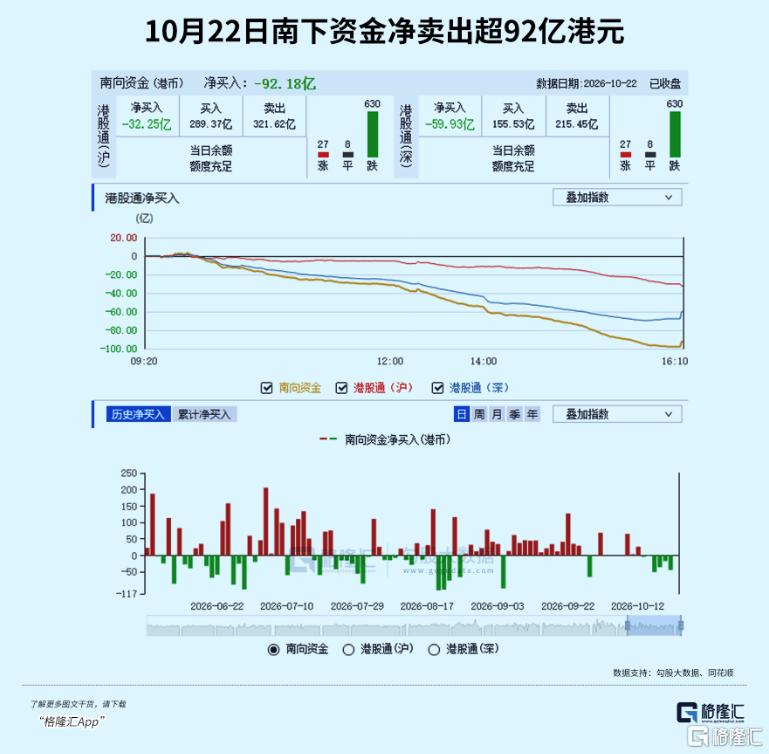
港股作為典型的離岸市場,定價權掌握在海外資金手裏,自然首當其衝。南向資金近期持續淨賣出,僅10月22日單日淨賣出規模就超92億港元,核心龍頭股被被動指數基金、海外主權基金無差別減倉。
A股同樣受到波及,北向資金持續流出,外資重倉的白馬股、成長股承壓明顯。
另外,從內部環境看,國內經濟處於弱復甦狀態,消費、地產的修復節奏慢於市場預期,企業盈利改善的斜率偏平緩。
與此同時,市場對政策的期待也從「強刺激」轉向「結構性託底」,缺少一次性扭轉預期的爆發力。
這種情況下,資金不願意給遠期盈利高溢價,更傾向於落袋為安,或者轉向確定性更強的資產。
換個角度說,很多公司的下跌,不是今年賺的錢變少了,而是市場不願意為它未來三五年的現金流買單了。
這是典型的「殺估值」,不是「殺基本面」。
02
把當下的行情和2022年10月的歷史大底放在一起看,兩者有着高度重合的驅動邏輯,但在極端程度和後續反彈條件上,又有着本質區別。
先說說高度相似的地方。
第一,外部流動性衝擊的內核完全一致。2022年聯儲局激進加息,10年期美債收益率從年初1.5%一路衝上4.3%,美元指數突破114,全球資本回流美國;
這一輪美債收益率維持在5%以上的高位,美元保持強勢,同樣是全球資金從新興市場迴流美元資產的邏輯。
港股作為離岸市場,兩輪都是跌幅最大、超賣最嚴重的市場。
第二,核心資產無差別拋售的特徵一致。2022年是互聯網、創新藥、新能源、消費白馬集體殺跌,和當下的領跌板塊幾乎完全重合;而且兩輪下跌中,都是外資持倉佔比越高、久期越長的資產,跌幅越大,和企業自身的經營質量脫節。
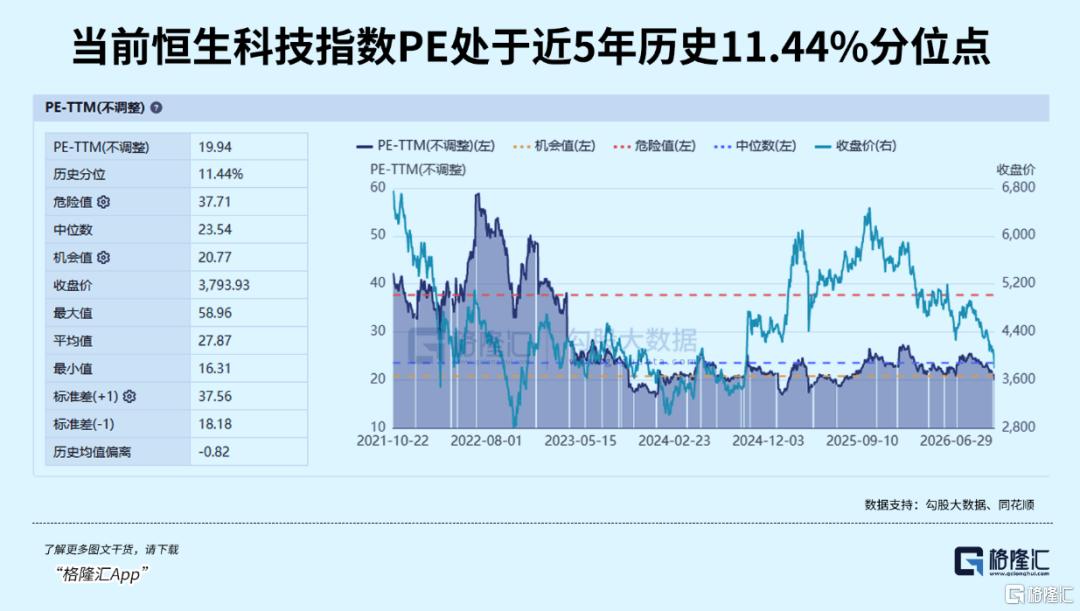
第三,估值都打到了歷史極低分位。2022年10月,恒生科技指數從高點回撤超70%,龍頭股估值跌到歷史1%分位;當前核心賽道的估值水平、外資持倉的下降幅度、港股成交額的萎縮程度,也已經接近當時的底部區間(PE處於近5年曆史11.44%分位點),具備了估值修復的價格基礎。
但更關鍵的是不同點,這決定了我們很難簡單復刻2022年11月之後那種「兩個月指數翻倍、個股集體暴漲」的深V行情。
最核心的,是海外流動性拐點的斜率不一樣。2022年底是聯儲局政策的「急轉彎」——通脹快速回落,市場直接把加息預期從75bp下調到50bp,隨後很快開始交易降息,美債收益率跳水式下行,資金迴流的爆發力極強。
當前市場的共識是「高利率維持更久」,即使聯儲局停止加息,也很難快速給出降息指引,美債收益率更可能是高位震盪,而不是快速回落,資金迴流的力度會平緩很多。
同時,國內政策的爆發力也不一樣。2022年11月是疫情防控優化、地產「三支箭」接連落地,屬於從0到1的顛覆性政策拐點,對市場預期的提振是爆炸式的。
而當前國內政策以漸進式優化、結構性託底為主,更多是針對高端製造、科技自立的精準支持,缺少一次性扭轉全局的強催化,預期修復會更慢、更曲折。
03
那麼,現在有哪些賽道出現了超賣?
包括成熟製程代工、半導體設備材料、算力硬件的AI鏈核心標的,是這輪下跌中被外資拋壓最重的板塊之一。
下跌的原因,一方面是跟着全球AI周期殺估值,高利率環境下,市場不願意給遠期的國產替代邏輯買單;
另一方面是市場把長期的國產替代趨勢,當成了短期題材來炒作,漲的時候炒預期,跌的時候也無差別拋售。
但從基本面看,國產替代是慢變量,不是每年都能高增長,但長期的剛需和壁壘沒有消失。
很多核心公司的訂單、客戶驗證都在穩步推進,現金流也保持健康。短期的流動性衝擊,反而讓長期配置的性價比凸顯出來。
互聯網龍頭在這一輪也跟着大盤出現了大幅調整。今天騰訊跌穿400港元,阿里跌穿100港元,資金拋售力度足夠驚人,也是和2022年最像的超賣賽道。
市場現在給它們的定價,除了跟隨AI板塊下跌影響,也隱含了對它們「增長停滯、利潤永久下滑」的悲觀假設。
但實際上,這些頭部巨頭的基本盤並沒有鬆動,他們的經營性現金流非常紮實,資本開支也在持續優化,很多公司還在持續回購。
下跌的核心原因,只是資金的短期選擇,與公司基本面關係不大。
換句話說,不是這些公司不賺錢了,是市場不願意給它們的遠期現金流溢價了。
一旦美債收益率見頂回落,外資迴流,它們的估值修復彈性會是所有板塊裏最大的,這一點和2022年的反彈邏輯完全一致。
新能源板塊是當前市場分歧最大的板塊,裏面分化極其嚴重,不能一概而論。
中游低壁壘、產能過剩的環節,比如部分電池材料、小組件廠,下跌是基本面驅動的,屬於合理的價值重估。
但全球份額領先、具備成本優勢和技術壁壘的龍頭企業,其實已經出現了過度超賣的跡象。
市場把價格戰、產能過剩當成了永久格局,直接壓縮了它們未來儲能、海外市場的現金流估值。
但實際上,龍頭企業的成本優勢、供應鏈能力、海外建廠的佈局都在,第二增長曲線也在逐步兌現。
它們的問題是周期波動,不是價值毀滅。
當供給出清的節奏快於預期,或者需求端出現邊際改善,估值修復的空間同樣可觀。
包括成熟製程代工、半導體設備材料、算力硬件核心標的,這一輪也跟着大盤出現了大幅調整。
回顧2022年10月見底後的反彈,恒生科技指數兩個月內從2720點最高漲到5830點,接近翻倍;頭部互聯網龍頭漲幅普遍在50%以上,彈性品種直接翻倍。
領升的品種,恰恰就是前期被外資拋壓最重、超賣最嚴重的互聯網、創新藥、新能源等賽道。
這一輪如果出現估值修復,核心的機會方向依然會是這些板塊——因為流動性衝擊帶來的錯殺,一旦流動性拐點出現,修復的彈性永遠是最大的。
但我們也要對反彈的節奏和幅度有合理預期,它大概率不會是2022年那種暴力的深V反轉,更可能是震盪式、階梯式的修復。
真正的拐點,需要兩個條件的共振:
一是美債收益率明確見頂回落,聯儲局釋放清晰的暫停加息甚至降息指引。這是外資迴流港股、長久期資產估值修復的必要前提;
二是國內出現超預期的穩增長、穩消費政策,或者核心行業的政策拐點,能夠扭轉市場對企業盈利的悲觀預期。
在這兩個信號同時出現之前,市場大概率會維持底部震盪磨底的狀態。
04、結語
其實每一輪流動性驅動的大跌,本質上都是對優質資產的一次壓力測試。
潮水退去的時候,好公司和差公司都會跌,但等潮水回來的時候,只有真正有基本面支撐的資產,才能重新漲回來。
當下的市場,不需要過度恐慌,更需要的是分辨能力,哪些是基本面崩壞、應該回避的價值陷阱,哪些是被流動性暫時錯殺的優質資產。
歷史反覆證明,由分母端衝擊帶來的超賣,最終都會迎來估值修復;而每一次市場最悲觀的時候,往往也都是長期佈局的窗口期。