炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:市值風雲
業績承諾兌現難度大。
作者 | 閒彥
編輯 | 小白
2026年上半年,富樂德(301297.SZ)營收15.9億元,按年增長9.1%。2025年,這兩個數字分別是28.7億,7.5%,增速總體來說乏善可陳。

但如果橫向對比不難看出,公司營收規模近年來大幅增長,主要是受外延式併購及追溯披露的影響。
而扣非歸母淨利潤則表現亮眼,2026年上半年為1.6億,按年增長227%,已經是去年全年的水平。而此前的2025年全年87%的增速也很出色。


收購富樂華,業績兌現卻大打折扣
收入小步走,扣非利潤大步跑,粗看很像一家啱啱打開盈利彈性的半導體公司。
但翻開業務明細,增長主要靠老業務,而從大股東手裏裝進來的資產規模不小但業績貢獻很有限。
具體說,公司於2025年7月完成對富樂華100%股權的收購,構成重大資產重組,會計上屬於同一控制下企業合併。
原來專注做設備精密洗淨的公司,由此進入覆銅陶瓷載板領域,且已經成為公司營收規模最大的板塊。
耗資多少呢?
65.5億!採用收益法估值,較賬面淨資產增值35.14億元,增值率115.71%。支付工具是發行股份和定向可轉債,並通過發行股份募集配套資金。
大股東上海申和承諾,富樂華2025年至2027年的考覈利潤分別不低於2.852億元、3.421億元和4.142億元。
結果有目共睹:第一年,實際完成1.217億元,完成率只有42.7%。
雖然按協議有補償安排並遵照實施了,但原協議業績補償上限僅覆蓋交易作價的55.11%。說到底,那只是一種事後補救,傷害已經造成。
作為投資者,更關心的是當初對併購標的本身的估值到底有多少水分?核心就一句話:福樂華的產品「行業領先」、「30年的技術積累」、「產品多為定製化」,但為什麼到最後就是不能轉化為定價權?
首年承諾落空後,3.421億元的第二年目標憑什麼實現?
高溢價本身不能證明交易不公允,但首年兌現不足一半,足以要求管理層重新解釋原來的盈利預測。
業績增長還靠老本行
從一個熱點切入另一個熱點,公司先是趕上了「924行情」股價一飛沖天,今年上半年又因半導體熱炒而受到追捧。

(來源:市值風雲APP)
對公司最直接的一大好處是大幅加速了可轉債化債轉股。根據最近9月24日公告,全部3.6億的定向可轉債已100%完成轉股並從深交所摘牌。
回到公司業務,高價買進來的材料業務仍在承壓,眼下拉動收入的,主要還是洗淨老本行。
2025年,以洗淨及衍生業務為主的專業技術服務收入9.64億元,按年增長23.5%;電子專用材料收入19億元,僅增長0.85%。
前者貢獻了約1.83億元收入增量,是增長的絕對主力,佔公司全年增量的92%。
2026年上半年,服務板塊收入6.1億元,增長38.9%,毛利率維持在43%;材料板塊收入9.7億元,反而下降3.9%,毛利率也降至21.6%,降幅1.6個百分點。
所以,雖然併購來的材料板塊營收規模明顯更大,但公司C位還是清洗業務。相關客戶不乏行業內叫得上名字的龍頭公司。
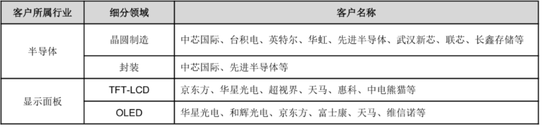
服務增長有客戶復購、晶圓廠開工和基地擴張支撐。公司8月披露不超過11.76億元的可轉債預案,繼續佈局洗淨、再生和零部件項目,加碼老本行,也顯示出未來的增長動力。
雖然洗淨聽起來不如「第三代半導體」響亮,卻是一門有客戶認證門檻並需要貼身服務的生意。處理晶圓廠、面板廠的設備部件,潔淨度、表面狀態和及時交付都會影響客戶生產;通過認證、貼近工廠、穩定復購,構成服務商的生存基礎。
洗淨的直接對手包括世禾科技旗下世巨科技、湖州科秉、高美可科技、南京弘潔、華菱科技、上海應友光電科技、蘇州高芯衆科等專業廠商,競爭集中於認證、工藝和區域響應。這裏面多數公司未上市,公開信息不足。
從另一個角度來思考,也說明單一業務拎出來的財務數據恐怕並不好看,畢竟不上市,難道是不想上嗎?

材料業務業績增長不樂觀
公司在最新投資者調研中提到,AMB可用於800V、軌交和AI直流供電的SiC模塊,DPC可用於熱電器件、激光雷達和光通信,這些都是市場最關注的領域。
從富樂華服務的客戶名單,我們也能一窺它的實力還是在線的。

現實是,材料業務正面臨兩頭擠壓,售價和成本均構成挑戰。公司解釋富樂華承諾未達標時,提到新能源汽車客戶降價傳導壓縮陶瓷載板價格,SiC芯片良率和產能爬坡不及預期,汽車端滲透節奏延後,以及金、銀、銅等原材料上漲。
下游催降價,上游遞賬單,「國內外少數實現全流程自制」也很難置身事外。
細分產品更說明問題:2026年上半年DCB(直接覆銅陶瓷載板產品)收入4.5億元,下降16.5%,毛利率9.7%;AMB(活性金屬釺焊覆銅陶瓷載板產品)收入4億元,下降3.7%,毛利率27.6%。
兩大產品都沒有接住增長。
唯獨DPC(直接鍍銅陶瓷載板產品)值得肯定:收入9474萬元,增長146.4%,毛利率35.8%。但其收入佔集團約6%,增量尚不足以抵消DCB的減量。
覆銅陶瓷載板的直接對手既包括國際知名的羅傑斯、賀利氏、DOWA、KCC等,也包括國內的合肥聖達(未上市)、南京中江(未上市)。
參照羅傑斯,2025年收入8.1億美元,按年下降2.3%,集團毛利率31.7%,下降1.7個百分點,說明同期國際巨頭的日子也過得不怎麼樣。
結合風雲君此前研究過的已經破產重組過一次的Wolfspeed公司(破產前叫Cree)以及國內龍頭天岳先進、三安光電、晶盛機電……,這個市場上有日子過得好的碳化硅公司嗎?
客戶日子緊緊巴巴,上游自然也難。
不過好消息是,天岳先進最新披露的三季報實現扭虧為盈,上半年還是虧的,單季度賺了接近1個小目標。
更值得關注的是,公司提到碳化硅功率器件在部分應用場景逐步接近硅基器件的經濟臨界點,帶動下游持續拓展。
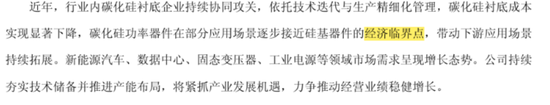
(來源:天岳先進三季報)
可比公司方面,公司給出的國內上市公司包括中瓷電子、三環集團、深南電路等,有一定可比性,但不算高。這三家分別主要生產電子陶瓷與半導體器件、MLCC等電子陶瓷產品、PCB與封裝基板。
值得關注的是,富樂華歷史上境外高認證AMB佔比較高,毛利率通常高於境內,但隨着國內公司在下游的崛起,這個毛利率能否守得住,也值得觀察。

公司收入增量主要靠服務。材料業務的注入讓公司擁有了更大的版圖,也帶來了更重的盈利兌現責任。DPC放量、AMB修復將是未來的核心觀察窗口。
富樂德的規模躍遷主要靠併購,大股東經此一役實現了資產證券化,公司化債也很成功,接下來就看實打實的經營成效了。
免責聲明:本報告(文章)是基於上市公司的公衆公司屬性、以上市公司根據其法定義務公開披露的信息(包括但不限於臨時公告、定期報告和官方互動平台等)為核心依據的獨立第三方研究;市值風雲力求報告(文章)所載內容及觀點客觀公正,但不保證其準確性、完整性、及時性等;本報告(文章)中的信息或所表述的意見不構成任何投資建議,市值風雲不對因使用本報告所採取的任何行動承擔任何責任。