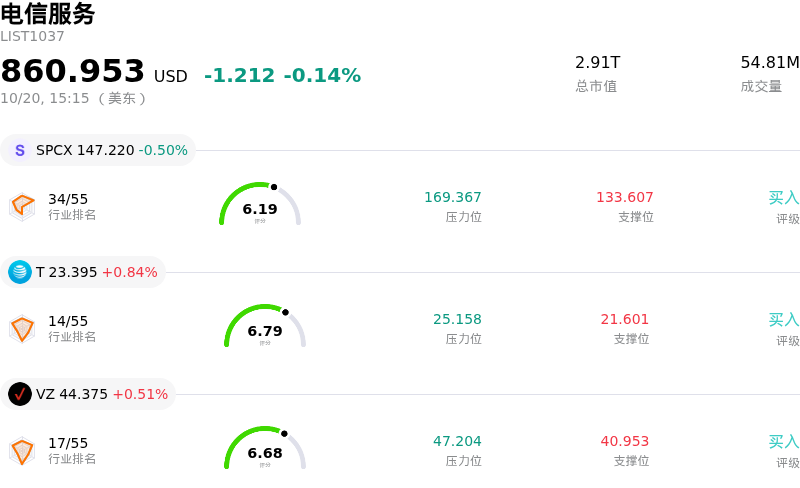
Telkom Indonesia (Persero) Tbk PT (TLK) 盤中上漲11.15%, 所屬行業電信服務下跌0.14% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 SpaceX (SPCX) 下跌 0.56%;美國電話電報 (T) 上漲 0.84%;威瑞森通訊 (VZ) 上漲 0.51%。
今日是什麼導致了Telkom Indonesia (Persero) Tbk PT(TLK)股價上漲?
印尼電信公司(PT Telkom Indonesia)ADR的強勁上漲動能,主要是由於在經歷長期拋售壓力並將股價推至深度超賣區域後,市場出現了強烈的逢低買盤。在此交易日之前,該公司的估值倍數處於歷史低位,包括較低的預測市盈率和較高的股息率,相較於其歷史平均水平和估計內在價值存在大幅折價。注重價值的市場參與者趁機利用這一安全邊際入場,觸發了強勁的技術性反彈與空頭回補行情。
支撐投資者情緒的一個主要基本面催化劑,是印尼電信持續推進的結構性重組進展,特別是將其批發光纖互聯業務拆分為 PT Telkom Infrastruktur Indonesia。通過將該業務打造為一家獨立且中立於運營商的批發服務商,管理層旨在優化網絡資產負載率、提升營業利潤率,並為通過戰略資本合作實現潛在變現鋪平道路。分析師強調,在電信行業,剝離數字基礎設施資產往往能獲得更高的估值倍數,從而為釋放資產負債表價值提供了切實的途徑。
即將發布的第三季度財報前的投資者建倉也提供了額外的上漲動能。移動和企業部門嚴謹的套餐定價、產品簡化以及積極的運營重組有望推動利潤率擴張,這一預期提振了市場情緒。結合印尼國內市場的強勁表現,國際投資者積極重新評估了該股的風險收益特徵,重塑了對這家電信巨頭長期現金流韌性和股息前景的信心。
Telkom Indonesia (Persero) Tbk PT(TLK)技術分析
Telkom Indonesia (Persero) Tbk PT (TLK) 技術面來看,MACD(12,26,9)數值-0.269,處於賣出狀態,RSI數值35.868處於中性狀態,Williams%R數值51.163處於中性狀態,注意關注。
Telkom Indonesia (Persero) Tbk PT(TLK)基本面分析
Telkom Indonesia (Persero) Tbk PT (TLK) 處於電信服務行業,最新年度營業收入$8.92B,處於行業19,淨利潤$1.06B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為強力買入。目標價預測平均價為$17.00,最高價為$17.00,最低價為$17.00。
關於Telkom Indonesia (Persero) Tbk PT(TLK)的更多詳情
公司特定風險:
- 外資流出與ADR沉重拋壓:受印尼市場外資大幅流出以及相較亞洲同類電信同行更為劇烈的機構拋售壓力影響,TLK股價日內跳空低開,一度暴跌高達13%並逼近52周低點(10.45美元)。
- 監管調查與財務不端行為風險:美國證監會(SEC)與司法部(DOJ)針對3.24億美元缺乏經濟實質的交易、潛在違反《反海外腐敗法》(FCPA)以及歷史財務報表會計欺詐發起的持續調查,繼續構成嚴重的法律與聲譽風險。
- 分析師下調評級與營收增長停滯:證券研究機構已下調該股評級並出具「減持/持有」評級,反映出對結構性營收增長停滯以及今年迄今股價大幅下跌超46%的擔憂。
- 基礎設施拆分與回購執行風險:該公司通過將其批發光纖連接業務剝離拆分至PT Telkom Infrastruktur Indonesia進行重組,這使其運營面臨執行風險、初始資產利用率較低,以及向異議股東回購股份所需的現金流出風險。
原文鏈接