炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:昊
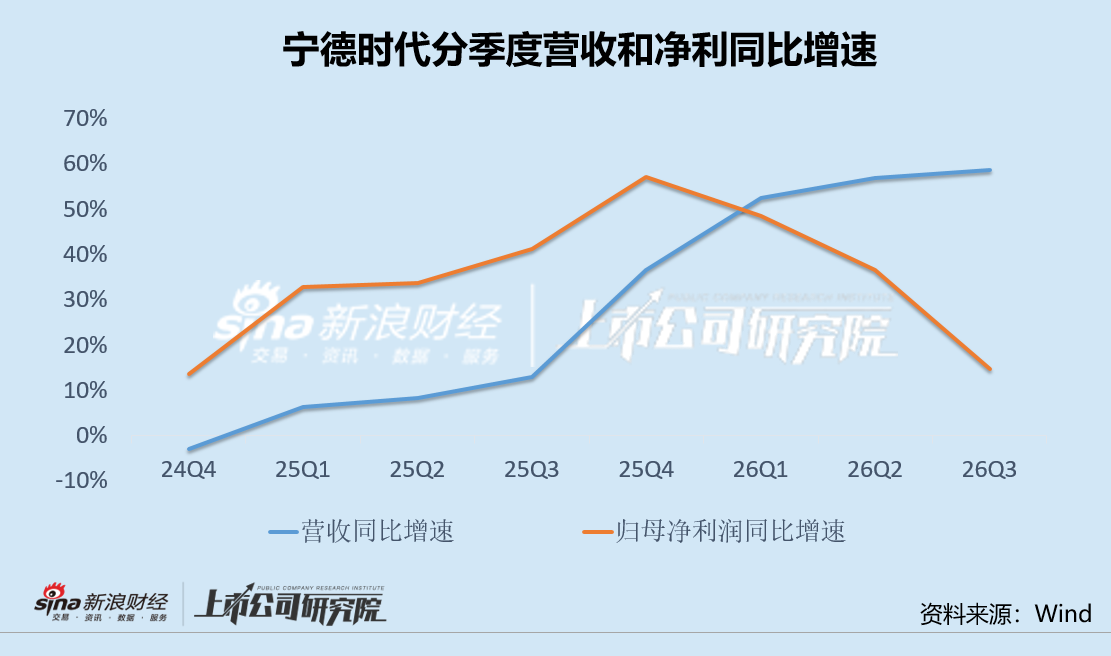
10月20日晚,全球鋰電龍頭寧德時代披露2026年三季報。2026年前三季度,公司實現營業收入4421.37億元,按年增長56%,歸母淨利潤645.3億元,按年增長32%,扣非淨利潤578.8億元,按年增長33%。營收和出貨延續高增,但利潤增速明顯低於收入增速。
產品結構盈利惡化是拖累利潤增長的主要因素之一,其中單季動力電池和儲能電池全面降價,經營現金流大跌94%,碳酸鋰跌價和稅費等也放大了負面影響。
而更令市場擔憂的則是未來的悲觀預期。隨着新能源汽車和儲能增速放緩,鋰電需求不確定性加大,車企「去寧德化」更是對寧德時代長期以來強勢的定價權和產業鏈競爭格局產生深遠影響。今年四季度和明年,消費稅和出口退稅預計還將進一步衝擊盈利前景。
三季報披露後,摩根大通、瑞銀等大行先後下調評級,寧德時代股價也出現10%以上的罕見暴跌,公司經營已然進入壓力區。
營收和淨利增速背離加劇 動儲電池全面降價經營現金流暴跌94%
昨日晚間,寧德時代發布三季報,公司前三季度營收和淨利按年分別增長56%和32%,增勢延續但二者增幅差距進一步加大。其中,第三季度單季實現營業收入1652.21億元,按年增長58.58%,歸母淨利潤212.46億元,按年增長14.54%,扣非淨利潤188.62億元,按年增長14.86%,自今年一季度以來,公司營收和淨利增速背離之勢不斷加劇。
從動力電池和儲能電池兩大核心業務板塊看,寧德時代量增價跌與單位盈利收縮趨勢尤為突出。
動力電池方面,公司第三季度均價約0.68元/Wh,按月基本持平,但毛利率18%,同按月分別下降5個和2個百分點,單Wh毛利0.11元,同按月下降20%和10%,單Wh利潤0.057元,同按月下降35%和20%。
儲能電池方面,第三季度均價約0.55元/Wh,按月持平,毛利率20%,同按月下降6個和3個百分點,單Wh毛利0.10元,同按月下降25%和10%,單Wh利潤0.056元、同按月下降38%和18%。
整體看,寧德時代單Wh毛利為0.131元,按月下降0.018元,扣非淨利為0.072元,按月下降0.019元。動力和儲能單價按月雖基本持平,但毛利率、單位毛利和單位淨利均出現下滑,顯示價格並未完全對沖成本壓力。
自2026年二季度以來,碳酸鋰價格進入新一輪急跌通道,不僅通過價格聯動機制對電池售價形成壓制,更對寧德時代龐大的庫存構成衝擊。截至2026年三季度末,寧德時代存貨規模高達1448億元,較年初增長53%,單季按月新增140億元,對應新增近30GWh庫存。在鋰價下行周期中,前期高價原材料耗用及跌價計提直接導致第三季度資產減值損失飆升至17.12億元,按月大幅增加11.9億元。
與此同時,重資產擴產帶來的折舊與費用壓力持續顯現,現金流和庫存指標也顯示增長質量階段性承壓。第三季度,寧德時代資本開支達171億元,同按月分別增長73%和35%,季末固定資產淨值增加147億元。經營性淨現金流僅14.1億元,同按月降幅分別高達94%和95%。
此外,出口退稅下調與消費稅開徵集中吞噬當期利潤。多重因素疊加,導致寧德時代三季度業績進一步承壓。
需求放緩疊加「去寧德化」重塑競爭格局 強勢話語權面臨重大挑戰
更令市場擔憂的可能還是對公司未來的悲觀預期。
長期以來,寧德時代憑藉技術與規模優勢佔據產業鏈利潤大頭,但在終端整車價格戰持續白熱化的背景下,主機廠對電池成本的敏感度達到空前高度,車企「去寧德化」動作頻頻。
據了解,隨着早期五年期長協陸續到期,各大車企通過引入二供、三供以及推進自研PACK電池包,力圖打破單一供應商依賴並奪回電池定價權,甚至在儲能領域,頭部系統集成商也開始通過長協拆單和股權投資扶持二線電芯廠。
競爭格局的這一微妙變化,不僅引發市場對寧德時代中長期份額的擔憂,更直接制約了公司在消費稅、出口退稅退坡過程中的順價能力。
而從下游需求總量看,鋰電行業正告別爆發式增長,步入中速發展階段。
目前,國內新能源乘用車滲透率已跨過60%關口進入存量競爭,單車帶電量提升對沖整車增速放緩的邊際效應正在減弱;而2026年表現最為亮眼的國內大儲市場,在經歷前三季度因政策時點引發的搶裝潮後,正面臨顯著的周期性波動與庫存去化壓力,實際併網裝機增速也遠低於電芯出貨增速。
在下游新能源汽車與儲能需求增速雙雙放緩的背景下,上游碳酸鋰的供需前景愈發撲朔迷離。以往原材料跌價往往能為中游電池廠帶來「成本紅利」,但這一邏輯成立的前提是終端需求足夠強勁、電池廠無需同步大幅讓利。
當前,隨着鋰礦供給持續釋放而2027年鋰電需求增速換擋,碳酸鋰價格若持續陰跌或低位震盪,一方面將觸發動力電池價格聯動下調、壓制單GWh營收規模;另一方面也意味着下游客戶備貨趨於謹慎,寧德時代賬面高達1448億元的存貨及近30GWh的新增庫存仍需在需求放緩周期中艱難消化。
此外,消費稅自2026年9月徵收2%帶來的壓力將在今年四季度按月加大,出口退稅2027年1月退坡6%的壓力也將在明年上半年起逐步體現,消費稅和出口退稅預計進一步衝擊寧德時代及整個鋰電行業的盈利前景。
需求增速轉弱疊加下游「去寧德化」蔓延,寧德時代強勢的產業鏈話語權面臨重大挑戰,行業長期競爭格局正在重塑。
三季報披露後,摩根大通、瑞銀等大行先後下調評級,新競爭格局之下,寧德時代的成長邏輯遭到市場質疑,A股和H股雙雙出現10%以上的罕見暴跌,公司面臨的經營壓力不言自明。