隨着近十多年來金融科技的發展,線上獲客、審批、放款成為可能,並逐漸圍繞信貸業務形成了一條龐大的利益鏈。但在近年房地產行業下行與合規風暴下,行業正經歷一場人員和規模的動盪。
行業波動之際,依然有公司鍥而不捨叩響資本市場的門扉。2026年10月中旬,香港抵押貸款經紀服務公司FG Holdings Limited在美國證券交易委員會(SEC)更新IPO招股書,擬在納斯達克掛牌上市,股票代碼「FGO」。
據了解,FG Holdings Limited作為上市主體是一家在BVI註冊成立的公司,主要通過經營子公司Fundergo、RichestView和Fundermall在香港開展業務。而今,距離其首度向SEC遞表已過去近兩年時光。
來自香港的信貸中介
智通財經APP了解到,Fundergo成立於2019年,主要在香港通過金融科技平台提供私人信貸按揭貸款經紀服務和銀行按揭貸款經紀服務,是一家金融服務提供商。
受益於香港金融科技的飛速發展,已有不少公司將線下展業轉至線上,Fundergo亦是其中一員。公司已成功開發出一個靈活高效的金融科技平台,連接借款人和貸款人,其在線抵押貸款經紀平台設計安全且易於使用,具有雙語用戶界面,通過自動評估模擬實現快速執行,並提供出色的用戶體驗。
據此,公司利用銀行和金融行業的專業知識、廣泛的貸款人網絡和先進的金融科技平台,為借款人提供抵押貸款申請模擬,並提供來自不同貸款人的多種抵押貸款選擇,為借款人匹配最佳貸款選擇,並將他們與潛在合適的貸款人聯繫起來,也就是常說的「中間商」服務。
除了抵押貸款經紀服務外,Fundergo還通過Fundergo平台為其客戶提供諮詢服務,並協助企業客戶確定重組計劃並探索潛在的孖展選擇。招股書顯示,從成立到2026年9月30日,該公司已向822名借款人提供了超過115.31億港元的貸款。
從財務方面來看,截至2026年6月30日的財年,公司收入約為2494萬港元,較上年的2052萬港元增長21.5%;淨利潤由643.22萬港元增至約776.38萬港元,增幅20.7%,與收入增速基本同步。
從收入來源來看,諮詢服務業務的增長是帶動公司收入增長的頂樑柱,2025財年的約1956.9萬港元增至2323.23萬港元。截至2025、2026財年,公司為49名和56名諮詢服務借款人提供貸款,貸款總額為19.4億港元和10.43億港元(約合1.33億美元),平均費用分別為1.01%和2.23%。
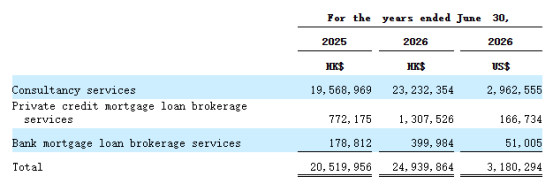
私人信用抵押貸款經紀服務方面,公司將尋求抵押貸款孖展或再孖展的企業或個人借款人推薦給私人信用貸款機構(包括持牌貸款人、家族辦公室和信用基金)。自2024年以來,香港市場房價波動較大,而2026年則趨於穩定,然而,私人信用貸款機構在發放抵押貸款時仍保持謹慎。因此,Fundergo採取了靈活策略,以捕捉純房地產支持的私人信用抵押貸款經紀服務和諮詢服務的市場需求。在Fundergo和Richest View的私人信用抵押貸款經紀服務收入按年增幅達到69.3%。
盈利端方面,2026財年,公司的淨利率則由31.3%小幅回落至31.1%。單由「紙面」結果看,Fundergo「小而美」卻交出了一份增長質量尚可的成績單:收入擴張的同時利潤率沒有被明顯侵蝕,依然保持超過30%的較高水平。
然而公司的利潤端卻和現金流形成了背離:2025財年經營活動現金流為淨流入810.6萬港元,與當年淨利潤643.22萬港元基本匹配,屬於「利潤進賬+現金支撐」的健康狀態。但在2026財年,其經營活動現金流驟轉為淨流出212.51萬港元,而同期淨利潤卻是約776.38萬港元的高位。淨利潤與經營性現金流之間形成了較大缺口,這意味着公司賬面賺取的利潤並未轉化為真金白銀的現金流入。
細察之下,這一缺口主要源自於應收賬款,該項由2025財年的139.85萬港元飆升至2026財年的1126萬港元,在一年之內實現鉅額增長。對信貸公司而言,應收賬款本質是未收回的貸款本息、未結算的服務費或墊付的逾期兜付款,因此應收賬款佔收入比重的變化顯然值得關注:2025年應收賬款僅佔當年收入的6.8%,而2026財年這一比例跳升至45.15%。
另一方面,2026財年內,公司的銷售費用從約396萬港元近乎翻倍至約750.53萬港元,佔收入比重從19.3%升至30.1%。其中,代理費用大增2781.7%達到339.89萬港元,用以支付給第三方代理人,這些代理人推薦借款人參與公司的私人信用抵押貸款經紀服務和諮詢服務,但通過加大銷售投入來換取收入增長是否能夠可持續,或許還需留待時間來檢驗。
市場競爭激烈,如何突圍而出?
近年以來,香港作為中國金融業國際化的橋頭堡,始終是一個金融業高度發達且持續擁抱科技創新的市場,由此催生了極為龐大的資金需求和流通市場。與此同時,作為全球最昂貴且流動性最高的房地產市場之一,香港的抵押貸款業務正是以這類固定資產為擔保,成為過去十年投資者和銀行最喜愛的貸款產品之一。但近幾年隨着經濟環境波動與房價的下行,該行業也受到了一定衝擊。
波動大市之中,Fundergo的解法是擁抱「科技」手段,其在招股書中指出,公司獨特之處在於開發專門開發技術的能力,結合的金融專業知識,並將這些解決方案嵌入自有在線平台。該公司是抵押貸款經紀行業中最早成功建立金融科技平台、快速、靈活且簡單連接借款人與銀行的先驅之一。
憑藉大量數據、人工智能應用和機器學習技術,Fundergo的在線平台有效提供在線房產估價、即時風險與信用評估,以及準確的借貸機構匹配結果。2023年8月,公司收購了iMort,作為Fundermall收購的一部分,該項目獲得了由Metro Finance和畢馬威主辦的香港金融科技推動獎2022年信用數字化-抵押貸款。
但在另一面,香港已有大量現有的按揭貸款經紀服務和諮詢服務參與者,提供與公司類似的服務。其中更是不乏在市場上擁有更好的品牌認知度和聲譽、更廣泛的增值服務、更強的人力資源和財務資源、更長的運營歷史以及在更多地理區域的大型競爭對手。此外,行業門檻較低,新參與者只要聘請了合適合格的專業人士並獲得必要的監管執照,即可進入市場。競爭激烈的市場會創造不利的定價環境,可能導致公司降低服務費以與其他市場參與者競爭,這可能對其維持盈利能力造成壓力。
此外不難看到,截至2025、2026財年,Fundergo的業務亦主要以少數關鍵客戶所推動,2025財年,公司三大客戶分別佔總收入的26%、12%和12%。2026的財年公司三大客戶分別佔總收入的29%、16%和8%,這也意味着公司超五成收入來源於有限的客源,客戶集中度略高。
為謀求更大的發展,Fundergo擬將此次IPO孖展款項用於擴大並多元化運營及產品服務;進一步鞏固在現有市場的市場地位,並憑藉線上平台和海外網絡的優勢,將地理覆蓋範圍擴展到海外市場;及進一步投資信息技術,優化在線平台。
不過,目前香港按揭抵押市場集中度不高,即參與者都可以分到一杯羹。在當前地產逐漸企穩,孖展需求逐步回暖之際,具備先發優勢和客戶資源的公司,或將獲得更多的市場份額。