隨着美國中期選舉臨近,與AI算力基建狂潮相關聯的AI交易主題正在經歷反彈與風險重估之間的反覆拉鋸。10月19日,費城半導體指數上漲1.61%,結束連續八個交易日下跌;10月21日進一步上漲約2%,收於11,505.6點,納斯達克100指數上漲1.13%,收於29,822.52點。
不過,費城半導體指數自10月以來仍累計下跌約8.89%,較歷史最高點則下跌超20%,仍徘徊在技術性熊市區域,短線回升尚未修復此前跌幅;並且在中東地緣政治似乎即將惡化的預期催化之下,納斯達克100股指期貨在周四美股開盤前一度下跌約2%,這也意味着AI算力乃至更廣泛半導體股票可能再度劇烈震盪。
在全球股市範圍AI算力主題之中,存儲芯片產業鏈的反覆尤其明顯:美光、閃迪10月21日分別上漲1.96%和0.94%,此前19日分別反彈2.97%和5.53%;韓國股市的KOSPI基準指數則在21日上漲3.29%後,於22日下跌3.52%,收報5,533.77點。三星電子、SK海力士這兩大全球最大規模存儲芯片巨頭22日股價分別大幅下跌4.03%和5.49%,10月以來累計跌幅達到20.11%和31.14%。美國芯片股短期反彈與劇烈波動以及韓國存儲芯片巨頭們股價再度承壓並存,顯示AI算力與半導體產業鏈的風險偏好修復仍不穩固。
智通財經APP了解到,在中期選舉臨近之際,華爾街仍認可AI帶來的盈利擴張,但對於加倉時點與配置集中度已有明顯分歧。美銀財富管理CIO在10月13日報告中認為,強勁盈利與AI驅動的生產率提升可能繼續支撐股市至2027年;花旗自身策略師Scott Chronert維持標普500指數8,100點目標,同時強調,目標兌現需要AI相關的盈利強勁增長延續、通脹與聯儲局鷹派擔憂緩解,以及傳統行業共同參與上漲。
摩根士丹利首席股票市場策略師Mike Wilson領銜的策略團隊則認為,若股票市場大型基準指數進一步反映此前個股普遍調整的壓力,將出現增配優質股的機會;美銀衍生品交易策略團隊傾向等待聯儲局會議與中期選舉之後再增加風險資產。傑富瑞(Jefferies)策略師們近期更明確提出向AI以外分散投資,其GREED & fear組合雖仍持有台積電、三星和SK海力士,但相關配置低於區域基準權重。長期看好AI盈利增長前景,與短期控制估值、政策和高槓杆科技持倉風險,正在同時成為華爾街機構們的中期選舉期間交易依據。
全球AI算力主題的絕對領軍者兼市值主導者——即市值超過5萬億美元的「AI芯片超級霸主」英偉達(NVDA.US)仍是這種分歧下的華爾街策略師們重要積極定價錨。
以其10月21日收盤價221.97美元為基準,並假設約241.5億股總股本不變:花旗10月22日維持「買入」且目標價315美元,對應上漲空間約41.91%、隱含市值約7.61萬億美元;其看漲邏輯包括智能體持續運行、多輪模型調用與工具執行帶來的增量計算需求。摩根士丹利10月初恢復英偉達半導體領域「首選」股票地位,維持「增持」以及目標價300美元,對應上漲空間約35.15%、隱含市值約7.25萬億美元,重點關注GPU之外的Vera CPU與網絡業務擴張。
此外,美銀8月18日重申「買入」以及目標價高達350美元,認為英偉達強勁的自由現金流能夠支持其AI生態投資,對應上述基準上漲約57.68%、隱含市值約8.45萬億美元;Jefferies於8月27日維持「買入」、目標價300美元,依據是財報與業務展望持續超過預期。S&P Global匯總的62位分析師平均目標價為328.72美元,對應上漲約48.09%、隱含市值約7.94萬億美元。這些估值預期能否兌現,最終仍取決於算力需求能否持續轉化為交付、收入和現金流,而中期選舉正在為這一轉化過程增加政策變量。
最高法院重塑選戰:美國國會控制權如何進入AI資產定價
11月3日中期選舉前,最高法院以不同尋常的密度介入選舉相關案件,其裁決總體上改善了共和黨的競爭條件。民主黨需要在衆議院和參議院各淨增四席才能取得控制權;共和黨失去任何一院,都可能使特朗普的立法議程受阻,並為民主黨主導的國會調查打開空間。對市場而言,這意味着選舉結果將改變政策推進能力、監督力度與監管議題的優先級,AI基礎設施建設因此進入政治風險定價的視野。
最高法院目前擁有6比3的保守派多數。今年4月,法院削弱《投票權法》的一項關鍵規定,使少數族裔更難以種族歧視為由挑戰選區地圖,部分共和黨主導的南方州隨即重新劃分黑人選民較為集中的衆議院選區。與此同時,特朗普去年推動的十年人口普查周期中途重劃選區,使兩黨圍繞衆議院席位展開競爭;最高法院允許得克薩斯州實施有利於共和黨的新版地圖。
據了解,2019年裁決認定聯邦法院無權處理以黨派利益為目的的選區操縱,也為這一趨勢提供了制度背景,自由派大法官卡根本周批評其加劇政治極化。競選資金方面,法院6月取消政黨與候選人協調支出的聯邦上限,10月又允許政黨享受原本主要面向候選人的電視和廣播廣告優惠價格,共和黨委員會對放寬後的支出空間利用更為積極。
但共和黨的司法優勢與民主黨的選情優勢同時存在。法院9月阻止密蘇里州使用偏向共和黨的新版選區地圖,也允許加利福尼亞州實施偏向民主黨的地圖,並在郵寄投票規則與寬限期問題上作出共和黨不支持的裁決。
有媒體援引的初步民調顯示,民調仍顯示民主黨有望贏得衆議院;截至報道發布時,Kalshi與Polymarket交易所反映的最可能情形,是民主黨同時贏得兩院。美國資深法律學者Ilya Somin預計,選舉後仍很可能出現更多訴訟,但能否進入最高法院尚難判斷。市場當前需要持續消化的是國會歸屬及政策執行能力的變化,需要注意的是,選區和競選資金方面的法律勝利本身,並不能鎖定最終選舉結果。
從選票、電費賬單到AI芯片訂單,萬億美元級別AI算力投資遇上美國普通民衆不斷增長的賬單數字
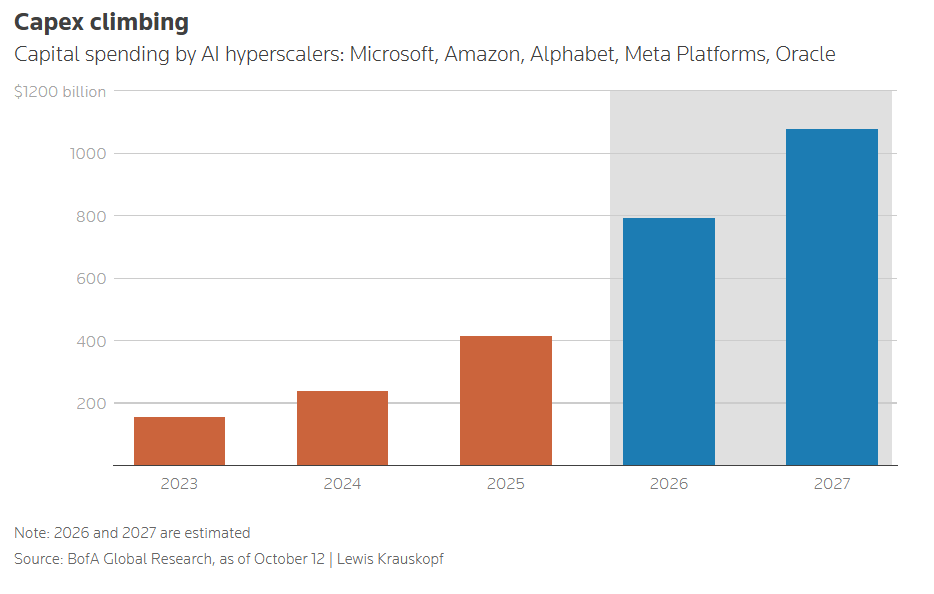
這種政治不確定性之所以具有市場分量,在於AI已經成為本輪美股牛市的重要盈利支柱。路透援引的預測顯示,2027年數據中心及其他AI基礎設施支出將超過1萬億美元,在2030年左右全球範圍AI算力基礎設施建設密切相關的資本開支甚至有望攀升至3萬億美元超級關口。
來自WisdomTree的資深分析師Christopher Gannatti指出,自2022年11月ChatGPT推出以來,市場最關注的信號之一,就是五六家大型科技公司究竟投入多少資金在全球範圍加速建設AI數據中心。摩根大通策略師團隊的AI資本開支預測與展望顯示,超大規模雲廠商們資本開支2026年約為9,500億美元、2027年約1.4萬億美元、2030年約3萬億美元。
隨着設施擴張,能源賬單、環境壓力和對AI本身的擔憂,正在把資本市場的增長敘事轉化為社區居民能夠直接感受到的政治議題。本月路透/益普索民調顯示,69%的民主黨登記選民、43%的共和黨登記選民支持限制數據中心建設,反對聲音具有跨黨派基礎。
受訪市場人士將民主黨同時控制兩院視為潛在選舉結果中對AI交易壓力最大的情形,但普遍認為,全面阻礙數據中心擴張的全國性立法仍難以落地。來自BCA Research的策略師Matt Gertken判斷,特朗普很可能阻止這類法案,更可能接受的是加強AI監管的立法,而不會對資本開支與建設「猛踩剎車」。數據中心對經濟增長的重要性,以及對落後於中國的擔憂,也可能約束部分民主黨議員。更直接的市場衝擊來自監督升級:來自Stifel的投資組合經理Brian Gardner預計,民主黨掌控國會後,聽證會、調查與負面新聞可能增加,進而放大AI資產波動。
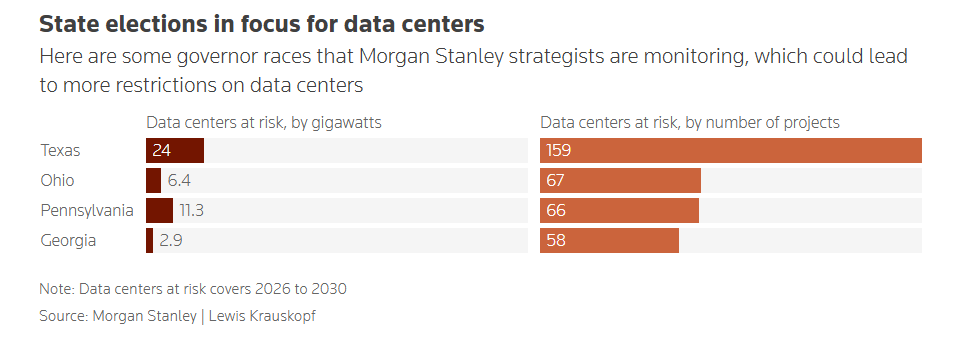
真正影響項目落地的政治權力,還分佈在州和地方層面。州長、州議會以及公用事業監管職位的歸屬,可能改變數據中心面臨的規則、限制和建設條件。摩根士丹利正關注得克薩斯、俄亥俄、賓夕法尼亞、佐治亞、內華達、威斯康星和密歇根七州的州長選舉;Beacon Policy Advisors強調,投資高度集中於特定地區,因此這些地方選舉的重要性尤其突出。特朗普10月21日提出,數據中心開發企業應向社區支付「紅利」以爭取支持,也表明建設收益如何在企業與居民之間分配,已經進入政策討論;不過特朗普這一表態目前屬於倡議。
從項目經濟性推導,政策風險最先影響的是投產時間、成本承擔與投資回報。建設或接電延遲,可能使部分服務器部署、設備驗收和算力服務計費向後推移;如果企業需要承擔更多電網擴建、社區補償或合規成本,項目回報率也會承壓。
對於依賴外部孖展的新雲企業,收入推遲與孖展支出持續發生之間的錯配更為敏感。近期圍繞CoreWeave的債務擔憂,已經說明投資者開始嚴格審視AI擴張的資金來源與現金回收能力;新增政策摩擦可能進一步影響其信用利差和股權估值。
AI產業鏈的投資分析需要進一步聚焦下游數據中心項目的供電保障、建設許可、客戶合同與孖展能力,以及投產後的算力利用率和收入兌現進度,即誰已落實供電與底層能源保障、取得AI數據中心加速建設許可,誰擁有可靠客戶、較高利用率與足夠孖展能力,以及這些條件何時轉化為收入。
Meta Muse以及OpenAI Astra主導的AI智能體應用加速擴張仍為英偉達及存儲供應商提供長期需求支撐,但不同客戶、地區和大型基建項目的AI數據中心建設與運營層面進度,可能改變設備採購、交付與收入確認的節奏。來自BNY Wealth的投資組合經理Kevin Shea最新判斷揭示了這一風險:政策不確定性未必使AI投資主題偏離軌道,卻可能推遲項目落地並提高建設與運營成本。因此,中期選舉對AI交易的實質性影響,主要集中於政策變化是否妨礙鉅額資本開支按期轉化為可運營的算力,並進一步形成持續收入與現金回報。
美國中期選舉的三種潛在結局,牽動着全球股票市場下一程定價軌跡
美國中期選舉正在把AI牛市的定價焦點,從圍繞AI算力基建狂潮的創紀錄AI資本開支規模進一步推向政策約束、投產進度與孖展成本。
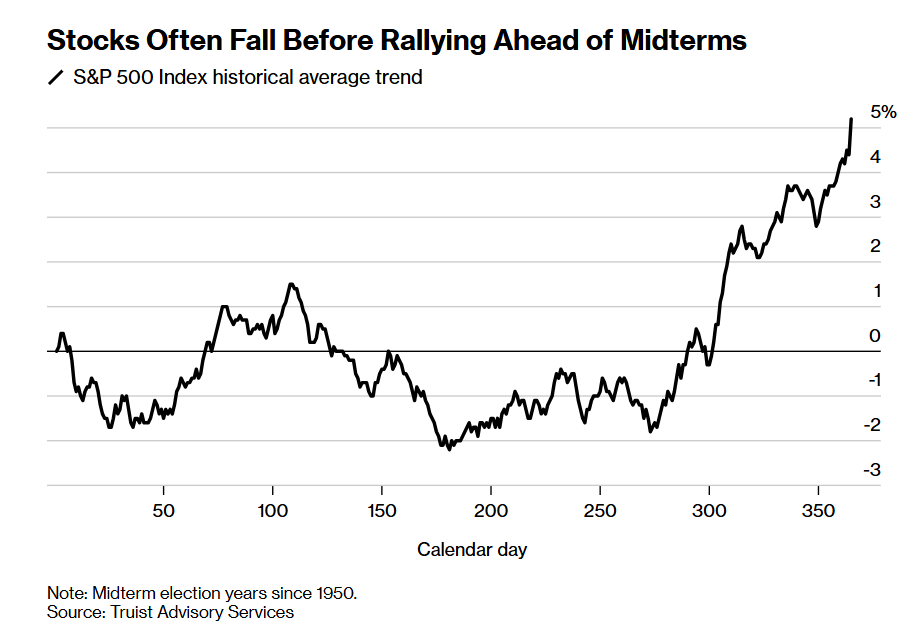
最高法院的裁決改變了選舉競爭條件,國會歸屬則將影響立法、調查與監管議程。有媒體援引富國銀行統計報道稱,二戰後每次中期選舉之後的12個月,標普500指數均錄得上漲;但截至今年此時此刻,標普已累計上漲13%,並未經歷典型的選前回落甚至選前熊市趨勢。因此,選後行情能否延續,更需要企業盈利、2027年經濟增長與消費韌性提供支撐,而數據中心建設遭遇的跨黨派反對聲音,使本輪選舉對AI交易具有特殊分量。
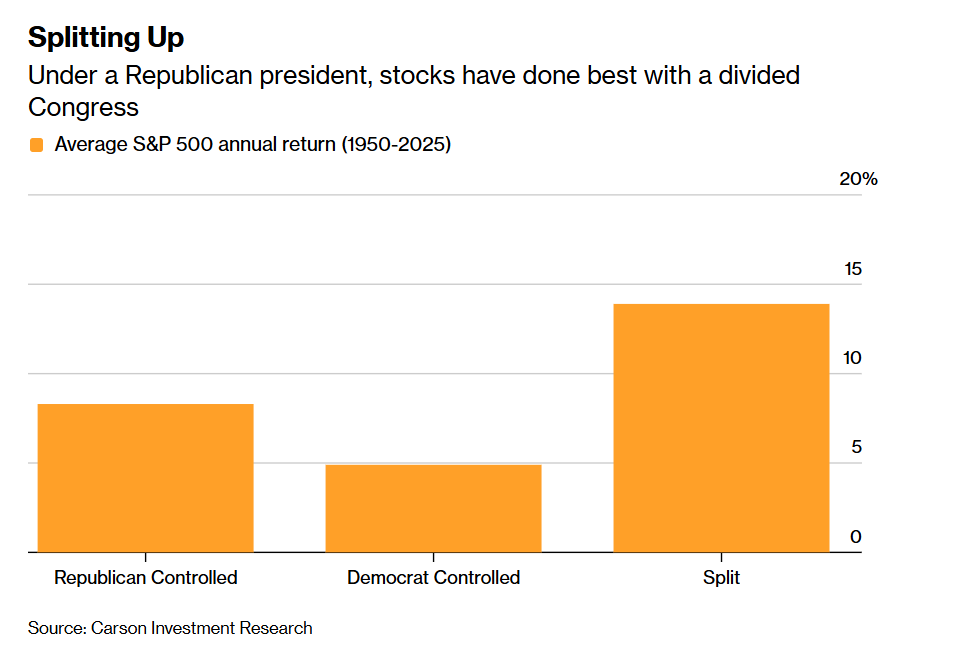
國會分治,是花旗資深策略師Stuart Kaiser認為最有利於當前股市的情形。如果民主黨僅奪回一院,兩院分歧疊加特朗普的否決權,將降低重大稅收與監管政策調整的可能性,使投資者更多圍繞盈利與經濟增長定價。Carson統計顯示,自1950年以來,在共和黨總統執政期間,國會分治對應的美股年均漲幅為13.7%,高於共和黨、民主黨分別控制兩院時的8.3%和4.9%。財政擴張空間受限,也可能減輕新增赤字與國債供給壓力,支持債券價格,並通過較低孖展成本改善企業投資回報。不過,特朗普仍可通過關稅與對外政策影響市場,國會僵局並不意味着行政政策波動同步消失。
倘若民主黨同時奪回兩院,可能首先衝擊AI資產的估值與風險偏好,其後才取決於政策能否實質影響經營。更嚴格的數據中心建設規則或模型監管,可能推遲芯片、服務器及配套設備採購,並延後AI服務收入兌現。但特朗普傾向支持AI,民主黨也極難獲得推翻總統否決所需的超級多數,因此,嚴厲限制AI擴張的全國性立法仍面臨較高門檻。更現實的壓力來自聽證會、調查,以及投資者對未來政策方向的重新判斷;結合此前路透報道,州與地方層面的許可、供電和社區協調,纔是建設時間與成本發生變化的重要渠道。對英偉達、微軟等龍頭而言,需要關注的是這些變化如何傳導至客戶投產和訂單兌現。
民主黨橫掃兩院還可能推動行業與資產之間的重新定價:若其利用政治影響力緩和醫療補助計劃(Medicaid)的支出削減,部分醫療服務企業可能受益;軍費審查趨嚴,則可能壓制國防承包商預期。債券與美元的方向更取決於後續政策組合:若特朗普轉向更激進的關稅或對外行動,通脹及風險溢價上升可能令債券承壓;若AI投資放緩削弱美國增長預期,則可能拖累美元,但能源高價與聯儲局加息預期又可能形成支撐。因此,這也是為何同一種選舉結果可以同時產生財政、通脹與增長方向不同的影響,不能直接等同於單一的股債匯升跌結論。
共和黨保住兩院,可能延續有利於AI擴張的政策環境,並帶動金融、工業等經濟敏感板塊交易增長預期。但如果後續財政刺激推高需求、赤字和債券收益率,企業孖展成本與股票折現率也可能上升,抵消部分增長利好。由此看,三種選舉結果對應的核心投資判斷,是AI資本開支能否在可承受的資金成本下,順利完成審批、建設與通電,並轉化為訂單、收入和現金流。擁有明確供電安排、可靠客戶合同與穩健孖展能力的超大型AI基建項目,其兌現能力將更容易在政策分化中體現價值。