智通財經APP獲悉,那些具備延長人類生存壽命甚至治癒癌症潛力的新銳生物科技公司(即Biotech),正在承受「研發兌現慢、孖展成本激增」的雙重壓力,全球投資者開始對生物科技股轉趨謹慎。美國國債收益率迅速上升,削弱了這類股票的吸引力;這些公司往往被視為押注突破性療法、最終的創新治療結果可能非贏即輸(即All-or-Nothing)的極度高風險投資。
統計數據顯示,納斯達克生物科技指數自8月19日高點以來下跌3.8%,同期美國10年期國債收益率躍升近0.5個百分點,並一度觸及5.34%,創2002年以來最高水平。該指數追蹤近250家生物科技公司,今年仍累計上漲約25%,但近期回調錶明,收益率飆升正令股票投資者感到不安。
美債收益率激增抬高回報門檻,醫療突破進程遭遇資金重大考驗
生物科技股對利率上升尤其敏感,風險偏好方面更是如此。這類股票常被視為類似彩票的投資:可能帶來鉅額回報,也可能最終變得幾乎一文不值。如今,即使投資最安全的債券也能獲得更豐厚的收益,投資者對股市中高風險細分領域的需求開始減弱。
White Manna Capital創始人兼首席投資官威廉·索利曼表示:「早期生物科技公司的投資吸引力面臨更大挑戰,因為投資者如今擁有收益明顯更高的無風險替代選項。」
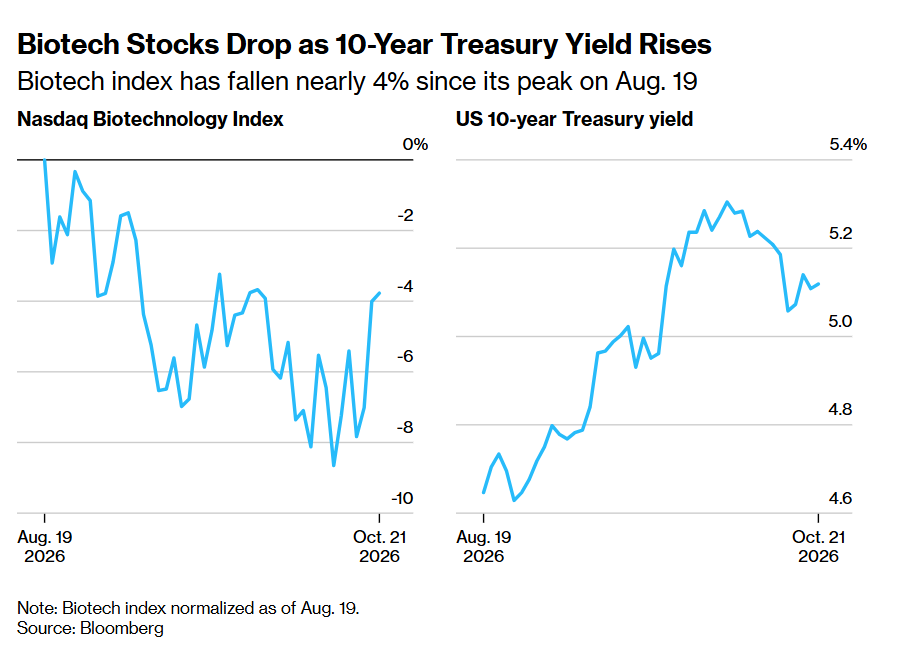
如上圖所示的那樣,隨着10年期美債收益率全面攀升,生物科技股股價普遍大幅下跌——生物科技指數自8月19日高點以來下跌近4%。注:生物科技指數以8月19日為基準進行標準化處理。
在能源價格飆升、企業為AI業務大舉借債的推動下,美國國債收益率今年快速攀升。10年期國債收益率迅速升破5%,凸顯出投資者對通脹持續頑固的擔憂,即使聯儲局承諾壓制價格壓力亦是如此。
這令原本就資金緊張的生物科技公司面臨更復雜的環境。彭博彙編數據顯示,納斯達克生物科技指數成分股中,過去一年實現盈利的公司不足四分之一,約半數公司的現有現金不足以覆蓋六個月的日常開支。
索利曼補充稱,在利率較高的環境下,生物科技投資者會要求更高回報,以補償一家可能還需數年才能產生收入的公司所涉及的臨床、監管及孖展風險。
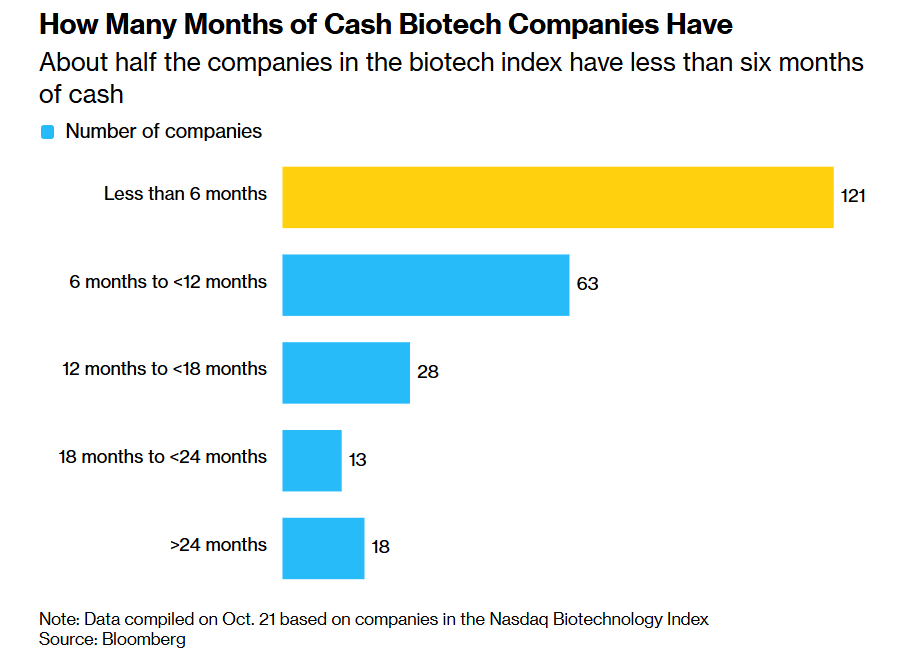
上圖為機構彙編的「生物科技公司的現金還能支撐多少個月」——生物科技指數中約半數公司的現金甚至不足以支撐大約六個月。注:數據於10月21日彙編,基於納斯達克生物科技指數成分公司。
儘管如此,加貝利投資組合經理伊蓮娜·孟等部分長期看多生物科技板塊的機構投資者們,仍然堅定長期看好生物科技板塊。
她表示:「我們投資生物科技時始終非常重視估值,因此利率變化並不會從根本上改變我們的投資方式。」
今年該板塊也不乏亮點。莫德納與默沙東公布的積極試驗數據,提高了市場對治療最致命皮膚癌的預期,推動莫德納股價在連續四個完整年度下跌後,於2026年迄今上漲逾700%。Revolution Medicines一款能夠延長晚期胰腺癌患者壽命的口服藥在美國獲批,推動其股價今年上漲逾140%。
孟表示,雖然利率上升會影響生物科技公司的資本成本、現金可支撐期限和孖展風險,但加貝利的投資評估流程已經將這些因素考慮在內。
從抗癌突破到停研求售:決定命運的不只是科學進度條
加拿大皇家銀行資本市場的分析師也看好生物科技股,預計如果AI算力交易主題全面降溫,該板塊將受益於資金從科技股加速輪出。
不過,貝爾德醫療保健行業專家邁克·佩羅內表示,由於板塊表現與臨床試驗結果密切相關,幾家大型公司一旦傳出負面消息,就會削弱投資者對這些股票的熱情。
壓力跡象已經出現。專注於基因組編輯的Caribou Biosciences本月早些時候表示,計劃停止兩個治療項目,並探索戰略選擇,包括潛在的合併或收購。公司還計劃裁員和削減成本,其股價今年已下跌逾60%。
Caribou首席執行官雷切爾·豪爾維茨表示,許多投資者「已經完全不再優先考慮在這一領域進行新的投資,因為其他令人振奮的領域正在湧現大量交易機會」。
佩羅內表示,目前的利率環境,將使生物科技股難以吸引那些並不專注於該領域、而是跨行業配置資金的投資者。對利率上升的擔憂,已經推動華爾街投資者撤出股票基金,轉向避險資產。儘管美國主要股指本月早些時候創下新高,但有人認為,這種韌性僅集中於幾十只股票。
佩羅內表示:「這將阻礙綜合型投資者回歸,因為他們在判斷何時輪動進入生物科技板塊時,更看重宏觀因素。利率上升這樣一個明確的負面因素,會讓他們更加猶豫。」
「All-or-Nothing」這一詞彙,通常描述的是估值高度依賴少數關鍵項目的成敗,並非所有生物科技公司的共同特徵。
「All-or-Nothing」類型生物科技領軍者們通常集中於腫瘤治療創新領域:比如,莫德納與默沙東研發個體化新抗原療法(Individualized Neoantigen Therapy),利用信使RNA(mRNA)幫助免疫系統識別腫瘤,聯合療法已取得積極Ⅲ期結果;Revolution Medicines的RAS抑制劑屬於小分子靶向治療(Targeted Therapy),其胰腺癌藥已獲美國批准。兩者分別體現臨床驗證與商業化准入帶來的價值重估。
毋庸置疑的是,對於這些公司而言,持續高利率會提高孖展失敗、停研和資產出售風險。現金可支撐期限(Cash Runway)不足六個月,意味着孖展緊迫,但是這不等於六個月內必然倒閉。企業可通過削支、授權、增發或併購延續經營,但現有股東可能承擔顯著稀釋。Caribou於10月6日宣佈停止兩項異體CAR-T細胞療法開發、裁員並尋求戰略交易,明確提及孖展困難,尚未宣佈破產。重大科學潛力與股東回報之間,可謂還隔着企業能否籌資完成研發這一關。