TradingKey - 美光科技(MU)在技術網絡研討會上重申,未來兩年看不到內存供需趨於平衡的跡象,並披露HBM4已進入大批量量產階段。此外,美光對4F² DRAM架構的成本及後續演進能力提出質疑。
這三個消息分別涉及對於美光股價的三個關鍵變量。即是存儲景氣能夠持續多久?競爭對手是否會削弱其技術優勢?以及AI需求能否繼續轉化為收入?
供應緊張預期延續,支持高盈利持續性的判斷
美光總裁兼首席技術與產品官斯科特·德博爾(Scott DeBoer)在問答環節表示,未來幾年內存供應仍將緊張,接下來兩年看不到供需趨於平衡的跡象。
管理層同時解釋,HBM、垂直HBM等高性能產品需要消耗更多晶圓資源。隨着這些產品在生產中的佔比提高,新增晶圓投入未必能夠帶來同等幅度的位供給增長。這意味着,即使廠商持續擴產,供應緊張也未必迅速緩解。
對於美光股價而言,供需狀況直接影響市場對盈利高位能夠維持多久的判斷。如果供應持續緊張,公司可能保持較有利的定價條件,投資者對後續盈利回落的擔憂也可能減輕。
美光回應CXMT競爭爭議:強調成本與量產能力更重要
除了行業供需,競爭對手能否通過技術進步降低成本,也是判斷美光盈利持續性的重要因素。
針對中國存儲廠商長鑫存儲(CXMT)日前推出的4F² DRAM架構,德博爾表示美光已研究多年,並承認其在部分較早節點上具備可行性,但工藝複雜性和成本較高,後續微縮也面臨瓶頸。
按照他的解釋,實際存儲密度受到電容間距等因素制約。因此,採用4F²架構,並不意味着能夠直接獲得相應幅度的密度提升或成本下降,還需結合完整製造工藝評估。
這一觀點為評估新架構帶來的競爭壓力提供了參考。如果相關技術難以將設計優勢轉化為可規模量產的低成本產品,美光面臨的競爭壓力可能低於部分投資者的擔憂,有助於穩定市場對其利潤率和技術地位的判斷。
但仍需要注意的是,即使CXMT新架構尚未形成明顯優勢,競爭對手仍可能通過擴大產能增加供應。因此,對美光股價更具決定性的,仍是競爭產品的實際成本、量產規模及客戶採用情況。
HBM4量產推動業務兌現,AI增長來源進一步拓寬
行業景氣和競爭格局決定了美光的經營環境,產品交付則決定公司能從中獲得多少收入。美光表示,HBM4已進入大批量量產階段。若後續交付順利,將有助於降低市場對產品執行能力的疑慮,並為HBM收入增長提供支撐。
與此同時,PCIe Gen6 SSD已投入量產,512GB DDR5 RDIMM取得樣品進展,公司還在推進HBM4E及定製化產品。這些佈局覆蓋AI推理對高帶寬內存、大容量服務器內存和數據中心存儲的不同需求,有望擴大美光的AI收入來源。
美光技術分析
從技術面來看,美光當前結構更接近大幅回撤後的弱勢反彈再轉弱,還不能視為已經止跌,更沒有形成新的上升趨勢。0.5斐波那契回撤位(約923.25美元)是當前決定反彈能否延續的關鍵樞軸。
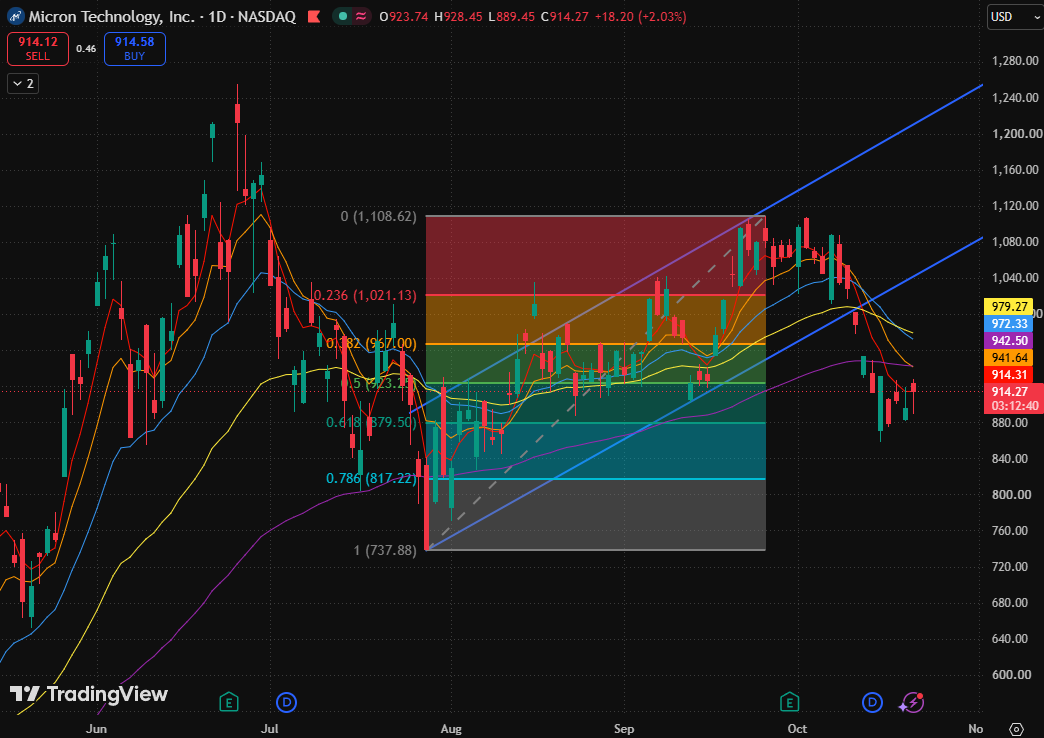
美光股價圖,來源:TradingView
均線方面,5日指數移動平均線為913.07美元,10日指數移動平均線為940.96美元,20日指數移動平均線為971.98美元,80日指數移動平均線為979.08美元,160日指數移動平均線為942.41美元。當前價格低於上述全部均線,說明反彈缺乏持續的均線支撐。
當日開盤價923.74美元與0.5斐波那契回撤位接近,隨後最高上探928.45美元但未能維持,說明923美元上方存在明顯拋壓。若日線重新站穩923美元,反彈纔有機會向940.96至967.00美元區域修復。
若股價持續運行在923.25美元下方並跌破879.50美元,則回撤結構仍將延續。
原文鏈接