中東能源供應風險持續升溫,疊加周末前空頭回補及期權對沖買盤,國際原油進一步走高。
美東時間23日周五美股早盤時段,美國WTI原油一度逼近103.30美元/桶,日內漲幅超過3.8%;布倫特原油一度突破117.40美元/桶,日內漲近3.8%。若維持漲勢至收盤,美油將在連跌兩日後連續第二日收漲,並有望創一個多月來的收盤新高;布油則有望連續第三日收漲,至少連續第二日刷新5月初以來的收盤高位。
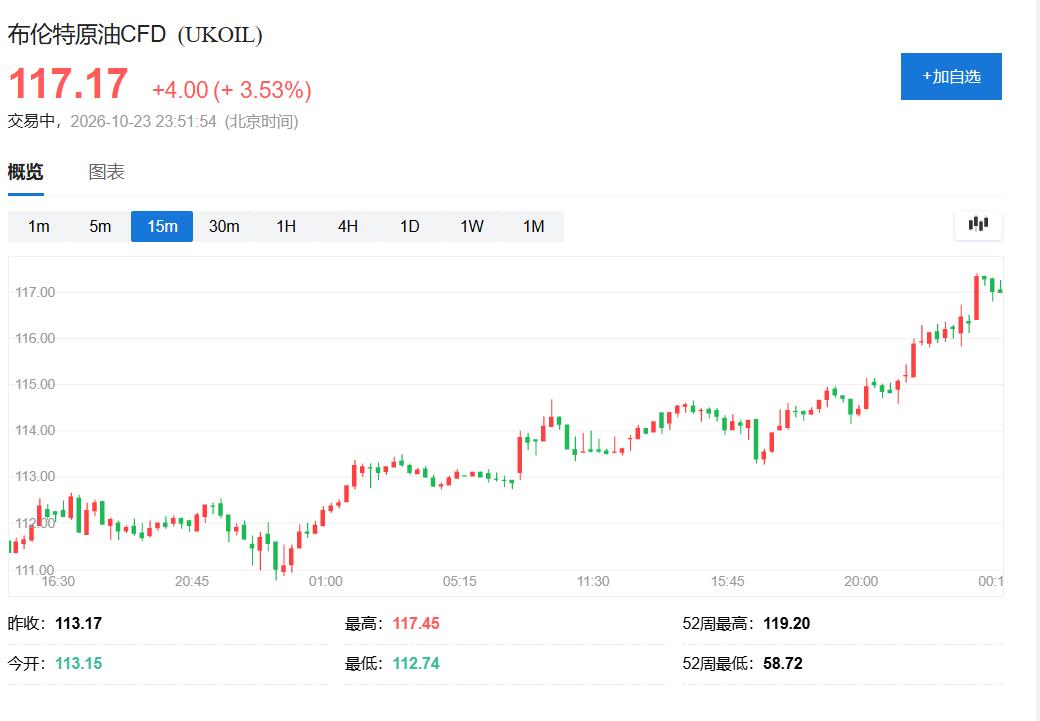
從周度表現看,美油有望在此前連跌兩周後連續第三周上漲,布油則有望連續第五周收漲。布油年內累計漲幅已超過85%,中東衝突引發的供應風險溢價仍是支撐油價的重要力量。
因此,後續市場需要重點關注中東衝突是否進一步波及關鍵產油設施及運輸通道、霍爾木茲海峽原油出口能否保持恢復勢頭,以及柴油等成品油的供應緊張是否繼續加劇。如果衝突長期化的預期進一步強化,供應擔憂可能繼續支撐油價;反之,若實際供應保持韌性、局勢未進一步升級,前期累積的地緣政治風險溢價也可能回落。
中東衝突風險外溢,沙特能源設施與運輸通道承壓
推動油價走高的首要因素,是中東衝突向重要產油國及能源運輸通道擴散的風險上升。
媒體指出,也門胡塞武裝近期加大了對沙特的襲擊力度。據報道,沙特阿美周四要求員工撤離位於東部達蘭的總部,並安排員工遠程辦公。與此同時,胡塞武裝聲稱近期襲擊了沙特紅海港口,並宣稱發動針對沙特石油設施及機場的襲擊。
這些事態加劇了市場對沙特能源基礎設施和出口通道安全的擔憂。沙特是全球主要產油國,其石油生產、運輸或出口一旦受到實質性干擾,影響可能迅速傳導至國際原油市場。
風險還涉及霍爾木茲海峽及其周邊海上通道。美國與伊朗之間的衝突持續,雙方圍繞海上運輸及封鎖措施的對峙尚未消除;如果戰事進一步升級,原油運輸可能面臨新的干擾。
美國總統特朗普周四再次威脅對伊朗採取進一步行動。據新華社援引美國《紐約時報》21日的報道,美國和以色列軍方已制定具體計劃,準備在11月美國國會中期選舉結束後再次打擊伊朗,但特朗普是否會批准實施這一計劃尚不確定。
上述計劃雖然並不意味着軍事行動已經發生,但加劇了市場對沖突長期化和供應風險進一步擴大的擔憂。
值得注意的是,沙特已通過東西向輸油管道,將部分原油運輸從波斯灣轉移至紅海沿岸的延布港,以繞開霍爾木茲海峽。沙特阿美CEO Amin Nasser周四表示,這條管道的輸油量已從每天約200萬桶增至約700萬桶。不過,紅海方向同樣面臨胡塞武裝襲擊威脅,繞行能力並不能完全消除供應風險。
周末前空頭回補,期權對沖買盤放大漲勢
除地緣政治風險外,交易層面的力量也在助推油價上漲。
CIBC Private Wealth Group高級能源交易員Rebecca Babin認為,隨着油價上漲,市場出現明顯的「負Gamma」對沖效應。
簡單來說,部分期權做市商在賣出看漲期權後,可能面臨需要隨價格變化調整對沖頭寸的風險。當油價持續上漲時,這些做市商可能需要買入更多原油期貨,以對沖自身的風險敞口。隨着價格進一步走高,對沖買盤又可能增加,從而形成放大漲勢的正反饋。
Babin表示,大量看漲價差交易使做市商處於負Gamma狀態,這種動態在油價升至110美元附近時開始產生明顯影響,做市商為對沖敞口而進行的買入操作似乎放大了市場漲勢。
與此同時,周末前的倉位調整也可能為油價提供額外支撐。由於周末期間原油期貨市場休市,如果中東局勢突然升級,投資者無法及時通過常規交易調整倉位,因此部分交易者選擇提前回補空頭或減少看跌敞口。
這意味着,當前油價上漲並非完全由新增的實際供應損失推動,部分漲幅也來自市場對未來風險的提前定價,以及衍生品交易對價格波動的放大。
不過,這類交易因素同樣具有雙向性。一旦周末沒有出現新的衝突升級,或者市場開始下調對供應中斷的預期,前期積累的多頭倉位也可能引發獲利回吐。
美國為與伊朗長期對峙做準備,油價短期仍面臨上行風險
展望後市,中東衝突長期化的風險仍是支撐油價的重要因素。美國常駐聯合國代表邁克爾·華爾茲最新表態顯示,美國政府已做好與伊朗長期對峙的準備,衝突持續時間可能遠超特朗普最初的預期。
據新華社援引英國《金融時報》23日刊發的專訪報道,華爾茲表示,美國已做好與伊朗長期對峙的準備,雙方一年後可能仍陷於僵局。屆時,美伊雙方或許仍未就伊朗核計劃達成協議,霍爾木茲海峽航運也可能無法恢復至衝突前水平。華爾茲希望伊朗能在上述情況發生前「坐到談判桌前」。
這一表態與特朗普最初對軍事行動持續時間的判斷形成鮮明對比。新華社指出,特朗普最初曾表示,對伊朗的軍事行動將持續「四至五周」,但戰事至今仍未結束。隨着衝突持續,燃油價格高企,化肥及其他大宗商品供應短缺,海灣地區能源設施和出口通道也遭到嚴重破壞。
華爾茲還表示,特朗普政府正進一步加大對伊朗的經濟施壓。他稱,美國總統特朗普和美國海軍有能力在可預見的未來維持對伊朗港口的封鎖。按照他的說法,只有處理掉伊朗的高濃縮鈾,並與伊朗就其境內鈾濃縮活動達成實質性協議,美國在這場衝突中的戰略目標纔算實現。
與此同時,據新華社援引《紐約時報》報道,美國和以色列軍方已制定具體計劃,準備在11月美國國會中期選舉結束後再次打擊伊朗,但特朗普是否會批准實施這一計劃尚不確定。
對原油市場而言,這意味着供應風險可能持續更長時間。即使短期內沒有出現新的重大供應中斷,只要市場認為霍爾木茲海峽航運恢復仍存在不確定性,原油價格就可能繼續包含較高的地緣政治風險溢價。若衝突進一步升級,關鍵能源設施或運輸通道遭到新的打擊,油價仍可能受到提振。
不過,油價進一步上漲也面臨制約。如果霍爾木茲海峽原油運輸繼續恢復,實際供應緊張程度可能低於期貨市場的預期;持續高企的運費和能源成本也可能壓縮煉廠利潤,限制原油加工需求。油價漲幅過大還可能抑制消費,並加劇全球經濟面臨的成本壓力。
原油期貨與實貨市場分化,供應恢復仍是關鍵變量
儘管地緣政治風險持續推高期貨價格,中東原油供應卻並非一直處於惡化狀態。
彭博社援引摩根士丹利的數據稱,中東原油出口量已恢復至接近戰前水平。霍爾木茲海峽原油運輸近期有所恢復,對實貨市場形成一定壓力,實貨原油價格走弱,與期貨價格持續上漲形成反差。
這一分化反映出兩個不同的市場邏輯:期貨交易者更關注未來供應中斷的可能性,而實貨市場則更直接地反映當前可獲得的原油數量、運輸成本和煉廠採購需求。
運輸成本是其中一個關鍵變量。
TD Securities高級大宗商品策略師Ryan McKay表示,除中東衝突升級風險外,運費正在成為影響油價的重要邊際因素。較高的到岸成本可能壓縮煉廠利潤,進而限制煉廠加工量,對原油價格上漲形成一定製約。
但與此同時,原油運輸成本高企、供應鏈受阻,也可能使柴油等成品油市場繼續保持緊張。
因此,當前市場面臨的並非簡單的原油供應不足,而是原油運輸、煉化加工與成品油供應之間的結構性矛盾。即使原油出口逐步恢復,只要運輸成本居高不下、成品油供應仍然受限,能源價格壓力就未必會同步緩解。
柴油供應緊張加劇能源壓力,美國再動用戰略油儲
原油價格上漲的影響已經延伸至成品油市場,其中柴油供應尤其值得關注。
彭博社指出,成品油價格今年以來的漲幅甚至超過原油,柴油尤為明顯。中東地區成品油運輸仍受到限制,疊加烏克蘭持續襲擊俄羅斯煉油設施,進一步加劇了全球成品油供應壓力。
在這種背景下,多國政府已開始動用庫存,以緩解能源供應緊張局面。
美國能源部周五宣佈,授權緊急交換最多40萬桶戰略石油儲備(SPR)原油,以應對路易斯安那州Lake Charles煉廠的原油供應中斷。該煉廠由Phillips 66運營,日加工能力約為26.4萬桶。能源部表示,此次交換將幫助彌補臨時性的原油交付缺口,維持路易斯安那州及周邊地區交通燃料的生產供應。
此次安排並非直接出售庫存,而是以借出原油、日後歸還並額外償還一定數量原油的方式進行。美國能源部稱,Phillips 66將歸還所借原油,並額外返還溢價原油,以幫助補充戰略儲備。
不過,這次應急交換規模有限,主要針對特定煉廠的供應中斷,並不等同於美國為壓低整體油價而進行新一輪大規模釋儲。
更值得關注的是,美國戰略石油儲備已經降至1982年以來的最低水平。此前,美國政府因伊朗戰爭導致的供應鏈擾動而動用庫存,此前拜登政府也曾在俄烏衝突後釋放儲備。庫存緩衝能力下降,意味着未來若出現更大規模的供應中斷,美國可用於迅速彌補缺口的戰略資源將受到限制。
與此同時,特朗普政府仍在尋求其他方式緩解國內燃油價格壓力,包括推動與俄羅斯達成柴油供應安排。
原油價格持續走高,可能進一步推高汽油、柴油及航空燃油等產品的成本,並通過運輸、物流和工業生產等環節傳導至更廣泛的商品價格。如果能源價格上漲持續較長時間,通脹壓力也可能重新抬頭,令各國央行在控制物價與支持經濟增長之間面臨更復雜的權衡。