來源:期貨日報
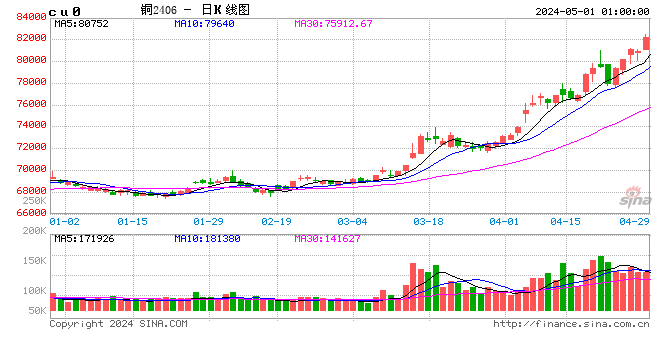
2026年年初以來,滬銅主力合約價格運行中樞逐步抬升,9月以來在11萬元/噸附近運行。筆者認為,當前銅價隱含一定的政策預期溢價——美國加徵進口關稅預期下的囤銅行為,致使非美國地區銅庫存和現貨供應偏緊。

回顧美國的囤銅行為,最早可追溯到2024年下半年,2024年第四季度COMEX銅庫存超額累積,合計增加近3萬噸。2025年1月,市場預期美國將對電解銅加徵關稅,COMEX銅較LME銅轉為升水(此前長期為平價結構),兩地價差促使交易商將電解銅從非美國地區運往美國本土。該現象在2025年、2026年間歇性出現,最終導致全球銅顯性庫存失衡,美國與非美國地區的庫存水平和供需結構矛盾加劇。一方面,美國當前佔據了全球銅顯性庫存約78%的份額,但2025年其電解銅消費量僅佔全球的5.8%,庫存與實際需求嚴重不匹配。另一方面,非美國地區的銅顯性庫存佔比約為22%,處於近5年來16%的低分位水平,庫存流動性難以滿足龐大的市場需求,從而導致2026年8月、9月LME銅現貨和國內電解銅現貨相繼出現近年來的高升水結構。
市場此前的主流預期為美國於9月底公布電解銅進口關稅政策結果,但直至10月中旬,該政策仍然處於待定狀態。9月10日,根據報道,「白宮尚未就精煉銅關稅作出決定,官員們正在權衡銅價上漲可能推高製造成本與鼓勵國內採礦的潛在好處」。市場對美國加徵關稅的預期緩和,LME銅價在創下歷史新高後暫停了上漲態勢。由於關稅政策即期落地、延後落地和落空等不同情境對銅價的影響不一,關稅政策的持續待定狀態致使銅價缺乏明確方向,9月10日之後銅價持續處於區間震盪格局中。
從政策目的角度分析,美國銅關稅政策遲遲未能明確的原因,或許在於該政策「推動美國冶煉產能重建」的目的難以實現。首先,關稅政策的長期穩定性不足會削弱遠期投資回報預期,難以真正撬動產業資本投入。該政策本質上是通過行政手段攫取下游終端利益,「補貼」冶煉和加工等中游環節收益,以促進中游產業發展,這類產業政策或難以長期持續。其次,美國當前的核心瓶頸是冶煉產能約束,而非銅貿易問題。對電解銅加徵關稅,相當於對美國經濟結構性必需的原材料徵稅,並不能使美國本土冶煉產能快速滿足需求。美國現存僅2座冶煉廠,即便美國銅價上漲,工廠受產能天花板限制也無法快速增產。最後,新增的關稅成本還會直接轉嫁到下游終端,損害相關企業利益。綜上,關稅政策是否實施、如何實施需要權衡多方面利弊,當前關稅政策預期通過美國持續囤銅行為推高了全球銅價,政策或已陷入兩難之地,美國政府對關稅的評估結果仍然處於待定狀態。

從當前銅基本面來看,供應端仍然維持緊缺格局,需求端受到一定抑制。銅礦端,2026年1—7月全球銅礦累計產量為1334.5萬噸,按年下降0.34%,為近年來首次出現按年下降。其中智利銅礦產量按年降幅顯著,1—7月累計按年下降6.9%。冶煉端,2026年上半年,在硫酸價格持續上行的背景下,尚可維持正現金流利潤,但下半年隨着硫酸價格和銅礦TC/RC(加工費)同步下降,現貨冶煉利潤已轉負。7月、8月和9月中國電解銅產量按年分別下降4.04%、2.09%和0.04%,連續3個月下降,且為近5年來首次出現按年下降。在原料供應偏緊疊加冶煉利潤承壓的背景下,預計後續電解銅產量增幅有限。需求端,2026年二季度銅價出現調整,自2025年第四季度以來受抑制的終端需求大幅釋放,3—6月全球電解銅消費量、中國表觀消費量分別按年上漲3.83%、4.35%。而三季度以來,隨着銅價重心上移,需求出現一定幅度走弱,7—8月中國電解銅表觀消費量按年下降3.96%。

整體來看,隨着美國關稅政策持續處於待定狀態,非美國地區銅價在一定程度上回歸基本面定價,但當前銅價對終端需求存在一定抑制作用。筆者對關稅政策能否達成「推動美國冶煉產能重建」的目標持謹慎態度,當前銅價隱含一定政策預期溢價,關稅政策的不同情景對銅價的影響不一,建議繼續關注美國關稅政策推進節奏。