AI概念股的一輪集中拋售,意外成為美國國債市場的最大利好。
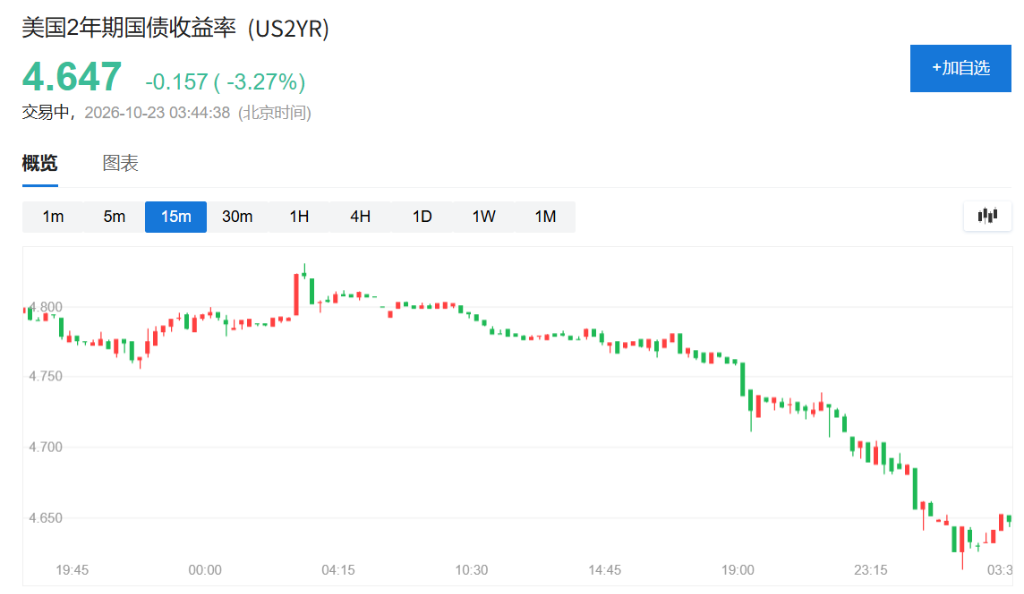
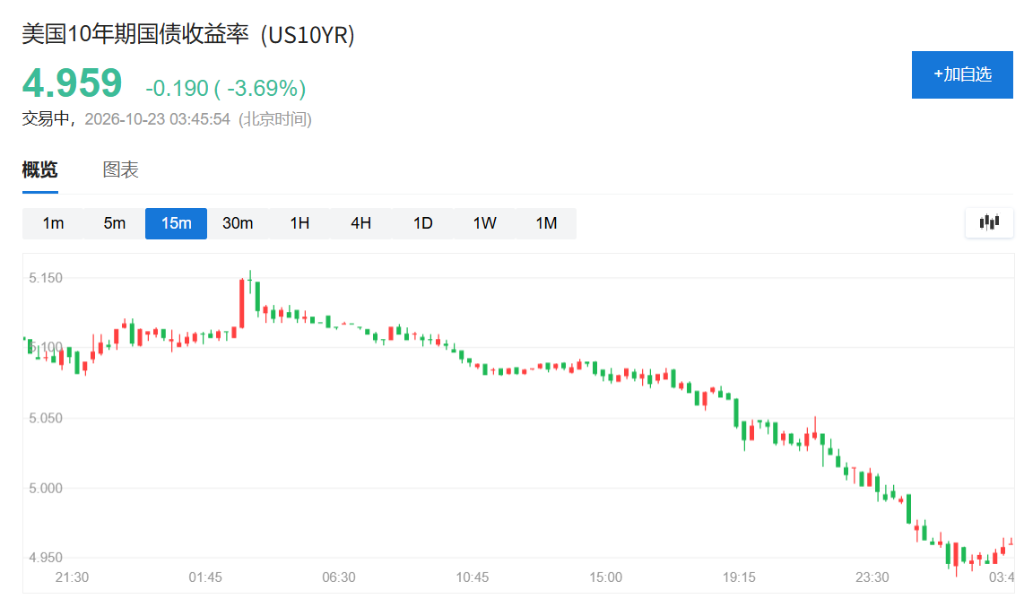
周四,隨着多家科技巨頭財報引發市場對AI資本支出可持續性的質疑,美債收益率全線大幅回落,2年期至10年期美債收益率單日降幅均超15個點子,創逾一年來最大單日跌幅,美債由此迎來2025年8月以來最佳單日表現。
10年期美債收益率跌破5%,為近一個月以來首次。
高盛Rich Privorotsky在給機構客戶的晨報中將這一現象定性為"令人矚目的反身性"——AI資本支出的每一分回撤,都意味着潛在債券供給的減少,從而直接為債市減壓。
在Privorotsky看來,當超大規模雲計算企業發行債務的規模已可與美國國債相提並論時,AI資本支出的任何收縮,實質上等同於減少債券市場的潛在供給壓力,其效果近似於一次量化寬鬆。
財報觸發拋售,多重信號動搖市場信心
本輪科技股下跌的導火索,來自一系列參差不齊的財報信號。據高盛Privorotsky梳理,市場承壓源於至少五個因素。
其一,Lam Research(LRCX)業績雖強,但未能突破市場的隱性預期上限,指引亦未提供明顯上行空間,日本東京電子股價隨之下跌逾6.99%;
其二,特斯拉將全年資本支出指引從逾250億美元下調至約200億美元,與SpaceX此前釋放的積極信號明顯背離,市場對資本支出倒退的反應尤為敏感;
其三,Meta財報整體表現尚可,將全年資本支出指引下限上調至1350億美元,但這意味着僅第四季度單季支出即需達到490億至590億美元,規模之大引發市場對執行可行性的疑慮;
其四,德州儀器業績表現優異,模擬芯片全面復甦、數據中心需求強勁,但股價反應平淡;
其五,DeepSeek開源推理模型DeepInfer宣稱可在現有算力基礎上大幅提升推理效率,從而釋放存量算力,引發市場重新審視增量算力需求的必要性。
Privorotsky的總結是:
上述任何一條單獨來看都算不上顛覆性,但疊加在一起,足以動搖本已脆弱的市場情緒。
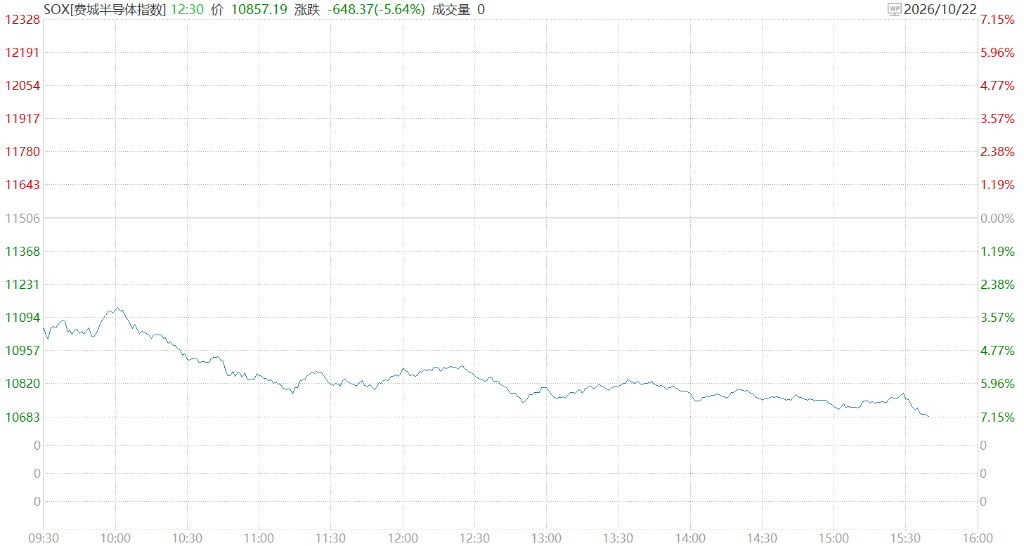
他指出,在周三小幅反彈之前,半導體板塊此前11個交易日中已有10日收跌,而那次反彈"表現已屬乏力"。
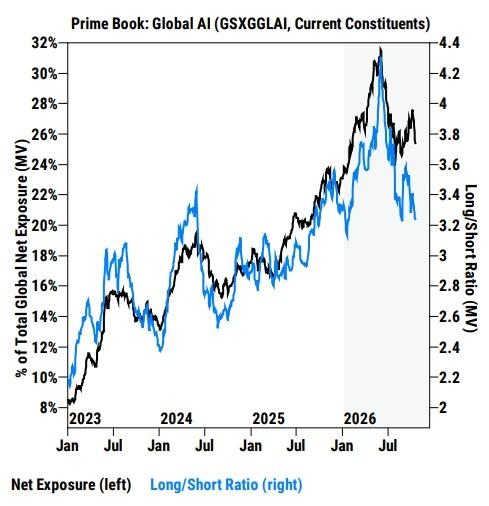
高盛Prime數據顯示,AI相關資產淨敞口占全球總淨敞口的比例,已從今年夏季約31%的峯值回落至約25%,多空比率從逾4.2壓縮至約3.2。
受上述消息拖累,周四費城半導體指數跌超7%。英特爾、AMD跌超8%,高通跌超3%。
AI資本支出與債務供給的內在關聯
Privorotsky的分析觸及了一個更深層的市場結構邏輯:AI資本支出的規模,已直接影響債券市場的供需平衡。
Meta的案例頗具說明意義。僅第三季度,Meta就新增了760億美元的表外承諾(主要為租賃負債),使表外承諾總額升至7470億美元。
與此同時,Meta已與亞馬遜一道加入自由現金流為負的陣營。Meta首席財務官在財報電話會議上警告稱,"大規模投入"將推高服務成本,此言一出,Meta股價隨即回吐盤後大部分漲幅。
在Privorotsky看來,當超大規模雲計算企業發行債務的規模已可與美國國債相提並論時,AI資本支出的任何收縮,實質上等同於減少債券市場的潛在供給壓力,其效果近似於一次量化寬鬆。
他由此得出一個令股票多頭不安的推論:若利率問題只能在AI股票下跌時才能緩解,債市事實上在客觀上"受益於"AI交易的持續低迷,而正忙於加息的聯儲局也不會主動介入救市。
美債多重利好共振,期權成本飆升
除AI股票拋售外,法國主權債務危機的持續發酵也為美債提供了額外支撐。
法國10年期國債收益率與德國同期限國債收益率之差一度擴大至逾170個點子,創2011年歐債危機以來最高水平,疊加法國國內生活成本抗議浪潮,引發資金向美債和德債避險。
此外,市場對聯儲局明年加息的預期也有所收斂,目前完全定價於明年1月加息25個點子,而非此前預計的12月。
上述背景下,周四美債期權對沖成本飆升至3月以來最高水平,10年期美債收益率跌破5%後,有交易員斥資約700萬美元的期權費,建立10年期收益率在一個月內降至4.6%附近的頭寸,合約規模約6.5萬張。
與此同時,CME數據顯示,長債期貨出現大規模新增空頭頭寸,相關空頭在美債上漲過程中面臨被動回補壓力,進一步助推漲勢。
儘管布倫特原油在沙特遭受襲擊後重上每桶112美元,但在花旗利率衍生品策略師Michael Chang看來:
美債正在表現出真正的避險資產屬性,這對利率市場而言是令人鼓舞的信號。