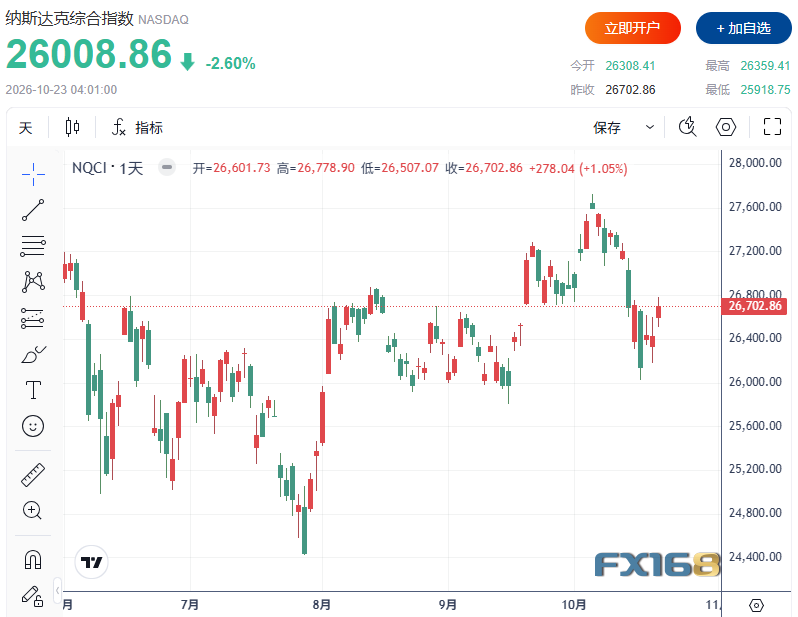
FX168財經報社(北美)訊 周四(10月22日),美國股市遭遇新一輪科技股拋售潮,人工智能(AI)領域不斷膨脹的資本支出引發投資者強烈擔憂。納斯達克綜合指數暴跌2.6%,創下6月5日以來最大單日百分比跌幅,半導體板塊更是遭遇集體重挫。Meta、特斯拉及多家芯片企業股價大幅下挫,反映華爾街正重新審視AI投資熱潮背後的孖展壓力和盈利前景。與此同時,中東衝突升級推動國際油價觸及五個月高位,進一步加劇市場對通脹持續高企以及聯儲局繼續加息的擔憂。
納指創四個多月最大跌幅,芯片股遭遇猛烈拋售
截至周四收盤,道瓊斯工業平均指數微漲11.89點,漲幅0.02%,報52867.98點;標普500指數下跌93.74點,跌幅1.21%,報7663.43點;納斯達克綜合指數重挫694點,跌幅2.60%,報26008.86點。科技股成為市場下跌的主要拖累,而藍籌股相對集中的道指則在尾盤勉強收漲,凸顯不同板塊之間的明顯分化。
半導體板塊成為此次拋售的重災區。費城半導體指數暴跌6.7%,創下6月23日以來最大單日百分比跌幅。英特爾、AMD、閃迪和邁威爾科技等芯片企業股價均下跌超過8%,反映投資者正在大幅削減對AI芯片及相關基礎設施企業的風險敞口。作為本輪美股牛市的重要推動力量,半導體板塊此前憑藉人工智能熱潮獲得大量資金追捧,如今卻成為市場重新定價時首當其衝的領域。
更令人關注的是,費城半導體指數已經較6月22日創下的歷史收盤高點回落超過26%,進入技術性熊市區域。不過,該指數今年以來仍累計上漲51.5%,明顯領先標普500指數同期11.9%的漲幅。這意味着,即便經歷近期大幅調整,芯片板塊此前積累的漲幅仍然相當可觀,也使投資者進一步擔心相關股票是否仍存在估值調整空間。
Murphy & Sylvest高級財富顧問兼市場策略師Paul Nolte表示,周四華爾街真正遭受衝擊的主要是科技板塊,而科技股恰恰是今年6月之前推動市場上漲的重要力量。他指出,投資者開始意識到,AI投資故事中存在一些尚未解決的問題。由於科技企業在美國主要股指中佔據較高權重,這些擔憂正在對整體指數造成越來越明顯的影響。
Meta暴跌7%,十多年來首次出現現金淨流出
Meta成為此次科技股拋售的焦點之一。儘管這家Facebook母公司的最新季度業績超過分析師預期,但其股價周四仍暴跌7%。投資者擔憂的核心並非公司缺乏收入增長,而是其為了爭奪人工智能市場不斷增加的資本投入,可能對現金流和未來盈利能力造成持續壓力。
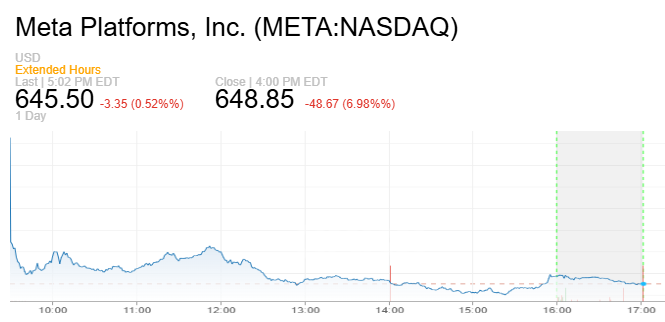
根據公司披露的最新業績,Meta由於AI相關鉅額支出,出現十多年來首次現金淨流出。同時,該公司宣佈計劃以一拆二的方式進行無投票權股份拆分,以支持人工智能領域的孖展及資本需求。雖然Meta的AI業務前景依然受到市場關注,但投資者開始擔心,大型科技企業持續投入數百億美元建設數據中心、購買高性能芯片和擴充計算能力,最終能否帶來足以支撐這些支出的投資回報。
過去兩年,華爾街對AI投資普遍採取較為寬容的態度。只要企業能夠證明自己在人工智能領域保持領先,即便資本支出不斷刷新紀錄,市場仍願意給予較高估值。然而,隨着孖展成本持續高企、資金需求不斷擴大,投資者的關注重點正在發生變化:AI帶來的收入增長能否真正轉化為利潤?企業是否必須持續追加投入才能維持競爭優勢?如果未來AI商業化進程低於預期,鉅額資本支出又將如何影響企業的資產負債表?
Meta的最新財報使這些問題再次成為市場焦點,也對其他正在大規模投資AI基礎設施的科技巨頭構成壓力。市場擔憂,如果連擁有龐大廣告收入和成熟商業模式的Meta,都開始因AI投入出現明顯現金流壓力,那麼那些更加依賴外部孖展、尚未建立穩定盈利模式的新興AI企業,未來面臨的挑戰可能更加嚴峻。
黃仁勳揭開AI行業孖展困境,市場擔憂蔓延至信貸領域
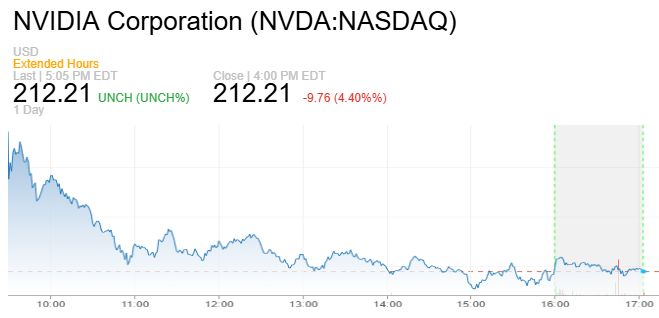
進一步加劇市場不安的,是英偉達首席執行官黃仁勳有關AI孖展環境的最新評論。黃仁勳表示,市場對新型雲計算服務商(Neoclouds)的需求異常強勁,但資本供應不足正在成為制約行業進一步發展的重要因素。這一表態凸顯出AI行業當前面臨的深層矛盾:市場對計算能力的需求仍然旺盛,但支持數據中心和算力基礎設施持續擴張的資金並非無限。
Neoclouds通常是指專門提供GPU算力、AI模型訓練及相關計算基礎設施的新興雲服務企業。這類公司的商業模式往往需要在收入充分兌現之前,提前投入鉅額資金購買芯片、建設數據中心,並簽訂長期能源及設備採購合同。由於前期投入龐大,不少企業高度依賴債務孖展、股權孖展或長期客戶合同維持擴張,一旦資本市場風險偏好下降,其孖展成本和經營壓力便可能迅速上升。
其中,CoreWeave等AI雲計算企業的債務孖展狀況近期持續受到華爾街關注。隨着部分AI相關債券收益率及信用風險指標維持高位,投資者開始擔憂,資本市場是否還有足夠的風險承受能力,繼續支持整個AI產業鏈的高速擴張。黃仁勳關於資本稀缺的表態,進一步將市場注意力從AI需求增長轉向產業孖展能力,也使芯片製造商、數據中心運營商及相關供應鏈企業面臨更大的估值壓力。
分析人士認為,AI行業目前並非完全缺乏需求,而是投資者開始重新評估需求增長與資本回報之間的關係。如果企業必須持續投入越來越多的資金,才能維持同樣的增長速度,那麼即使AI產業長期前景依然樂觀,相關股票的估值也可能面臨持續調整。
特斯拉下跌3.1%,部分傳統行業逆勢上漲
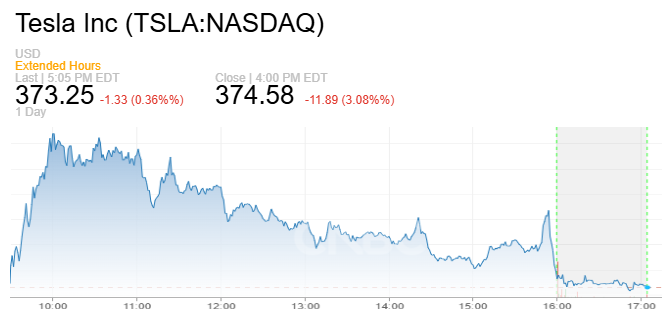
科技股的疲軟同樣拖累特斯拉。儘管這家電動汽車製造商意外錄得正自由現金流,並下調2026年資本支出計劃,其股價周四仍下跌3.1%。這一表現反映,在市場風險偏好下降的環境下,即便企業公布某些積極財務指標,也未必能夠阻止投資者減少對高估值成長股的持倉。
不過,周四的市場下跌並非全面性的恐慌拋售。與科技股形成鮮明對比的是,部分消費必需品、金融及工業企業在財報公布後逆勢上漲。寶潔公司雖然警告成本壓力可能進一步侵蝕利潤,但其季度業績仍超過市場預期,推動股價上漲5.6%。私募投資巨頭黑石集團上漲8.4%,此前公司表示,AI相關債務信用利差擴大可能為投資者創造鎖定更高回報的機會。
與此同時,洛歇·马丁在上調全年銷售額和利潤預測後上漲7%,音樂流媒體平台Spotify因預計第四季度利潤超過華爾街預期而大漲11.1%。聯合太平洋鐵路公司也在季度盈利超預期的推動下上漲3.6%,儘管公司同時警告燃料成本上升可能影響未來經營表現。這些個股走勢顯示,投資者並非完全撤離股票市場,而是正在重新調整資金配置,將部分資金從高估值科技股轉向盈利表現更明確、現金流相對穩定的行業。
中東戰火推高油價,聯儲局加息陰影再度籠罩華爾街
除了AI孖展風險,中東局勢持續緊張也是周四影響市場情緒的重要因素。隨着伊朗支持的胡塞武裝對沙特阿拉伯目標發動新一輪襲擊,國際原油價格攀升至五個月高位。市場擔憂,地區衝突如果進一步擴大,可能對石油生產設施、能源運輸線路及全球原油供應造成更嚴重的衝擊。
油價上漲使本已複雜的美國通脹前景面臨新的不確定性。此前公布的美國通脹數據持續顯示價格壓力頑固,而能源成本進一步上升,可能通過汽油、運輸和工業生產成本傳導至更廣泛的經濟領域。如果通脹無法按照預期回落,聯儲局可能不得不在更長時間內維持偏緊的貨幣政策,甚至採取進一步加息措施。
與此同時,美國勞工部最新公布的數據顯示,首次申請失業救濟人數仍然接近數十年來的低位,反映美國就業市場整體保持韌性。這意味着,聯儲局在制定貨幣政策時,可能擁有更多空間繼續優先應對通脹,而不必立即因就業市場惡化轉向寬鬆。目前,金融市場正在計入聯儲局今年年底前再次加息25個點子的可能性。
對於高度依賴資本投入的AI行業而言,這一局面尤其不利。持續高企的利率不僅意味着企業孖展成本增加,還可能降低未來盈利的估值吸引力。與此同時,如果能源價格上漲進一步推高數據中心運營成本,AI企業可能面臨資本投入與日常運營成本同步攀升的雙重壓力。
83%的標普500企業盈利超預期,為何市場仍然下跌?
值得注意的是,儘管科技股遭遇重挫,美國上市公司的整體財報表現並不疲弱。根據倫敦證券交易所集團(LSEG)最新統計,截至目前,已有111家標普500指數成分股公司公布第三季度業績,其中約83%的企業盈利超過分析師預期。換言之,本輪科技股下跌並非因為美國企業整體盈利突然惡化,而是投資者對部分科技公司的估值及未來資本回報產生了新的疑慮。
市場成交和升跌家數也反映出明顯的板塊分化。周四美國交易所股票總成交量達到187.9億股,高於過去20個交易日171.9億股的日均成交量。紐約證券交易所上漲股票數量略多於下跌股票,但納斯達克市場有2766只股票下跌,僅2022只上漲。與此同時,納斯達克綜合指數成分股中有342只股票創下52周新低,僅82只創下新高,表明科技及成長型企業承受的拋售壓力明顯高於市場其他領域。
這種分化也說明,華爾街當前並非全面否定美國經濟和企業盈利前景,而是在重新評估此前被市場賦予極高增長預期的科技板塊。尤其是在AI相關企業資本支出迅速膨脹、信用利差擴大以及利率前景趨緊的背景下,投資者開始要求更加明確的盈利兌現能力,而不是僅僅依賴對未來技術發展的樂觀想象。
AI投資熱潮迎來關鍵考驗,華爾街開始重新審視牛市基礎
納指周四創下四個多月以來最大單日跌幅,費城半導體指數從歷史高點回落超過26%,顯示支撐美股此前上漲的AI投資主題正在經歷新一輪壓力測試。過去,市場最關注的是哪些公司能夠率先掌握先進芯片、建設最大規模的數據中心,以及在AI競爭中搶佔領先地位。如今,投資者更加關注這些投資究竟需要多少資金、企業能否持續承擔,以及最終能否產生足以支持當前估值的盈利和現金流。
更復雜的是,AI行業孖展壓力並非孤立存在。國際原油價格因中東局勢升溫而上漲,聯儲局可能繼續加息,企業孖展成本維持高位,這些因素都可能削弱科技股的估值支撐。如果未來AI基礎設施投資增速放緩,受影響的可能不僅是雲計算服務商,還包括半導體製造商、服務器供應商、電力設備企業以及整個AI產業鏈。
接下來,投資者將密切關注大型科技企業後續公布的資本支出指引、AI基礎設施公司的孖展狀況,以及聯儲局10月27日至28日議息會議釋放的政策信號。如果企業能夠證明AI相關收入和利潤正在加速增長,當前拋售可能被視為此前過高估值的一次調整;但如果孖展壓力持續擴大、現金流惡化與高利率環境相互疊加,科技股可能面臨更長時間的估值重估。
對於華爾街而言,這輪科技股下跌所揭示的核心問題,已經不再是人工智能能否改變世界,而是在AI真正創造足夠利潤之前,科技巨頭究竟還需要投入多少資金,以及投資者是否願意繼續為這場昂貴的技術競賽買單。