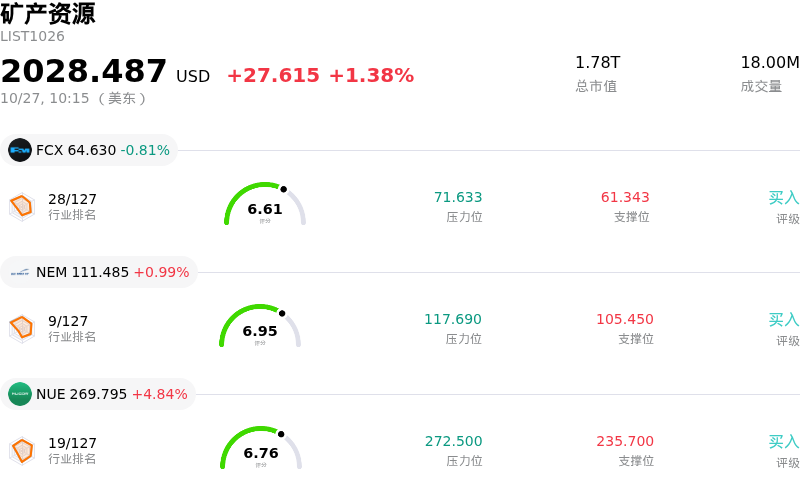
必和必拓 (BHP) 盤中上漲3.01%, 所屬行業礦產資源上漲1.38% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 下跌 0.81%;紐蒙特 (NEM) 上漲 0.99%;紐柯鋼鐵 (NUE) 上漲 4.84%。
今日是什麼導致了必和必拓(BHP)股價上漲?
必和必拓(BHP Group)在交易時段展現出強勁的上行勢頭,這得益於戰略資產擴張公告以及關鍵能源轉型金屬強勁的長期需求基本面。股價上漲的核心催化劑是該公司宣佈與智利國家銅業公司(Codelco)達成聯合勘探協議,以勘探位於安託法加斯塔地區的 Anillo 銅礦項目。通過向具備高勘探潛力的銅礦區塊配置資金,管理層表達了擴大其全球銅資產組合的明確決心。投資者對這一戰略舉措作出了積極回應,將其視為在該高確定性大宗商品領域實現長期資源替代的理性途徑。
股價的上漲也反映了市場對必和必拓近期運營表現和盈利能力更為廣泛的重新評估。儘管受例行檢修、安全暫停以及南美惡劣天氣等因素影響,第一季度銅產量遭遇暫時性逆風,但公司的整體基礎現金流依然穩固。西澳鐵礦石業務創下了吞吐量歷史新高,而銅和冶金煤的實際售價與去年同期相比依然極為強勁。此外,管理層重申了主要資產類別的全年產量和單位成本指引,向機構投資者表明運營層面的摩擦只是暫時的,而非結構性問題。
宏觀經濟驅動因素和行業維度的動態也為該股提供了額外的上行動力。全球電氣化趨勢以及針對人工智能和數據中心擴張的基建投資增長,持續鞏固着市場對銅的長期需求。隨着銅在集團利潤中的佔比日益提升,股票市場賦予了必和必拓相對於傳統大宗散貨同行更高的估值溢價。在經歷近期全行業的盤整後,機構資金的逢低吸納以及對公司長期盈利能力的堅定信念推動股價走高,使其能夠消化盤中波動並實現穩健的整體表現。
必和必拓(BHP)技術分析
必和必拓 (BHP) 技術面來看,MACD(12,26,9)數值-0.721,處於賣出狀態,RSI數值43.897處於中性狀態,Williams%R數值54.034處於中性狀態,注意關注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 處於礦產資源行業,最新年度營業收入$58.76B,處於行業2,淨利潤$9.83B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$77.25,最高價為$96.00,最低價為$61.50。
關於必和必拓(BHP)的更多詳情
公司特定風險:
- 一季度銅產量下滑及運營瓶頸:必和必拓發布的季度運營更新顯示,受埃斯康迪達(Escondida)礦山礦石品位下降、智利天氣干擾以及卡拉帕蒂納(Carrapateena)礦山傳送帶故障影響,銅總產量按年下降19%至400,700噸,比分析師一致預期低了6%。
- 鐵礦石實現價格走弱:受中國鋼鐵需求持續波動及更廣泛的宏觀經濟逆風影響,鐵礦石實現價格按年下降9%至每噸76.27美元,直接對其核心鐵礦石業務的利潤率造成壓力。
- 澳大利亞監管及稅收逆風:公司管理層強調,與具有競爭力的其他國際礦業司法管轄區相比,澳大利亞不斷加劇的監管摩擦以及缺乏競爭力的稅收優惠框架劣勢明顯,從而帶來了項目執行和資本重新配置風險。
- 估值溢價偏高及資本配置風險:公司的滾動市盈率已擴大至20.0倍,而歷史5年中位數為14.3倍,伴隨着近期內部人士減持以及大型增長項目執行的不確定性,引發了機構對估值過高的擔憂。
原文鏈接