智通財經APP獲悉,10月27日,劉彥春管理的景順長城新興成長混合型證券投資基金披露三季報。報告期內,寧德時代持倉增加20%,白酒類股票則有所下降,山西汾酒遭大幅減持25%,降幅最大。劉彥春認為,在當前AI投資熱潮與國內需求疲軟並存的背景下,決定一項資產長期回報的,並不是短期行業景氣度本身,而是買入時的價格,以及企業未來持續為股東創造價值的能力。
報告期內,基金A類份額淨值增長率為4.72%,業績比較基準收益率為-17.37%;C類份額淨值增長率為4.57%,業績比較基準收益率為-17.37%。
截至三季度末,該基金十大持倉為:藥明康德(603259.SH)、貴州茅台(600519.SH)、美的集團(000333.SZ)、海大集團(002311.SZ)、晨光股份(603899.SH)、海康威視(002415.SZ)、寧德時代(300750.SZ)、山西汾酒(600809.SH)、古井貢酒(000596.SZ)、伊利股份(600887.SH)。
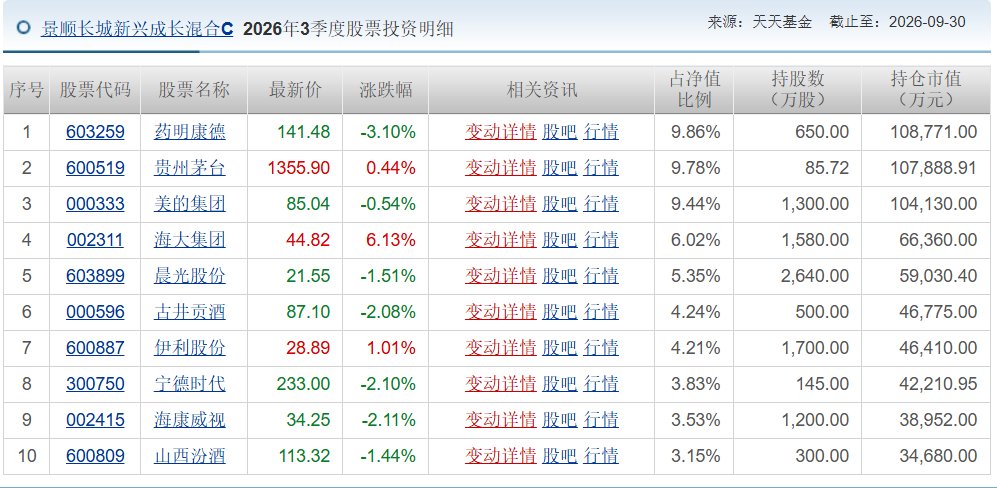
藥明康德、貴州茅台、美的集團依然佔據基金前三大重倉,持倉市值分別為10.88億元、10.79億元、10.41億元。與上季度相比,寧德時代獲加倉24.31萬股,加倉幅度為20.14%,持倉市值為4.22億元。
減持方面,白酒股倉位有明顯下降,山西汾酒、古井貢酒、貴州茅台遭減倉,減倉幅度分別為25.00%、3.47%、1.47%;此外,海康威視、海大集團倉位分別減少20.00%、8.67%。
三季度,國內經濟繼續呈現出「生產和出口較強、內需偏弱」的特徵。出口仍是現階段經濟增長的重要拉動力量,其中高技術產品,如半導體和汽車出口表現尤為強勁。與此同時,內需消費未見明顯起色,服務消費相對較好,而商品消費增長依然乏力。
股票市場方面,三季度行業表現與基本面景氣度出現了較為明顯的背離,市場經歷了劇烈的風格反轉和估值再平衡。資金從前期漲幅較大、交易擁擠度較高的AI相關板塊中持續撤出,轉而流向此前長期承壓、估值相對較低的價值型板塊。市場定價邏輯也由對遠期高增長的追逐,逐漸轉向對估值安全邊際和現實現金流的重新重視。
劉彥春表示,中國仍擁有較為充足的政策空間和產業基礎,當前的內需不足最終會通過政策優化、企業自身調整以及市場出清逐步得到修復,只是這一過程需要時間。
發展高科技產業以及依靠海外需求拉動經濟,有助於改善企業盈利,並逐步修復居民、企業和地方政府的資產負債表。但這一過程可能比市場期待的更加漫長。科技產業資本和技術密集度較高,對就業、居民收入以及大衆消費的直接溢出效應相對有限。僅依靠科技產業升級和海外需求,內需的全面修復仍需要較長時間。
海外方面,近期美國長期國債收益率大幅上升,可能逐漸成為AI資本開支熱潮的一個內生約束機制。其中,高槓杆、依賴外部孖展且現金流回收周期較長的AI項目可能率先受到影響。
AI投資是近年來美國資本開支和經濟增長的重要推動力量之一,但傳統加息對AI資本開支的抑制可能有限,首先受傷的反而是住房、傳統投資和普通消費,同時AI又是美國政府重點支持的產業,因此政策存在明顯矛盾。
與此同時,AI產業本身仍處於激烈競爭階段,模型之間的競爭格局遠未穩定。在價格競爭不斷加劇背景下,產業需求的高速增長並不必然等同於產業鏈利潤的長期高速增長。當前部分環節的高景氣能否持續,最終仍取決於真實盈利能力、資本回報率以及行業競爭格局,而不能簡單依據短期資本開支增速進行線性外推。