獨角獸早知道 iponews
|資訊撬動新資本|
10月25日,據港交所披露,蘇州登臨科技股份有限公司通過港交所主板上市聆訊,擬以18C章特專科技公司身份登陸港股,中信證券、中信建投國際、中銀國際為聯席保薦人。這家成立於2017年的GPGPU(通用圖形處理器)提供商,正試圖在英偉達主導的AI算力市場中,切出一塊屬於中國企業AI的增量蛋糕。
招股書中最引人注目的,是2026年前四個月的財務數據:營收2.004億元,超過了2025年全年的1.713億元;淨虧損從上年同期的1.083億元驟降至1650萬元;經調整純利錄得2060萬元,實現了扭虧為盈。從2023年虧損3.32億元,到2026年前四個月經調整層面轉正,登臨科技似乎在「未商業化公司」的標籤下,提前跑出了盈利拐點。
根據多家媒體報道,登臨科技此次IPO計劃募資約3億至4億美元,IPO前估值約72億元人民幣。
綜合 | 招股書 編輯 | Arti
本文僅為信息交流之用,不構成任何交易建議
*公衆號後台回覆「登臨科技」獲取完整招股書。

在英偉達CUDA生態近乎壟斷的GPGPU市場,後來者必須找到差異化的技術路徑,才能在客戶的機房中存活下來。
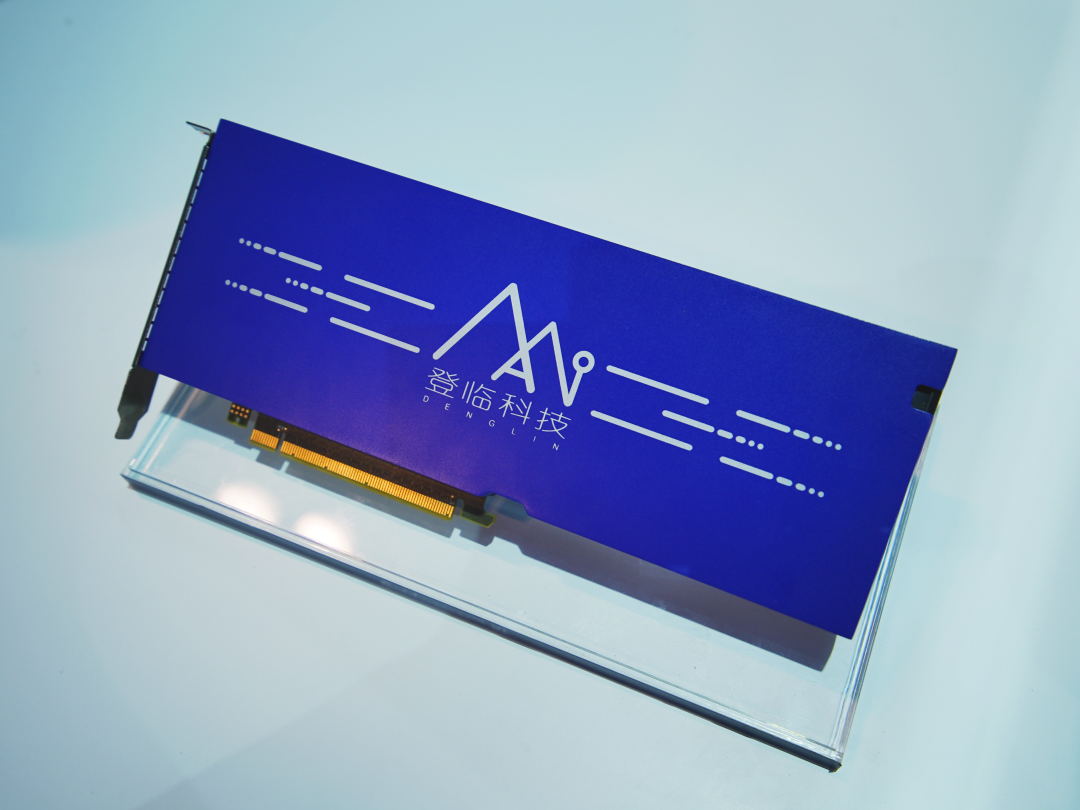
登臨科技的選擇是「片內異構」。其自主研發的GPU+(Minsky™)架構,將可編程通用計算單元(CU)、張量計算引擎及高帶寬片上內存子系統,直接集成在單顆芯片內。
這種設計不同於傳統的GPU+CPU+FPGA離散系統,它減少了外部組件之間的數據傳輸延遲,在單一芯片內實現了軟硬件系統的精細協同。配合完全自研的瀚銘(Hamming®)軟件棧(兼容CUDA及主流AI開發框架),公司在底層硬件和軟件生態上建立了一套完整的技術閉環。
公司採用典型的Fabless(無晶圓廠)模式,將資源集中在架構設計、IP開發和軟件棧上,晶圓製造和封測外包給第三方。產品線主要分為企業數據中心產品(如Goldwasser系列)和邊緣推理產品。按2025年收入計,登臨科技在中國企業AI GPGPU市場排名第三,市場份額約1.0%。
1.0%的市佔率,放在英偉達的絕對統治力面前顯得微不足道。但登臨科技的商業邏輯,並非在通用大模型訓練市場與巨頭硬碰硬,而是聚焦在「企業AI」這一特定場景,智慧城市、企業私有云、教育、工業質檢、行業大模型部署及系統集成。這些場景對算力成本、能效比和私有化部署有着極高的要求,而這正是國產GPGPU能夠憑藉性價比和本地化服務實現滲透的縫隙。
從財務數據看,登臨科技正處在一個典型的「跨越盈虧平衡點」的早期階段。
2023年至2025年,公司營收從2790萬元增至1.713億元,複合年增長率達147.6%。2026年前四個月,營收更是直接飆升至2.004億元。與此同時,毛利表現也在改善:整體毛利率從2023年的34.4%提升至2025年的49.2%,2026年前四個月維持在50.9%的高位。
利潤端的改善幅度大於營收增幅。淨虧損從2023年的3.32億元,收窄至2025年的2.81億元;2026年前四個月更是只有1650萬元。剔除股份支付等非現金項目後,經調整純利在2026年前四個月達到2060萬元。
理解這一「扭虧」,需要看研發費用的變化。作為一家硬科技公司,登臨科技過去的虧損主要源於大規模的前期研發投入,但隨着產品進入規模商用階段,研發開支佔收入的比重開始大幅下降(經營槓桿效應顯現)。
招股書明確指出,公司轉虧為盈的計劃是由收入增長和經營槓桿效應推動,而非削減絕對研發金額。這意味着,營收的快速放量正在逐步覆蓋底層研發的固定成本,這是硬科技公司走向商業成熟的必經之路。截至2026年4月30日,公司持有的現金及現金等價物為4.49億元,為後續研發投入提供了緩衝。
登臨科技的股東結構,是其技術路線和產業地位的重要背書。自成立以來,公司已累計獲得約15億元孖展。
在IPO前的股東名單中,Denglin Consulting持股17.91%,為單一最大股東;越焯持股11.28%,錦州華銀持股9.12%,登臨萬花持股7.34%,益晨持股6.65%,登臨興意持股5.81%,Lingxiao Ventures持股5.2%,張江燧鋒持股4.62%,中新創投持股4.34%,登臨龍歸持股4.02%,中電科投持股3.23%,元禾璞華智芯持股3.13%。
產業資本方面,高通中國持股1.18%,中國互聯網投資基金持股1.37%,海康基金持股1.36%,蘇州工業園區產業投資基金持股0.97%,集成電路成長基金持股0.81%,鯤鵬光遠持股0.8%,海納昱智持股0.81%等。此外,A股上市公司東微半導體也持有登臨科技0.2175%的股份,其實際控制人龔軼及關聯方中新創投同樣在股東之列。
高通中國的入局,為登臨科技在移動端和邊緣計算場景的生態協同提供了想象空間;中國互聯網投資基金的背書,則對應着國家級資本對國產GPGPU賽道的戰略卡位。多元化的股東結構,既提供了資金支持,也在客戶導入和產業鏈協同上形成了隱性的資源網絡。
高增長的底色之下,招股書同樣揭示了登臨科技當前的結構性風險。
最突出的指標是客戶集中度。2023年至2026年前四個月,前五大客戶收入佔比分別為98.4%、85.1%、83.0%及90.4%;最大單一客戶佔比在2026年前四個月回升至38.0%。客戶主要集中於北京、杭州、上海等地的解決方案提供商和系統集成商。高度集中的客戶結構,意味着大客戶的採購節奏、項目交付驗收時點,會直接放大或縮小當期的財務數據。
供應商端的集中度同樣值得關注。作為Fabless廠商,登臨科技依賴晶圓代工和封測廠。2023年最大供應商採購佔比曾高達59.5%,2026年前四個月仍佔21.0%。一旦上游晶圓產能喫緊或代工價格上漲,將直接影響公司的毛利和交付能力。
此外,2025年公司的技術服務收入佔比較高。招股書解釋,這部分收入(包括芯片設計服務和IP授權)屬於過渡和互補性質,主要為了助力產品部署和客戶入駐。隨着GPGPU產品規模的擴大,預計產品銷售佔收入的比重將上升。這意味着,技術服務收入雖然毛利高、能快速帶來現金流,但其持續性和規模化能力,最終仍需由GPGPU硬件的放量來接力。
從2017年成立到如今通過港交所聆訊,登臨科技用八年時間,在GPGPU這條最硬核、最燒錢的賽道上,完成了從架構研發到規模商用的跨越。
147.6%的營收復合增速、2026年前四個月經調整純利轉正、超50%的毛利率,以及高通、中國互聯網投資基金等產業與國資股東的聯合押注,這些數據證明了其Minsky架構在企業AI市場的商業可行性和資本認可度。
通過聆訊只是第一步,招股書所展現的「拐點」,究竟是規模效應爆發的前奏,還是個別大項目集中交付帶來的短期粉飾?在1.0%的市佔率基數上,登臨科技能否用上市募來的資金,將其「片內異構」的技術優勢轉化為更多企業私有云和邊緣節點的標準配置,從而真正攤薄高昂的研發成本?
資本市場會給硬科技足夠的耐心,但這耐心最終需要用持續放大的營收規模和不斷優化的現金流來兌現。

注:本文素材來源於互聯網公開渠道,如有侵權請聯繫刪除。內容所述僅代表個人觀點,不作為指導依據,據此操作風險自擔!
【公司回顧】
好文!別忘點「推薦」