陳李、葛曉媛(陳李系東吳證券全球首席經濟學家、東吳香港行政總裁,中國首席經濟學家論壇理事)
雙十一,股市也開啓了「打折促銷」。近期市場快速調整,創業板指從4372點回落到2700點以下,科創綜指來到1300附近。不少前期熱門股票大幅回撤,以歷史高點為參照,中際旭創、新易盛、東山精密等熱門股價格已跌至約四折。
儘管10月23日市場明顯反彈,但科技成長板塊此前的調整幅度已經不小,也引發了市場對科技股是否會重演周期股大幅波動的擔憂。
股票畢竟不是普通商品,價格打折不等於估值便宜。從交易層面看,下跌太快,股價反而可能出現反彈。但這類交易性反彈,並不是我們要討論的「超跌」。
我們所說「超跌」是基於完整盈利周期基礎上的估值便宜。投資者在這個價格上購買股票,可能會輸掉一些時間,但不會喪失本金。
為此,我們拿出光伏,鋰電的龍頭,跟光通信龍頭進行比較。光伏和鋰電都有完整的周期可以參考。通過選取隆基綠能、寧德時代和中際旭創作為典型案例,比較不同景氣階段下的盈利和估值變化,觀察經歷大幅調整後,當前股價是否已經出現估值超跌。
看PE、PB的歷史分位,不能判斷估值
股價大幅調整後,市場通常把PE、PB放到歷史的維度裏去比較:當前低於歷史多少分位,就說股票有多便宜。
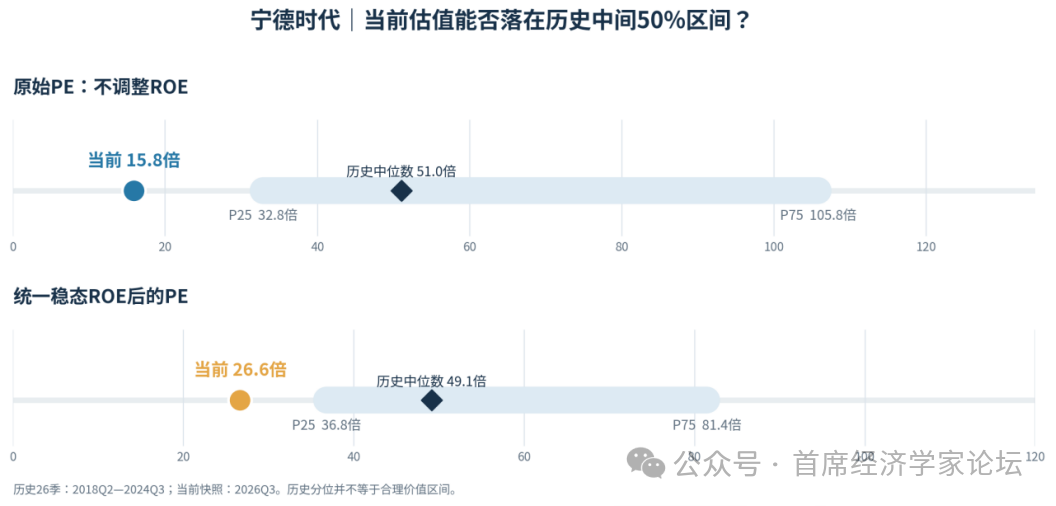
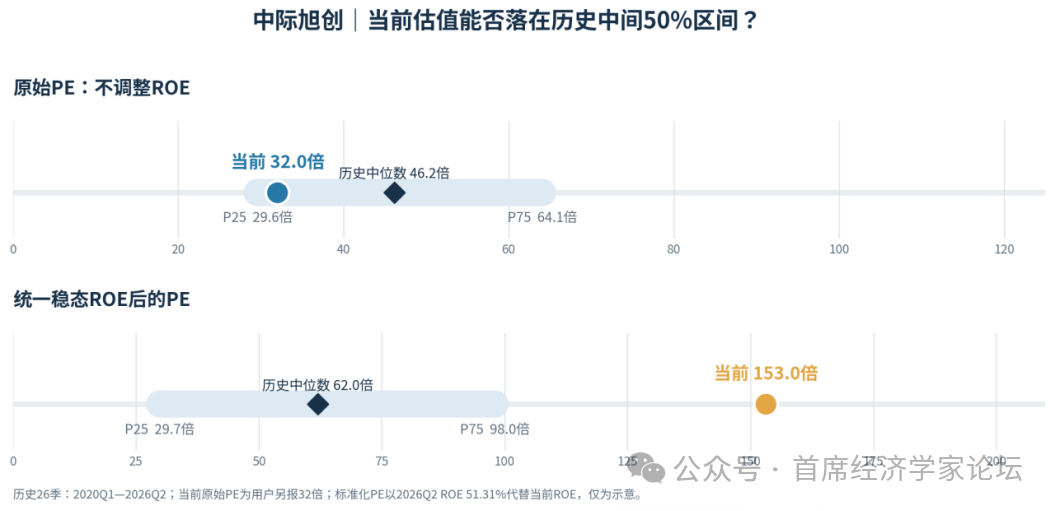
例如,僅看原始PE的分佈,寧德時代截至今年9月30日,15.85倍的pe低於此前五年20個季度的全部觀測值;中際旭創當前32倍估值處於歷史40%分位水平。單看歷史估值,寧德時代似乎已經比較便宜,中際旭創也不算貴。
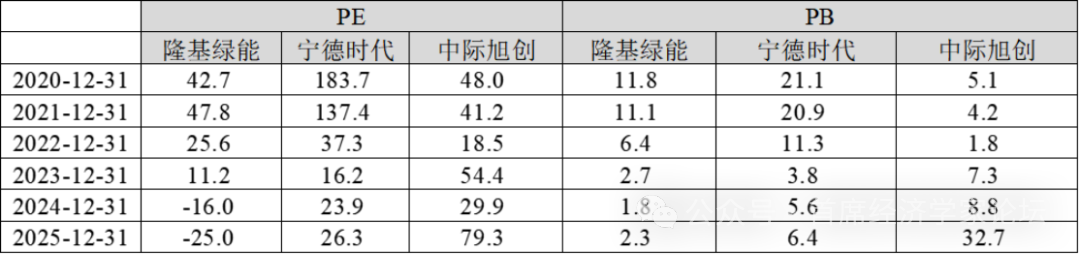
但問題是,這一估值背後所對應的盈利並不相同。對於景氣波動較大的公司,歷史估值分位未必能反映真實的估值水平。僅是用歷史分位,很難判斷在周期中,是否真的「超跌」。
行業景氣高低點,企業盈利水平差異明顯
周期股在景氣高點和低谷的盈利差異往往很大。即期估值容易受到利潤波動的影響。
把三家公司利潤放在一起來進行對比,通過年末EPS和ROE的觀察,對周期差異就有更直觀的感覺。
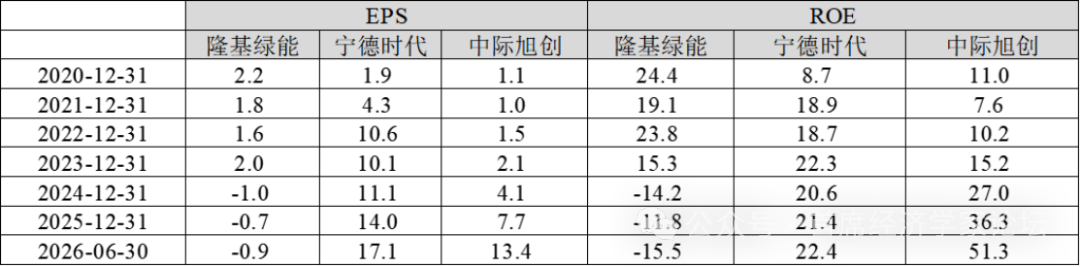
隆基2022年末ROE還有23.8%,2026年二季度卻降至-15.5%,EPS也轉為負數;中際旭創2021年末ROE只有7.6%,2026年二季度已超過51%,EPS從約1元增至13.4元;寧德時代的EPS則從2021年末約4.3元增加到2026年二季度約17.1元。
景氣高點,利潤增長會壓低PE;景氣低谷,利潤收縮甚至虧損,又會使PE大幅抬升或失去參考意義。這就是單看即期PE容易踩的「坑」。
因此,僅憑PE、PB的歷史分位,難以準確判斷股價是否超跌。我們嘗試以歷史穩態ROE為基準,還原企業在正常盈利水平下的估值,進一步觀察當前股價是否具備安全邊際。
估值是否合理,需要考慮完整的景氣周期
經歷大幅調整後,優質公司的股價是否已經跌至具有吸引力的位置,需要從完整的行業景氣周期出發,以正常盈利水平為參照。
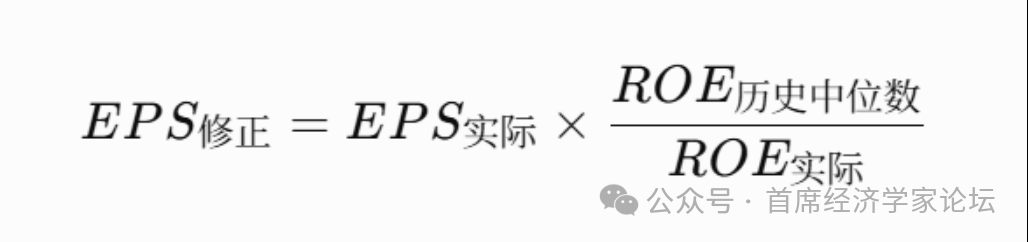
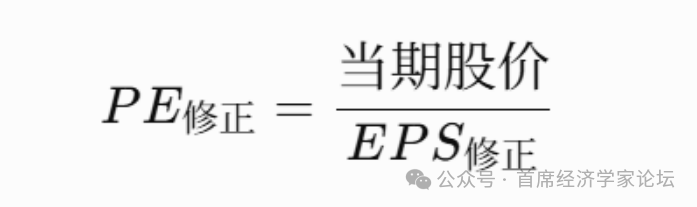
我們採用歷史ROE中位數作為穩態盈利水平,據此測算修正後的EPS和PE,觀察企業在正常盈利能力下的歷史估值區間,進而判斷當前股價是否具備估值安全邊際。
三家公司,三個答案
我們以三家公司各自的盈利周期起始日為起點,選取此後26個季度的ROE(TTM)中位數作為穩態盈利參考,並據此修正歷史EPS和PE。
這樣剔除不同景氣階段盈利波動對PE的影響,在相對統一的盈利水平下,觀察市場過去給予企業的估值是否合理。
隆基綠能:便宜的前提,是先把利潤賺回來
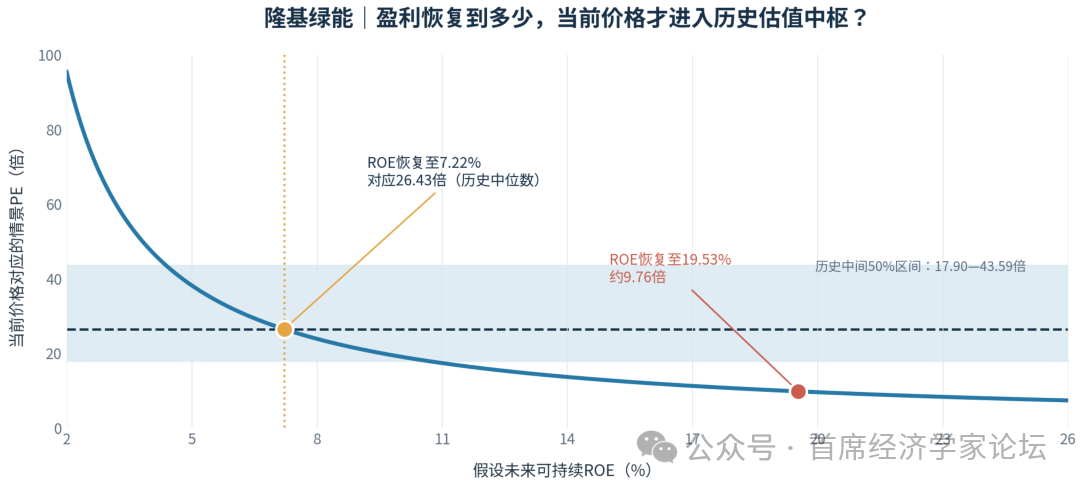
隆基的歷史樣本為2016Q1—2022Q2。26個季度的ROE中位數為19.53%,對應的標準化PE中位數為26.43倍。
問題是,隆基目前仍在虧損,負PE已經沒法正常比較。按2026Q3的11.21元股價倒推:如果未來ROE恢復到約7.22%,對應PE為26.43倍;如果恢復到歷史中位數19.53%,對應PE約9.76倍。
對隆基來說,能不能恢復盈利、能恢復到什麼水平,比股價跌了多少更重要。
寧德時代:把盈利調回常態後,估值仍偏低
寧德的歷史樣本為2018Q2—2024Q3。ROE中位數為13.48%,標準化PE中位數為49.12倍,歷史25%—75%區間為36.79—81.43倍。
2026Q3,寧德時代PE為15.85倍。把當期ROE折回13.48%後,修正PE約26.64倍,仍低於歷史區間下沿,處在歷史約3.8%分位。
換句話說,寧德的低PE並不只是當下盈利較高造成的。即使用歷史中位數ROE來算,估值相對過去仍然偏低,具備一定的歷史估值吸引力。
中際旭創:PE不高,不代表安全墊已經很厚
中際的歷史樣本為2020Q1—2026Q2。ROE中位數為10.73%,標準化PE中位數為61.95倍。
只看當前32倍PE,它處在原始PE歷史約34.6%分位,處於較低分位水平。但如果用歷史ROE中位數來折算,當前示意標準化PE約153倍,處於歷史約84.6%分位,超過歷史中間50%區間。
兩種口徑之所以差這麼多,關鍵在於對高ROE能持續多久的判斷。如果未來ROE逐漸回到歷史水平,當前價格在這套模型下沒有明顯的絕對吸引力;但如果AI光模塊需求帶來的高盈利能維持較長時間,用10.73%的歷史ROE做假設又可能過於保守。
跌下來以後,究竟怎樣纔算便宜?
三家公司給出了不同的答案:寧德時代在盈利還原至歷史中樞後,估值仍處於歷史較低分位;隆基綠能的估值吸引力取決於盈利修復;中際旭創則需要關注當前高ROE的持續性。
從跨周期估值角度看,判斷股價是否超跌,不能僅依據股價回撤幅度或短期交易性反彈,更需要考察企業在穩態盈利水平下的估值位置。
若盈利迴歸常態後,估值仍明顯偏高,說明當前價格對盈利回落的風險反映可能不足;若在相對保守的盈利假設下,估值仍處於歷史低位,則可能具備一定的安全邊際,但仍需結合基本面判斷折價是否合理。
不過需要注意的是,歷史中位數不能代替未來盈利預測,行業景氣和公司競爭力也可能發生變化。但把價格與可持續的賺錢能力放在一起看,至少能避免把「跌得多」直接當成「夠便宜」。
股價打了幾折不重要。重要的是,利潤回到正常水平以後,價格是否依然合理。