近期,一家來自蘇州的國產GPU企業走到了上市關口。
格隆匯獲悉,港交所披露易顯示,蘇州登臨科技股份有限公司(簡稱「登臨科技」)於10月25日通過主板上市聆訊,擬以18C章特專科技公司的身份登陸港股,中信證券、中信建投國際、中銀國際擔任聯席保薦人。
登臨科技走的是18C章裏「未商業化公司」通道。按規則,收入不足2.5億港元的特專科技公司,上市市值原本須不低於80億港元,2024年8月起臨時下調至60億港元。
01
專注於GPGPU領域,估值71.9億元
登臨科技2017年11月成立於蘇州,初始註冊資本僅25萬元,由王平、王震宇、王晨輝等人出資設立,李建文同期加入共同創業。
公司管理團隊幾乎都在「圖芯芯片」(一家嵌入式GPU IP授權商)工作過。
董事長兼CEO王晨輝,48歲,上海大學計算機本科,先後在思源笙EDA、科泰世紀做軟件,2007年起任圖芯高級工程師;
首席創新官王平,46歲,清華電子工程本科、微電子碩士,歷任圖芯設計驗證工程師、架構師、架構經理;
首席戰略官李建文,61歲,清華光刻及製程本科、電路設計碩士,做過Cisco工程技術負責人、Cadence研發總監、圖芯產品開發副總裁,還在北極光創投做過顧問。此外還有一位已故聯合創始人王震宇。
登臨科技在2026年1月完成D2+++輪孖展,投後估值71.9億元,市場消息稱本次IPO擬募資約3億至4億美元。
公司的主要機構股東包括北極光創投、中電科投、東微半導體、高通中國、中國互聯網投資基金、元禾璞華、張江燧鋒等。
登臨科技主營GPGPU(通用圖形處理器)的研發、設計與銷售,採用fabless模式,晶圓製造和封裝測試外包給晶圓代工廠及OSAT廠商。
公司的GPGPU產品隨着AI行業的發展不斷演變,從早期以計算機視覺為中心的工作負載部署,進階至支持生成式AI模型,再進展至更近期賦能企業級AI智能體。
目前,公司的GPGPU解決方案已落地六大主要應用領域:智慧城市、企業私有云、教育、工業質檢、行業大模型及系統集成。
公司的客戶主要為企業及機構用戶,尤其是在智慧城市、企業私有云及教育等主要應用場景中。
這些客戶包括解決方案提供商、原設備製造商及集成商,他們將公司的產品應用於真實世界環境和業務場景中,如智能監考、工業質檢、LLM推理及邊緣到雲的AI計算等等。
2023年,公司八成GPGPU產品收入來自智慧城市;到2026年前4個月,企業私有云已佔83.0%,智慧城市降至12.2%——場景重心的遷移與KS系列的放量互為印證。
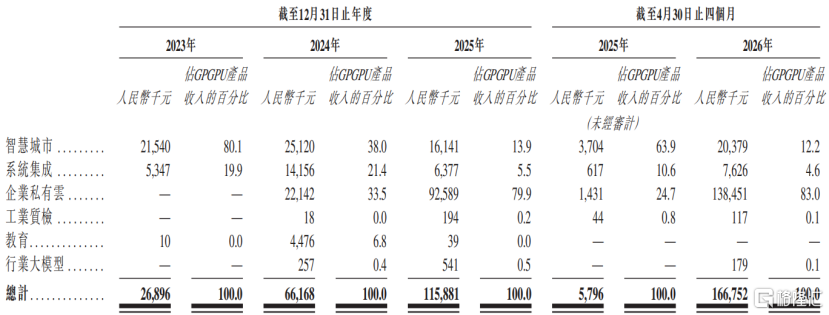
按應用場景劃分的銷售GPGPU產品的收入,來源:招股書
02
報告期內累計虧損約9.26億元,研發費用較高
2023年、2024年、2025年、2026年1-4月(報告期),登臨科技的收入分別為2793萬元、8263萬元、1.71億元、2億元。
報告期內,公司純利分別為-3.32億元、-2.97億元、-2.81億元、-1647萬元,報告期內累計虧損約9.26億元。
剔除股份支付等非現金項目後,2023年至2025年經調整淨虧損為2.78億元、2.24億元、2.04億元,2026年前4個月經調整純利2058萬元,經調整利潤首次轉正。
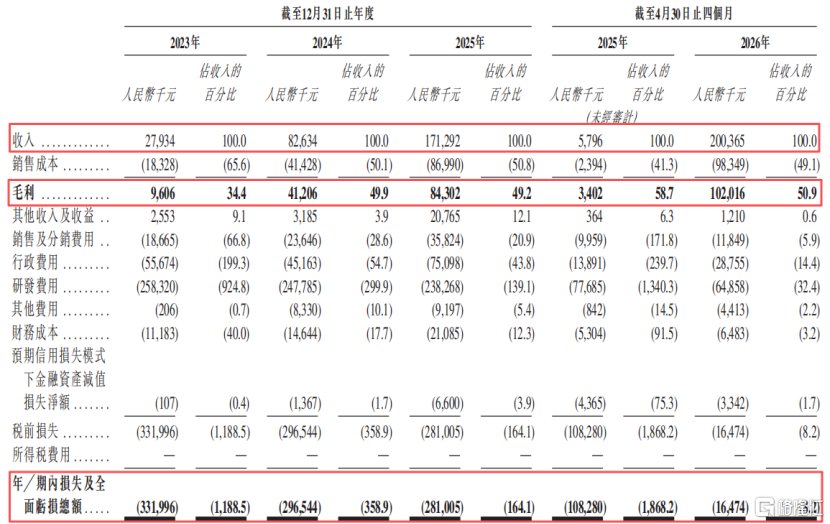
關鍵財務數據,來源:招股書
GPGPU產品是公司的主要收入來源,2026年1-4月佔到了83.2%的比重。
值得注意的是,2025年公司收入裏還有5541萬元來自技術服務(芯片設計服務與IP授權),佔比32.3%,其中IP授權毛利率高達95%;2026年前4個月IP授權貢獻3278萬元。
招股書稱這部分屬過渡互補性質,長期仍要看GPGPU硬件放量。
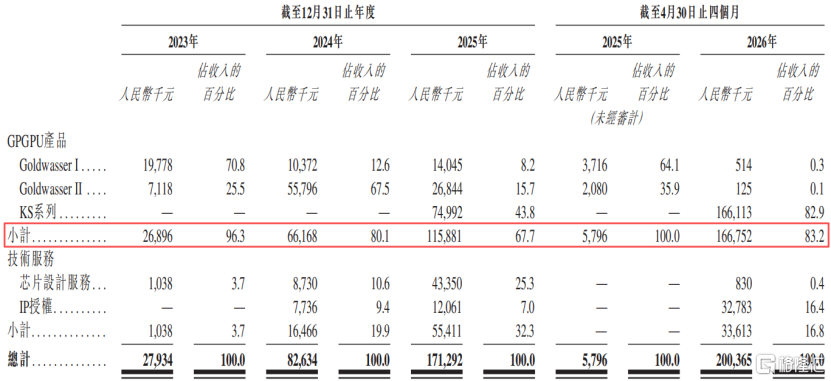
按業務線劃分的收入,來源:招股書
公司客戶的集中度不低,報告期各期,前五大客戶收入佔比分別為98.4%、85.1%、83.0%和90.4%,最大單一客戶佔比37.9%、25.7%、29.4%、38.0%。公司一般給客戶30天賬期,主要客戶最長90天或分期付款。
毛利率方面,報告期內分別為34.4%、49.9%、49.2%和50.9%。
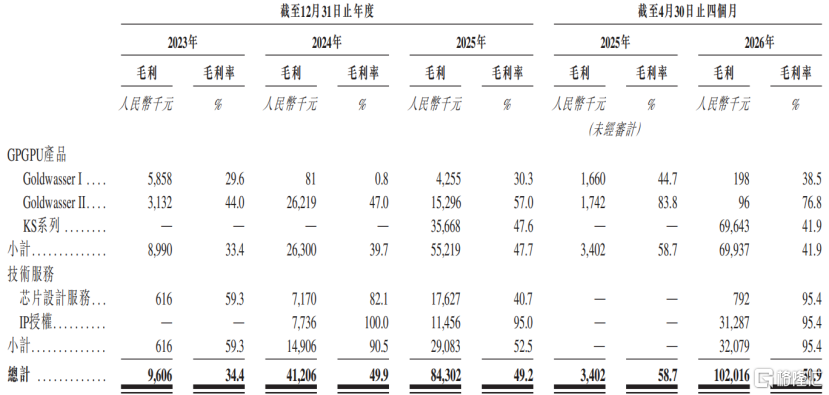
按業務線劃分的毛利及毛利率明細,來源:招股書
公司業績放量的引擎是KS系列,這是2025年推出的雲端推理新品,當年賣出6400片、收入7500萬元;2026年前4個月賣出10246片、收入1.66億元,佔GPGPU產品收入的82.9%,平均售價從11.7萬元/片升至16.2萬元/片。
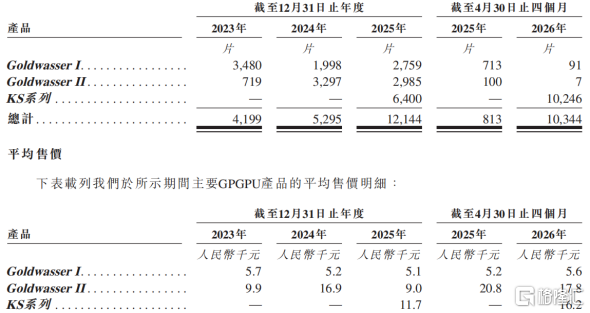
主要產品銷量及平均售價,來源:招股書
較高的研發費用是導致公司業績虧損的重要原因。報告期各期,公司研發開支分別為2.58億元、2.48億元、2.38億元、6485.8萬元。公司目前有172名研發人員,佔員工總數近70%,核心研發人員留聘率100%。
值得注意的是,公司賬上現金面臨一定的壓力。截至2026年4月末,公司持有現金及現金等價物4.49億元,但流動負債達6.09億元。
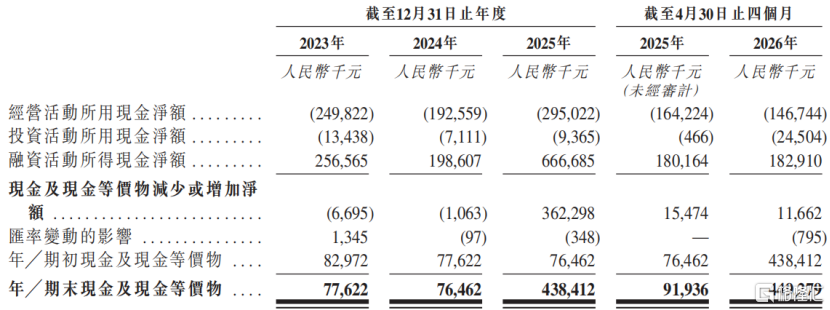
現金流量表概要,來源:招股書
03
市場增速較快,面臨英偉達、AMD的競爭
GPGPU全稱通用圖形處理器,本質是把GPU的並行算力從「畫圖」挪到「算數」上,保留大量流處理器和可編程性,再針對AI的矩陣運算做系統優化,因此在全球和中國都是大模型訓練與推理的主流選擇。
按弗若斯特沙利文的口徑,2025年中國AI計算芯片市場約2088億元,其中GPGPU約1236億元、佔59.2%;非GPU芯片(ASIC、FPGA、可重構及光計算等)約852億元、佔40.8%;按出貨量算,全年約400萬顆,兩類各佔一半。
三條技術路線的差別就在「通用」與「專用」:
GPGPU可編程、生態成熟,算力高於FPGA與ASIC,相同用途下單位成本最低,代價是能耗最高;
ASIC把算法固化進硬件,能效優勢明顯、規模量產後成本最低,但功能不可更改、初期開發投入大;
FPGA靠半定製取勝,靈活但算力落後,開發環境還與主流GPU生態不兼容。
國內頭部廠商裏,既有走ASIC/NPU路線的玩家,也有登臨這樣押注通用的,賭的是模型仍在快速迭代、算法尚未定型的階段,「什麼都能跑」比「某一項跑得最快」更值錢。
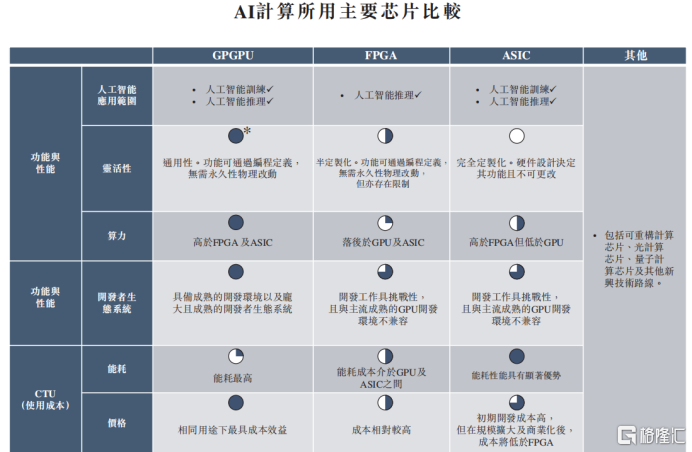
AI計算所用芯片比較,來源:招股書
從產業鏈看,上游是EDA與IP授權、先進製程晶圓代工、HBM及先進封裝,中游是以fabless模式運營的芯片設計公司,下游則是公有云與智算中心、企業私有云、智慧城市、工業質檢、教育科研等場景。
全球GPU市場2025年約1.69萬億元,預計2030年達6.17萬億元,2026年至2030年複合增速62.7%;中國市場則從2021年的640億元增至2025年的1853億元,預計2030年達7066億元,2026年至2030年複合增速34.7%,仍處在滲透率爬坡的早期。
落到GPGPU,中國市場規模由2021年的235億元增至2025年的1236億元,預計2030年達6027億元。內部結構上分兩塊:
2025年,企業AI用GPGPU為118億元(只佔9.5%),公有云AI為1118億元(佔90.5%),但後者的增速正在放緩;
主要是因為英偉達和AMD的公有云高端產品受出口限制、長期供應不足,國產廠商又因先進製程產能與認證周期填不上缺口,2026年至2030年公有云AI的複合增速降至40.5%、2030年達4942億元;
反倒是企業AI的複合增速從2021年至2025年的58.1%進一步升至61.3%,2030年達1085億元、佔比升至18.0%。
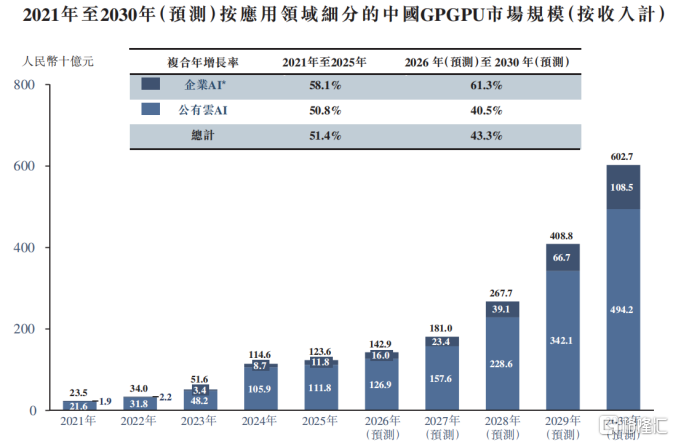
中國GPGPU市場規模(按企業AI與公有云AI劃分),來源:招股書
從競爭格局來看,目前國內市場仍是國際巨頭主導高端,國產廠商差異化突圍。
2025年中國1236億元的GPGPU市場裏,英偉達收入1012億元(份額81.9%),AMD收入120億元(份額9.7%),兩家合計91.6%;
國產廠商中排名最前的三家收入分別為31億元、16億元和15億元,份額2.5%、1.3%和1.2%;其餘所有廠商合計42億元、3.4%,登臨科技位列前十,份額不足1.0%。
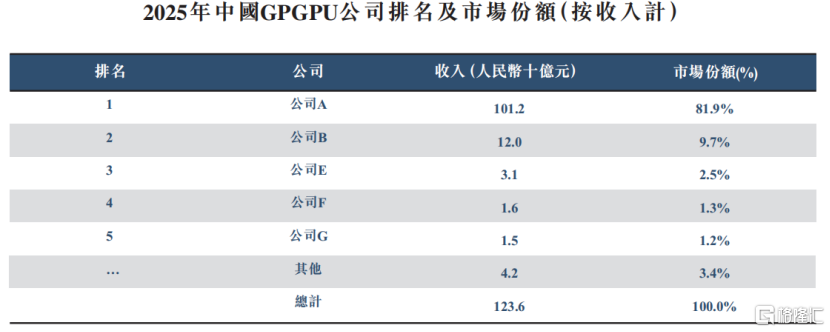
2025年中國GPGPU市場排名及份額,來源:招股書
值得一提的是,英偉達在中國整體AI計算芯片市場的份額已從2025年的48.5%降至2026年上半年的37.7%。
登臨的主場在企業AI這個細分。2025年該市場118億元,英偉達98億元、83.1%,AMD 14億元、12.3%,登臨科技1.16億元、1.0%排第三。
也就是說,在這個場景裏它確實穩坐第三,但「第三名」對應的絕對額只有1億出頭,與第二名之間還隔着一個數量級。