2026 年以來,在低利率環境下,居民存款再配置需求持續上升;疊加權益市場波動加劇,投資者對於能夠兼顧風險控制與收益彈性的產品需求提升,「固收 +」 產品因此受到更多關注。機構研報數據顯示,截至2026年6月30日,今年上半年住戶存款按年少增3.19萬億元;同期,「固收+」基金規模增長至3.5萬億元,較去年底增長30%。(資料參考:華泰證券《本輪股債蹺蹺板評估》,2026.10.26)
資金持續流入的同時,固收+的管理框架也走向精細化。正在發行的銀華匯澤債券(A類029440,C類029441)採用雙基金經理制,由深耕固定收益領域的基金經理闞磊,與具備長期權益投資經驗的基金經理賁興振共同管理。兩位基金經理在統一的風險預算下進行股債協同決策,共同探索固收+「更進一步」的路徑。
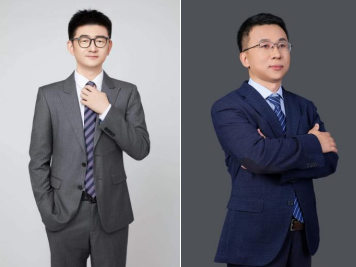
基金經理闞磊(左)/賁興振(右)
債券打底、權益有度的「固收+」
銀華匯澤債券是一隻典型的「固收+」策略基金,按照基金合同約定,其債券投資比例不低於基金資產的80%,權益類資產、可轉債(含分離交易的可轉換公司債券)和可交換債合計佔基金資產的5%-20%。(資料參考:產品招募說明書)
具體到固收端,闞磊強調「精細化管理」。他表示,佔比不低於80%的債券,要承擔組合主要的收益來源和風險管理責任。除票息外,還可關注騎乘收益、久期調整帶來的資本利得、收益率曲線變化、券種間相對價值等。在他看來,關鍵不是把某一種策略用到極致,而是讓收益來源更加分散;重點也不在於提高交易頻率,而是弄清每一份潛在收益來自哪裏、對應承擔什麼風險,再判斷是否值得配置。
談及債券投資的「不可能三角」,闞磊表示,收益率、波動性和流動性往往難以同時兼顧,「產品定位決定取捨順序」。拉長久期、增加槓桿、信用下沉等工具並非不能使用,但前提是市場給出的風險補償足夠充分。實際操作中,他注重穩健:先確定相對穩定的久期中樞,再結合宏觀基本面、政策、資金面和債券估值漸進調整。他尤其強調區分兩類風險:一是利率風險,久期越長,市場利率上行時組合淨值可能越敏感;二是信用和流動性風險,要警惕過度下沉資格或集中持有不活躍券。
在權益端,賁興振的核心思路是「在有限風險預算裏講究選股」。他表示,權益端不是把有限倉位用在彈性最大的股票上,也不是簡單依靠提高權益倉位增加收益,而是在有限風險預算下,力爭提高每一單位風險暴露的使用效率。
風險預算相對有限,是否意味着選股反而要更精細?賁興振的回答是肯定的,他把具體研究落到三個層面。第一是企業質量。研究公司的商業模式、行業地位、盈利質量、經營現金流和資產負債表,判斷利潤是否具有可持續性。第二是買入價格。同一家企業在不同估值水平下,風險收益特徵可能完全不同。高股息要分析派息是否有現金流支撐,低估值也要判斷背後是否存在基本面持續惡化的可能。第三是組合結構。有限倉位不等於風險天然有限,需進行跨行業比較,關注不同公司的盈利驅動、估值水平和風險因子,避免權益組合過度暴露於單一方向。
不能各管一邊,要算總風險賬
把股債兩套語言放進同一只產品,兩位基金經理如何形成統一決策機制?闞磊表示,「最終決策要回到組合的總風險,而不是分別判斷股票和債券。統一的風險預算和組合決策機制,是為了避免股債兩端各自看起來合理,疊加後卻形成過高的總風險。」
闞磊會先看產品定位和風險預算,再看各類資產的風險貢獻;通過情景分析和壓力測試,觀察組合在利率上行、信用利差走闊、權益市場調整及流動性收緊等情況下的潛在影響,再結合當時風險承受空間決定配置比例和調整節奏。賁興振則表示,股票和轉債雖同屬含權資產,但其風險不能與債券端割裂;權益倉位安排需與債券端的久期、信用和流動性統籌考慮。
在股債之間,可轉債既有債性也有股性,也體現了兩位基金經理為何不能「各管一邊」。闞磊認為,轉債的風險屬性並非固定,當轉債價格主要跟隨正股波動時,即便名義上仍是債券,其風險表現已接近權益資產。因此不能只看「股票佔比不高」就判斷組合權益風險低,而要把轉債的股性暴露與股票倉位合併觀察。
落實到操作層面,賁興振總結了識別重複風險的三個要點:一看底層,確認股票與轉債是否指向同一家公司或行業;二辨股性,深度價內的轉債與直接持股差別不大;三看行業,若持倉集中在少數高相關行業,風險依然會疊加。
在這個過程中,兩人分工互補:闞磊從債券價值、信用狀況和條款設計出發,評估轉債的債性與下行風險;賁興振從正股基本面、盈利和估值出發,補充判斷其股性與上行空間。在此基礎上,兩人再回到組合總風險預算,決定是否配置以及配置多少。
算清風險賬之外,賁興振補充道,「雙基金經理協作的前提,不是要求兩個人對每一個市場變量都得出相同結論,而是把各自判斷背後的假設講清楚。」比如討論是否提高權益配置時,不能只說「看好股票」或「看好某個行業」,而要拆解盈利改善的依據、當前估值已反映多少、潛在上行空間與不利情景,以及這項配置會給組合增加多少行業、風格和波動風險。當兩位基金經理觀點不同時,則會把分歧轉化成可以驗證的條件,而不是簡單地二選一。
立足結構性機會,循序漸進佈局
在統一風險預算框架下,兩位基金經理對後續股債市場分別給出了自己的判斷:債券端注重票息和結構機會,權益端關注業績兌現和估值匹配,建倉節奏上均強調循序漸進。
今年債市並不是一路單邊運行,利率、資金面、政府債供給和風險偏好都在反覆影響市場。闞磊判斷,結合當前基本面、資金條件和供需格局,「債市仍會有結構性機會,但波動可能加大」,後續需關注政府債供給、政策節奏以及權益市場風險偏好的變化。操作上,他不會把希望全部放在利率大幅下行上,而是「先把票息拿穩,再從期限、券種和曲線變化中找機會」,久期保持一定靈活性,信用端重視資格和流動性。
權益方面,賁興振判斷,市場中長期會逐步從估值驅動轉向業績驅動,業績兌現將成為後續的核心關注點。前期部分行業的行情依託估值修復,而估值修復到一定階段,盈利能否跟上會接受市場檢驗。選股時,他會同時考量產業空間與基本面,覈實訂單、營收、利潤、現金流的落地情況。
談及產品成立後的建倉安排,兩位基金經理的共識是「不急於一步到位」。從整個組合看,闞磊的優先考慮則是流動性和風險結構。債券端先搭建基礎底倉,再跟隨市場定價逐步優化;權益與轉債倉位始終預留充足的調整空間,動態把控組合風險敞口。
賁興振的建倉思路同樣剋制,強調權益初期優先佈局盈利質量紮實、現金流清晰、估值處於合理區間的標的;對於短期漲幅較高、預期已經充分兌現的方向,保持持續跟蹤,耐心等待更好的入場時機。
兩位基金經理各有所長,但最終管理的,是同一個組合、算的是同一本風險賬。這正是這隻「固收+」所探索的「更進一步」——不是簡單地疊加資產類別,而是讓股債兩端各自研究得更深、彼此協作得更緊,在嚴守風險約束的前提下,力爭行穩致遠。
風險提示:
|
銀華匯澤債券費率情況 |
||
|
費用類型 |
金額(M)/持有期限(N) |
收費方式/費率 |
|
A類認購費率 |
M<500萬元 |
0.30% |
|
M≥500萬元 |
按筆固定收取,1000元/筆 |
|
|
A類申購費率 |
M<500萬元 |
0.30% |
|
M≥500萬元 |
按筆固定收取,1000元/筆 |
|
|
A類贖回費率 (個人投資者) |
N<7日 |
1.50% |
|
7日≤N<30日 |
0.50% |
|
|
N≥30日 |
0 |
|
|
A類贖回費率 (非個人投資者) |
N<7日 |
1.50% |
|
7日≤N<30日 |
1.00% |
|
|
N≥30日 |
0 |
|
|
C類贖回費率 (個人投資者) |
N<7日 |
1.50% |
|
N≥7日 |
0 |
|
|
C類贖回費率 (非個人投資者) |
N<7日 |
1.50% |
|
7日≤N<30日 |
1.00% |
|
|
N≥30日 |
0 |
|
|
管理費 |
0.50%/年 |
|
|
託管費 |
0.10%/年 |
|
|
C類銷售服務費 |
0.20%/年 |
|
|
注:費率情況詳見基金產品資料概要,截至2026.10.12,請以屆時最新基金公告、基金法律文件為準。 |
||
闞磊履歷:碩士研究生。曾就職於中國人壽資產管理有限公司、興業基金管理有限公司、國壽安保基金管理有限公司。2023年2月加入銀華基金,現任固定收益投資管理部固定收益聯席投資總監/團隊長/基金經理。曾任銀華匯盈一年持有期混A/C(2023.8.11-2025.2.17)、銀華招利一年持有期混合A/C(2023.9.22-2025.4.3)基金經理。現管理基金如下:銀華安盈短債債券A/C/D(2023.8.11起)、銀華安豐中短期政策性金融債債券A(2023.8.11起)、銀華安豐中短期政策性金融債債券D(2023.9.7起)、銀華歲豐定期開放債券發起式(2023.9.22起)、銀華致淳債券(2023.12.21起)、銀華晶鑫債券A/C(2024.3.20起)、銀華中債0-5年政策性金融債指數(2024.4.25起)、銀華盛泓債券A/C(2024.4.26起)、銀華信用精選一年定期開放債券發起式(2025.3.12起)、銀華盛泓債券E(2025.11.10起)、銀華季季豐90天滾動持有債券A/C(2025.12.2起)。闞磊現管理基金業績如下:銀華安盈短債債券A於2018年12月7日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為2.97%、2.39%、2.66%、3.74%、1.59%、21.88%,同期業績比較基準收益率依次為1.79%、1.46%、1.72%、1.50%、0.65%、11.89%。銀華安盈短債債券C於2018年12月7日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為2.70%、2.15%、2.42%、3.44%、1.33%、19.79%,同期業績比較基準收益率依次為1.79%、1.46%、1.72%、1.50%、0.65%、11.89%。銀華安盈短債債券D於2021年12月29日成立,2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為2.39%、2.66%、3.73%、1.58%、11.98%,同期業績比較基準收益率依次為1.46%、1.72%、1.50%、0.65%、6.05%。銀華中債0-5年政策性金融債指數於2024年4月25日成立,2025年、自基金合同生效起至今的淨值增長率依次為0.69%、6.90%,同期業績比較基準收益率依次為-1.26%、-0.21%。銀華安豐中短期政策性金融債債券A於2018年12月5日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為3.44%、2.66%、3.19%、6.22%、0.52%、26.59%,同期業績比較基準收益率依次為0.91%、0.11%、0.32%、1.22%、-0.63%、2.64% 。銀華安豐中短期政策性金融債債券D於2023年9月7日成立,2024年、2025年、自基金合同生效起至今的淨值增長率依次為6.18%、0.52%、9.40%,同期業績比較基準收益率依次為1.22%、-0.63%、0.59%。銀華歲豐定期開放債券發起式於2018年2月11日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為4.26%、2.46%、3.73%、6.10%、1.39%、39.58%,同期業績比較基準收益率依次為2.10%、0.51%、2.06%、4.98%、-1.59%、15.49%。銀華致淳債券於2023年12月21日成立,2024年、2025年、自基金合同生效起至今的淨值增長率依次為6.31%、0.34%、8.88%,同期業績比較基準收益率依次為4.98%、-1.59%、4.72%。銀華晶鑫債券A於2024年3月20日成立,2025年、自基金合同生效起至今的淨值增長率依次為1.34%、7.87%,同期業績比較基準收益率依次為-1.59%、2.88%。銀華晶鑫債券C於2024年3月20日成立,2025年、自基金合同生效起至今的淨值增長率依次為1.09%、7.05%,同期業績比較基準收益率依次為-1.59%、2.88%。銀華盛泓債券A於2024年4月26日成立,2025年、自基金合同生效起至今的淨值增長率依次為6.16%、9.36%,同期業績比較基準收益率依次為1.71%、7.35%。銀華盛泓債券C於2024年4月26日成立,2025年、自基金合同生效起至今的淨值增長率依次為5.83%、8.68%,同期業績比較基準收益率依次為1.71%、7.35%。銀華盛泓債券E於2025年11月10日成立,自基金合同生效起至今的淨值增長率為-0.81%,同期業績比較基準收益率為0.24%。銀華信用精選一年定期開放債券發起式於2018年12月5日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為-0.17%、3.31%、5.24%、4.15%、2.43%、35.67%,同期業績比較基準收益率分別為2.1%、0.51%、2.06%、4.98%、-1.59%、11.10%。銀華季季豐90天滾動持有債券A於2025年4月14日成立,自基金合同生效起至今的淨值增長率為3.05%,同期業績比較基準收益率為0.09%。銀華季季豐90天滾動持有債券C於2025年4月14日成立,自基金合同生效起至今的淨值增長率為2.78%,同期業績比較基準收益率為0.09%。賁興振履歷:碩士學位。歷任北京城市系統工程研究中心研究員,新華基金管理股份有限公司行業分析師、策略分析師、基金經理、基金管理部副總監,2016年7月加盟銀華基金管理股份有限公司。現管理基金如下:銀華優質增長混合(2016.11.2起)、銀華混改紅利靈活配置混合發起式A(2018.5.22起)、銀華行業輪動混合(2018.12.3起)、銀華穩健增長一年持有期混合(2021.2.3起)、銀華混改紅利靈活配置混合發起式C(2023.12.14起)、銀華匯盈一年持有期混合A/C(2025.2.12起)、銀華匯利靈活配置混合A/C(2025.7.2起)、銀華鈺豐債券A/C(2025.8.7起)。賁興振現管理基金業績如下:銀華優質增長混合於2006年6月9日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為-6.68%、-16.70%、-13.33%、5.95%、21.16%、645.09%,同期業績比較基準收益率依次為-2.86%、-16.90%、-8.24%、13.80%、14.15%、251.08%。銀華行業輪動混合於2018年12月3日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為-4.41%、-14.58%、-12.98%、5.91%、20.79%、127.54%,同期業績比較基準收益率依次為-3.12%、-16.86%、-8.40%、13.73%、14.33%、55.66%。銀華混改紅利靈活配置混合發起式A於2018年5月22日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為-8.11%、-13.70%、-18.52%、-8.14%、3.53%、-0.73%,同期業績比較基準收益率依次為0.50%、-9.48%、-3.21%、12.35%、9.12%、41.75%。銀華混改紅利靈活配置混合發起式C於2023年12月14日成立,2024年、2025年、自基金合同生效起至今的淨值增長率為-9.02%、3.16%、-22.91%,同期業績比較基準收益率為12.35%、9.12%、30.52%。銀華穩健增長一年持有期混合於2021年2月3日成立,2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為-14.86%、-13.79%、6.02%、22.17%、-16.45%,同期業績比較基準收益率依次為-13.12%、-9.17%、14.86%、16.85%、-8.26%。銀華匯盈一年持有期混合A於2020年3月20日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為4.92%、-3.39%、1.22%、3.86%、5.02%、17.33%,同期業績比較基準收益率依次為0.56%、-2.00%、0.03%、6.96%、1.61%、11.80%。銀華匯盈一年持有期混合C於2020年3月20日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為4.50%、-3.79%、0.81%、3.46%、4.60%、14.42%,同期業績比較基準收益率依次為0.56%、-2.00%、0.03%、6.96%、1.61%、11.80%。銀華匯利靈活配置混合A於2015年5月14日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為4.14%、-2.57%、2.22%、2.70%、2.26%、80.50%,同期業績比較基準收益率依次為2.53%、2.53%、2.53%、2.54%、2.53%、32.00%。銀華匯利靈活配置混合C於2016年4月1日成立,2021年、2022年、2023年、2024年、2025年、自基金合同生效起至今的淨值增長率依次為3.88%、-2.84%、1.83%、2.45%、1.96%、39.37%,同期業績比較基準收益率依次為2.53%、2.53%、2.53%、2.54%、2.53%、28.87%。銀華鈺豐債券A於2025年8月7日成立,自基金合同生效起至今的淨值增長率為1.21%,同期業績比較基準收益率為1.76%。銀華鈺豐債券C於2025年8月7日成立,自基金合同生效起至今的淨值增長率為0.94%,同期業績比較基準收益率為1.76%。(以上數據來源:基金定期報告,截至2026.6.30)
溫馨提示:
投資有風險,投資需謹慎。基金是一種長期投資工具,其主要功能是分散投資,降低投資單一證券所帶來的個別風險。基金不同於銀行儲蓄等能夠提供固定收益預期的金融工具,當您購買基金產品時,既可能按持有份額分享基金投資所產生的收益,也可能承擔基金投資所帶來的損失。
您在做出投資決策之前,請仔細閱讀基金合同、基金招募說明書和基金產品資料概要等產品法律文件和本風險揭示書,充分認識本基金的風險收益特徵和產品特性,認真考慮本基金存在的各項風險因素,並根據自身的投資目的、投資期限、投資經驗、資產狀況等因素充分考慮自身的風險承受能力,在了解產品情況及銷售適當性意見的基礎上,理性判斷並謹慎做出投資決策。
根據有關法律法規,銀華基金管理股份有限公司做出如下風險揭示:
一、依據投資對象的不同,基金分為股票基金、混合基金、債券基金、貨幣市場基金、基金中基金、商品基金等不同類型,您投資不同類型的基金將獲得不同的收益預期,也將承擔不同程度的風險。一般來說,基金的收益預期越高,您承擔的風險也越大。
二、基金在投資運作過程中可能面臨各種風險,既包括市場風險,也包括基金自身的管理風險、技術風險和合規風險等。鉅額贖回風險是開放式基金所特有的一種風險,即當單個開放日基金的淨贖回申請超過基金總份額的一定比例(開放式基金為百分之十,定期開放基金為百分之二十,中國證監會規定的特殊產品除外)時,您將可能無法及時贖回申請的全部基金份額,或您贖回的款項可能延緩支付。
三、您應當充分了解基金定期定額投資和零存整取等儲蓄方式的區別。定期定額投資是引導投資者進行長期投資、平均投資成本的一種簡單易行的投資方式,但並不能規避基金投資所固有的風險,不能保證投資者獲得收益,也不是替代儲蓄的等效理財方式。
四、特殊類型產品風險揭示:本基金可投資於港股通標的股票,將面臨港股通機制下因投資環境、投資標的、市場制度以及交易規則等差異帶來的特有風險。
五、基金管理人承諾以誠實信用、勤勉盡責的原則管理和運用基金資產,但不保證本基金一定盈利,也不保證最低收益。本基金的過往業績及其淨值高低並不預示其未來業績表現,基金管理人管理的其他基金的業績並不構成對本基金業績表現的保證。銀華基金管理股份有限公司提醒您基金投資的「買者自負」原則,在做出投資決策後,基金運營狀況與基金淨值變化引致的投資風險,由您自行負擔。基金管理人、基金託管人、基金銷售機構及相關機構不對基金投資收益做出任何承諾或保證。
六、本基金由銀華基金管理股份有限公司依照有關法律法規及約定申請募集,並經中國證券監督管理委員會(以下簡稱「中國證監會」)許可註冊。本基金的基金合同、基金招募說明書和基金產品資料概要已通過中國證監會基金電子披露網站http://eid.csrc.gov.cn/fund和基金管理人網站www.yhfund.com.cn進行了公開披露。中國證監會對本基金的註冊,並不表明其對本基金的投資價值、市場前景和收益作出實質性判斷或保證,也不表明投資於本基金沒有風險。