本文作者 | 哥吉拉
數據支持 | 勾股大數據(www.gogudata.com)

就在全球都在為AI產業鏈股深度回撤擔憂時,一大批資歷最老的超級老登資產,紛紛創出了歷史新高。
前一段時間,是A港股的幾大銀行創不斷歷史新高,工行重新奪回A股市值之王稱號。
今天,輪到了石油股。
10月26日,中國石油A股盤中最高摸到13.41元,收盤落在13.38元附近,漲幅接近5%,總市值站上2.45萬億元,創2008年5月以來的新高。
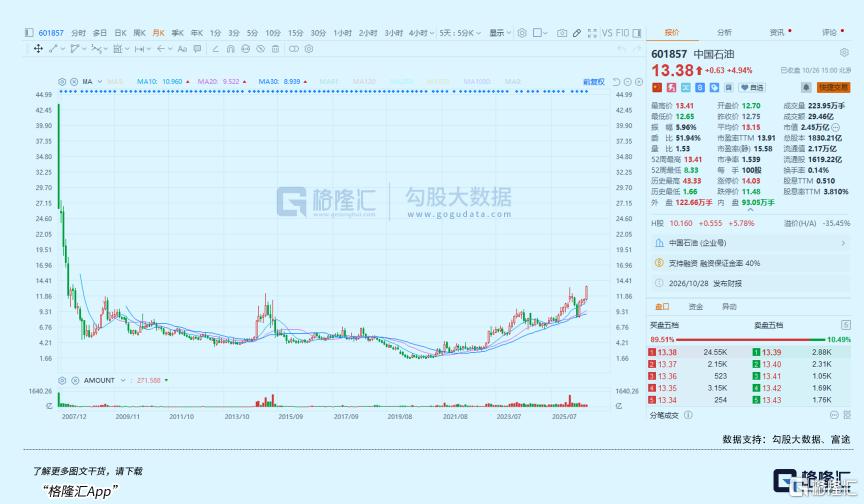
2020年前後,中石油的股價還停留在1.66元附近,到13.30元,六年漲了大約7倍,這樣的表現,在衆多周期行業資產裏面堪稱優異。
在很多人的固有印象裏,中石油一直是典型的周期標的,行情綁定國際油價,漲起來是炒資源,跌起來泥沙俱下。
2008年那輪刻骨銘心的大起大落,更是讓一代投資者留下很深的記憶。
但如果僅僅把這一輪行情歸結為地緣衝突帶動油價脈衝式上漲,其實很容易漏掉底層正在發生的變化。
這一次新高,導火索確實是中東擾動之下原油、柴油供給偏緊;但支撐行情走得更遠的,其實還有其他更底層的東西。
01
今年來,美以伊局勢持續反覆升溫,不斷激化國際油氣資源價格飆升,是引發這一輪油氣景氣周期加速到來是最根本原因。
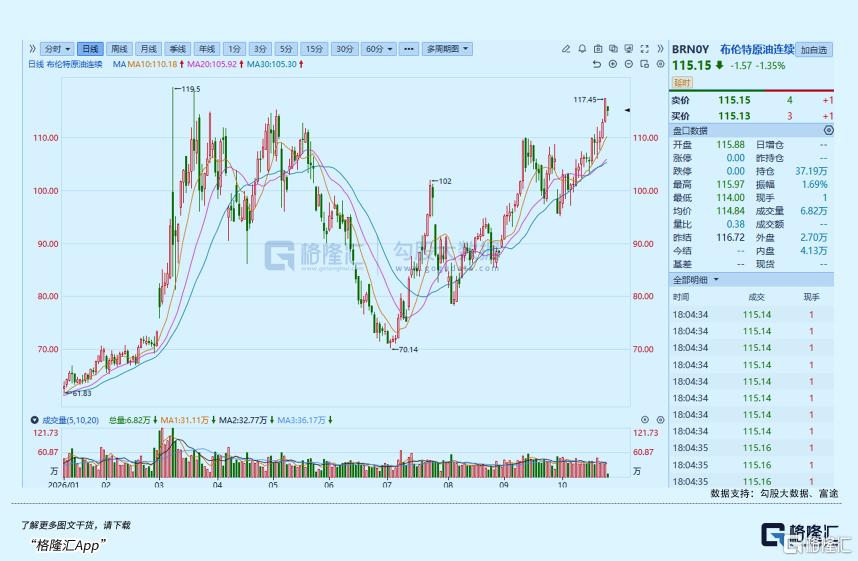
10月23日,布倫特原油期貨價格一度站上117美元附近,WTI同步來到103美元上方,短期漲幅強勢。雖然今天有所回落,但依舊處於年內高位。
雖然9月海灣原油出口有所修復,已經恢復到戰前水平75%以上,阿曼灣轉運、管道繞行,一定程度上對沖了運輸通道的風險。但全球很多國家的油氣供應的缺口依舊在不斷增大。
一個值得留意的細節是,原油流量恢復尚可,可成品油、LPG的船運量回升很慢,至今還不到戰前一半。而且供給的修復是不均衡的,擾動隨時可能捲土重來。
拉長維度看,還有幾個長期約束持續存在:
美國頁岩油邊際開採成本抬升,高產量很難持續放量;OPEC+從去年減產轉向溫和增產,整體節奏剋制,沒有大規模釋放產能;過去多年全球上游油氣資本開支持續收縮,新增供給的彈性本身就不足。
在國內視角來看,國內油氣對外依存度依舊偏高,能源供應鏈的安全壓力始終存在,這也是理解「三桶油」價值的底層底色。
在這樣的大背景下,中石油作為國內油氣保供的核心主體,自然會是受益的最明顯的一方。
2026年前三季度,中石油營業收入22821億元,按年下降7.1%;歸母淨利潤1316.51億元,按年增長9.8%。單看第三季度,營收按年下降4.6%,歸母淨利潤463.75億元,按年增長21.1%。
如果我們把三桶油放在一起對比,會看得更清楚:前三季度累計口徑下,只有中石油一家的淨利潤是正增長的,中石化下降7.5%,中海油下降10.23%。
02
同樣是油價上漲,不同油企的受益結構完全不同。
中海油更偏向純上游,業績彈性直接綁定原油;中石化煉化資產佔比更高,賺裂解價差的錢;
而中石油是國內唯一同時具備大規模上游油氣資源、頁岩增量資產、長協天然氣管道、全國零售終端網絡的全產業鏈龍頭。它既有油價上行帶來的利潤彈性,又靠着多業務對沖,降低單一板塊波動的衝擊。
上游勘探開發,是中石油業績的基本盤,也是利潤彈性最大的一環。
中石油國內油氣產量當量長期穩居國內第一,佔到全國油氣總產量當量接近59%,陸上油氣資源儲備紮實。油價維持高位震盪的時候,上游板塊會直接兌現利潤,是公司現金流最核心的來源。
過去市場對中石油上游業務有一個根深蒂固的偏見:老油田逐年遞減,只有存量,沒有增量,長期就是一個慢慢萎縮的資產。
而最近幾年,最大的變化,就是非常規油氣從示範試驗,走向規模化效益開發,打開了產量增長的第二曲線。
公司的陸相頁岩油、川南頁岩氣已經成為「穩油增氣」 的核心抓手。
2025年國內頁岩油年產量突破700萬噸,吉木薩爾、大慶古龍兩大國家級示範區穩定產出,長慶油田頁岩油產量佔國內頁岩油半壁江山,川南頁岩氣田成為國內首個千億方級頁岩氣田。進入2026年,大慶古龍、新疆瑪北風城、渝西等項目持續加快建設。
當然,國內油氣生產帶有保供屬性,產量目標優先服務能源安全,不會完全跟隨油價高低自由調節產量。
同時陸相頁岩油的開採成本相比海外海相頁岩依然偏高,持續上產需要持續資本開支,成本管控能力是長期考驗,但它確實打破了「老油田只能遞減」 的舊敘事。
煉化板塊,是這一輪行情裏容易被市場低估的部分。
全球煉油行業已經進入產能持續出清的階段,歐洲老舊煉廠是關停主力,機構預測到2035 年,全球還有大量高風險煉廠會退出市場,新增產能非常有限,成品油供需邊際慢慢收緊。
國內這邊,煉油產能靠近10億噸的政策紅線,2025年煉油產能已經出現淨下降,行業產能峯值大概率落在2027年前後,無序擴產的時代結束了。
中石油煉化的轉型思路很清晰:降油增化,減少低毛利成品油,提升高附加值化工品;另一個殺手鐧,就是乙烷裂解制乙烯。
過去油田伴生的乙烷、輕烴很多時候價值沒有充分挖掘,現在公司在長慶、塔里木配套天然氣處理廠,從伴生氣裏面回收乙烷做乙烯原料。
對比傳統外購石腦油路線,自產乙烷的成本優勢非常突出。
目前已經投產三套裝置,乙烯產能合計260萬噸;呼和浩特的新項目在建,2029年投產之後,乙烷裂解總產能將達到360萬噸。相當於把上游原本低價值的副產品,轉化成穩定的化工現金流,打通上下游閉環。疊加當前柴油裂解價差走強,一體化煉廠的盈利空間進一步打開。
天然氣業務,則是等待制度紅利慢慢釋放的板塊。
中石油是國內天然氣絕對龍頭,「三桶油」 裏面天然氣產量佔比接近七成,手裏握着國內最重要的跨境管道長協,還有多座 LNG 接收站,氣源壁壘極強。
長期以來,天然氣板塊最大的痛點就是保供優先,終端售價受到管控,經常出現進口氣倒掛,板塊長期薄利甚至虧損。
現在市場化順價改革持續推進,公司天然氣內部結算價和市場化LNG 價格還有不小差距。
如果上下游價格傳導機制持續理順,天然氣業務就有機會從過去的 「保供成本中心」,逐步變成穩定的盈利單元。
但這裏有一個明確的邊界:民生屬性決定改革一定是漸進式推進,不會一步到位,冬季保供階段,盈利依然要讓位於保供任務。
另外,成品油消費稅改革,也進一步放大了煉銷一體化的優勢。
消費稅後移、行業監管趨嚴,不合規的小型地煉生存空間持續壓縮。中石油擁有龐大的零售網絡,國內零售份額32.4%,銷售板塊利潤的穩定性持續提升。
落到業績和派息上,它也是長線資金願意持續佈局的理由。
2025年公司股利支付率達到54.7%,在油氣央企裏處於較高水平。截至9月30日收盤,中石油的A股股息率 4.19%,H股股息率 5.58%。
高股息不是行情的點綴,而是很多險資、養老金、海外紅利資金願意長期持倉的底盤。周期景氣會波動,但穩定的派息現金流,給估值提供了一層託底。
03
那麼,創18年新高之後,該如何看待中石油的未來表現?
根源,在於未來油氣價格的研判。
樂觀的一面,短期看柴油庫存的壓力,IEA 判斷緊平衡格局至少延續到2027年上半年;中東地區衝突反覆,能源基礎設施持續受到威脅,供給修復的脆弱性會持續給油價提供支撐;OPEC +維持剋制的增產節奏,美國頁岩油增產受限,原油中樞很難快速回落。
中期公司層面看,大慶古龍、瑪北風城等頁岩項目持續釋放產量,乙烷裂解裝置在2027到 2029年陸續投產,化工板塊的低成本產能持續落地;天然氣市場化改革穩步推進,價格傳導順暢之後,天然氣業務盈利彈性會慢慢兌現;
只要油價維持在中高位區間,公司的現金流和派息政策,大概率能夠維持。
長期維度,國內增儲上產是明確的國家戰略,上游勘探開發的資本開支方向有政策託底。
但風險同樣要清晰認知和時刻應變研判的:
首先,最關鍵的是,油價永遠是最大的變量。地緣行情的特點就是來得快,反轉也可能很快。如果中東局勢緩和、供給快速修復,或者全球製造業、物流需求走弱,油價中樞一旦明顯下移,上游板塊的利潤彈性會快速收縮,業績和估值都會承壓。
不少國際大投行機構普遍預測明年國際油價迴歸到70-80美元/桶區間,部分大行預測80-90/桶區間,一致認為明年油價是回落的,那麼對油企的利潤也會有影響。
其次,煉化板塊的景氣也不是單邊上行。柴油緊缺是階段性的,而乙烯等化工品需求綁定國內地產、製造業,一旦下游需求持續疲軟,化工價差走弱,煉化板塊盈利修復節奏會不及預期。而且乙烷裂解項目投資大、周期長,回報兌現要拉長好幾年。
還有就是天然氣的盈利釋放節奏,同樣存在明顯周期性和政策調整壓制,保供永遠優先於盈利,市場化改革是慢變量,不要期待短期出現爆發式利潤增長。
此外,如果油價下行、現金流收縮,派息率存在下調的可能性,對於紅利資金來說,無風險利率上行,也會壓制高股息資產的估值水平。
綜合近期十多家機構的研報觀點,對於中石油明年的A股的目標價預期,平均約為12.9元,樂觀的機構如摩根大通、高盛分別看到15.5/15.3的價位。相對當前的上漲幅度並不太多。
但後續如果油價維持高位時間拉長超過預期,不排除機構會把目標價進一步上調。但反過來,如果油價快速回落,可能也會下調。
04
結語
很多投資者對待周期股,只有一種玩法,博弈價格,賺景氣上行階段的估值和業績彈性,緊盯油價拐點,快進快出。
這種方式適合交易型資金,考驗對供需、地緣、庫存的高頻跟蹤能力,難度很高,大部分人很難穩定抓到拐點、躲開回撤。
而中石油這一輪行情,其實給我們展示了周期資產的另一種配置邏輯:帶有成長期權的紅利型周期資產。
簡單來說,在油氣需求沒有立刻見頂歸零的背景下,能源轉型是漫長過程,不是短期替代。
中長期看,油氣需求緩慢走平,但供給端的約束更強,優質油氣資產未來的特徵,大概率就是高波動、高現金流、高股息。
過去市場給中石油定價,主要用周期PE,跟着油價上上下下。
現在定價因子要變多了,除了油價,還要計入非常規油氣的成長期權、全產業鏈對沖的抗波動屬性、能源自主可控的戰略溢價。
上游賺油價彈性,煉化賺裂解價差,天然氣慢慢貢獻穩定現金流,業務結構本身就在降低單一變量的衝擊。
當然,它並不適合所有人。
它適合能夠接受油價大幅波動、不追求每年穩定增長、願意拿現金流派息,同時賭供給長周期偏緊的資金;不適合習慣消費、科技成長股,無法忍受周期大幅回撤的投資者。
周期投資最難的地方,就是在景氣高潮的時候,依然保持冷靜。
我們可以承認這一輪新高背後紮實的產業變化,但不能把周期的景氣,當成永續的成長。(全文完)