智通財經APP注意到。當部分投資者押注AI財報、地緣政治與利率將把股市推向新高或拖入暴跌之際,零日期權交易員卻越來越多地押注標普500指數將保持平靜。
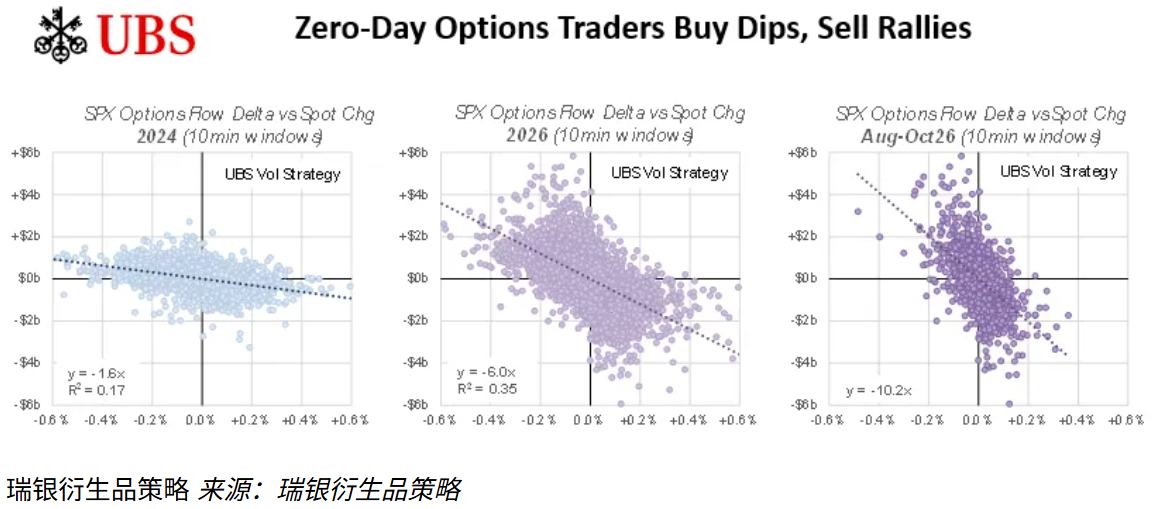
瑞銀集團衍生品策略師基蘭·戴蒙德對當日到期期權(0DTE)資金流向的分析顯示,戰術型交易員出現了明顯轉變:市場下跌時買入看漲期權、賣出看跌期權,上漲時則反向操作。他們將這種策略稱為"逆趨勢Delta傾向",其淨效應相當於低買高賣,進一步壓制了標普500指數的波動。
OptionMetrics的加勒特·德西蒙表示,當日到期期權在這一股指的日常波動中已佔據超乎尋常的重要地位,約66%的總成交量在一天內到期。這令短期頭寸配置備受關注,散戶與機構交易員都在試圖弄清期權資金流如何影響這個規模達66萬億美元的美國基準指數。
戴蒙德說:"這種逆趨勢交易模式似乎是對極度區間震盪市場的回應。這些期權資金流的規模意味着,它可能開始呈現自我實現的效果——期權投資者正在幫助限制兩個方向上的價格波動。"
當部分投資者押注AI財報、地緣政治與利率將把股市推向新高或拖入暴跌之際,零日期權交易員卻越來越多地押注標普500指數將保持平靜。
瑞銀集團衍生品策略師基蘭·戴蒙德對當日到期期權資金流向的分析顯示,戰術型交易員出現了明顯轉變:市場下跌時買入看漲期權、賣出看跌期權,上漲時則反向操作。他們將這種策略稱為"逆趨勢Delta傾向",其淨效應相當於低買高賣,進一步壓制了標普500指數的波動。
OptionMetrics的加勒特·德西蒙表示,當日到期期權在這一股指的日常波動中已佔據超乎尋常的重要地位,約66%的總成交量在一天內到期。這令短期頭寸配置備受關注,散戶與機構交易員都在試圖弄清期權資金流如何影響這個規模達66萬億美元的美國基準指數。
戴蒙德說:"這種逆趨勢交易模式似乎是對極度區間震盪市場的回應。這些期權資金流的規模意味着,它可能開始呈現自我實現的效果——期權投資者正在幫助限制兩個方向上的價格波動。"
瑞銀表示,0DTE逆趨勢交易資金流的增長如今已如此龐大,其淨效應已超越期權交易商重新對沖所產生的影響。
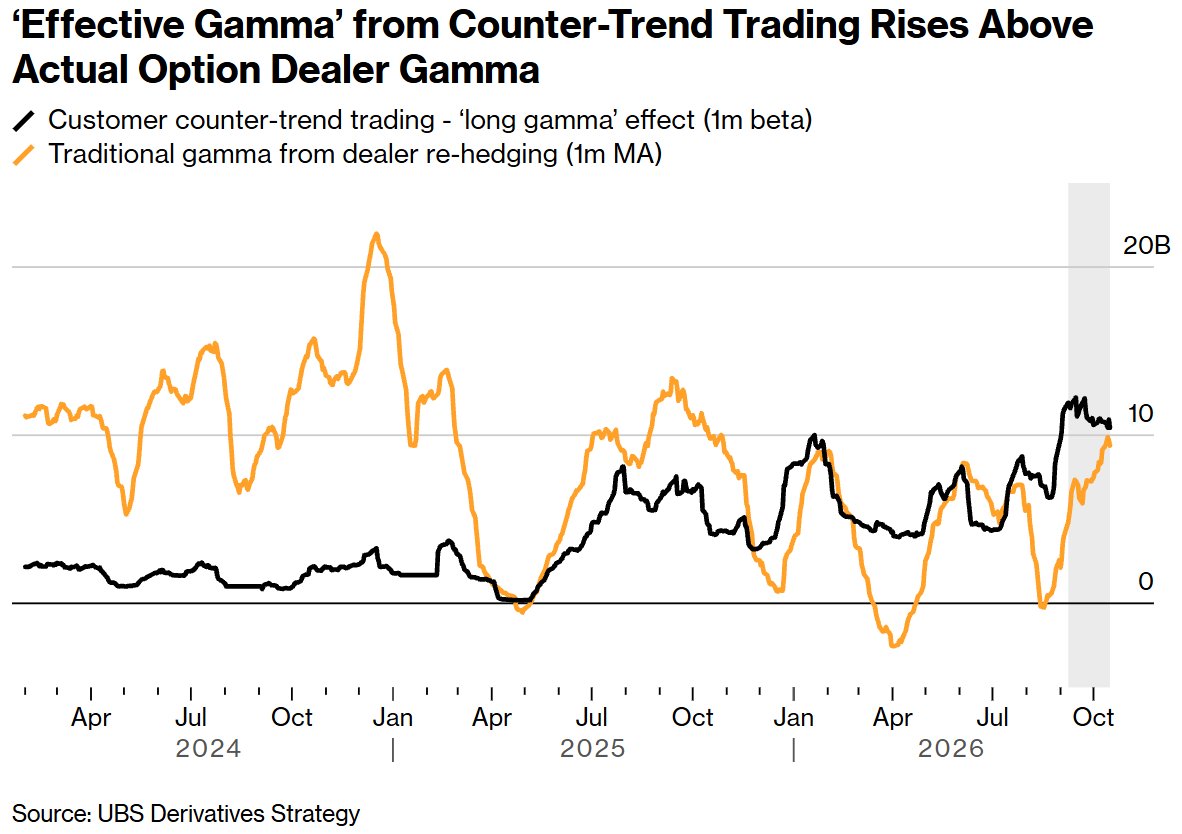
逆勢交易產生的「有效伽瑪」高於實際期權交易商伽瑪
當然,如果市場出現持續拋售——超出周四那種由AI板塊領跌、拖累標普500指數下跌1.2%的跌勢——這一模式可能會改變。
戴蒙德說:"儘管逆趨勢資金流迄今表現非常一致,但在波動率上升的時期,沒有什麼能阻止這種動態發生逆轉。如果0DTE投資者轉而通過買入看跌期權追逐下跌行情,那麼他們的資金流可能加劇跌勢,還會讓做市商面臨沽空Gamma風險的管理壓力。"
儘管對標普500指數的影響是壓制波動,但以科技板塊為例,部分短線交易卻產生了相反的效果。這催生了成功的日內動量策略——其資金流更傾向於放大上漲與下跌行情。
Premialab首席執行官阿德里安·熱利奧表示:"與0DTE期權相關的交易商對沖行為,可能強化日內動量,也可能推動均值迴歸,取決於當時占主導地位的Gamma環境。在4月至6月的上漲行情中,聚焦半導體的日內動量策略表現強勁;而當前市場對標普500反轉信號的關注,凸顯出這些動態在不同市況下可能截然不同。"
他補充說,自2025年3月底以來,Premialab的QIS數據庫中該細分領域的在運行策略數量增長了50%。
熱利奧說:"關鍵挑戰在於,如何將這些信號轉化為能夠持續捕捉這些效應的策略,同時還要考慮執行成本。"
總體而言,對期權頭寸洞察的需求正在增長,越來越多的散戶平台進入這一領域並提供市場信息。各平台都有自己的方法論來描繪日內期權希臘值——Gamma、Vanna和Charm這些反映交易員與交易商可能需要如何應對的指標——目的是為市場投機者提供優勢。
0DTE交易的繁榮只會讓頭寸配置作為日內價格走勢重要技術驅動因素的地位更加突出。如今,標普500期權組合的Delta調整名義價值已輕鬆超過E-迷你期貨的日均成交量——這表明期權這條"尾巴"有時正在搖動股票這隻"狗"。
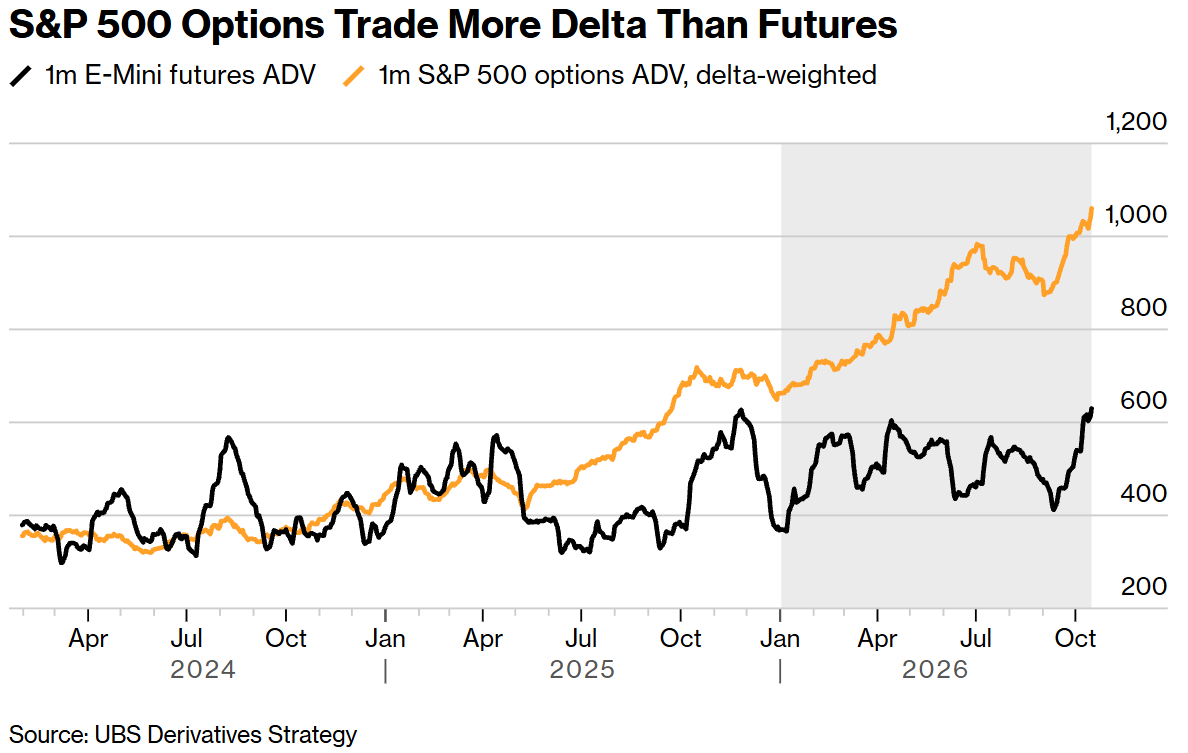
標普500期權交易的Delta值高於期貨交易
數據獲取渠道的增加以及客戶對洞察的需求,推動一些機構服務商改進了對交易商淨頭寸的估算。早期框架通常假設所有看漲期權都由終端客戶賣出、所有看跌期權都由客戶買入,而更新的模型則更為精細。
摩根大通衍生品策略師最近寫道,他們已放棄基於未平倉合約估算標普500 Gamma頭寸的代理方法,轉而採用更基於資金流的方法,利用芝加哥期權交易所全球市場公司的數據——該數據能細緻拆分每筆期權交易是由客戶買入還是賣出。