在AI大模型的狂歡裏,算力一直被視作新時代的「石油」。
為了搶奪算力,硅谷的巨頭們不惜砸下數百億美元;而一衆沒有大廠背景的「新雲」服務商(Neoclouds)更是通過瘋狂借債,買下成千上萬張英偉達GPU,試圖在這場淘金熱中扮演「賣鏟人」的角色。
然而,這場擊鼓傳花的遊戲,正在迎來它的終局。
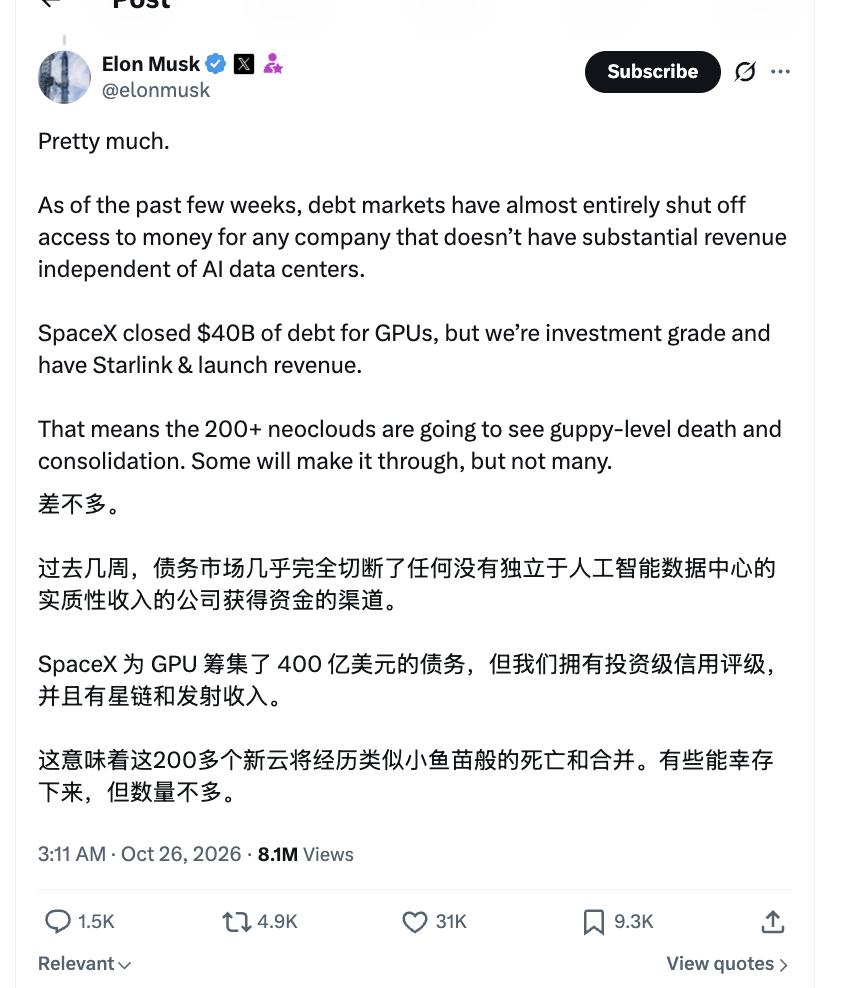
近日,埃隆·馬斯克(Elon Musk)在X上與知名投資人查馬斯·帕裏哈皮蒂亞(Chamath Palihapitiya)進行了一場極其硬核的對話。馬斯克一針見血地捅破了AI算力市場當下的虛假繁榮:過去幾周,債務市場幾乎完全切斷了對那些沒有獨立於AI數據中心實質收入的公司提供資金的渠道。
隨之而來的,是馬斯克極其冷酷的預判:「這意味着,那200多家‘新雲’服務商將經歷孔雀魚般的消亡與合併。有些能倖存下來,但數量不多。」
與此同時,曾精準沽空次貸危機的投資人查馬斯也補了一刀,指出2027年將出現大量「擱淺的算力(stranded compute)」和半途而廢的數據中心。
這場對話,不僅撕下了AI算力狂熱的遮羞布,更宣告了AI基建行業的大洗牌,已經提前拉開了帷幕。
債務市場的急剎車:200家新雲的出局
要看懂這場危機,首先要明白什麼是「新雲(Neoclouds)」。
過去兩年,像CoreWeave這樣的公司異軍突起。他們不像亞馬遜AWS或微軟Azure那樣擁有龐大的通用雲計算生態,他們只做一件事:從英偉達買來GPU,然後高價租給急需算力的大模型公司或AI創業團隊。
這本質上是一場極其極端的「高槓杆+重資產」金融遊戲。這些公司沒有穩定的現金流支撐,只能依靠華爾街的債務孖展來購買動輒幾萬美元一張的顯卡。他們的商業模式極其脆弱:只要算力租賃的價格下跌,或者借新還舊的鏈條斷裂,公司就會瞬間陷入絕境。
馬斯克在對話中極其精準地點出了目前的死穴:債務市場的資金水龍頭已經關上。
在經歷了長期的狂熱後,華爾街的金融機構終於開始審視風險。當他們發現,許多AI初創公司的收入根本覆蓋不了高昂的算力賬單,而「新雲」公司不僅缺乏抵押物,且極度依賴高息債務時,資本的避險本能被徹底激活。
馬斯克拿自己的公司舉了例子:「SpaceX為GPU籌集了400億美元的債務,但我們擁有投資級信用評級,並且有星鏈和發射收入。如果你沒有實實在在的現金流,就別想從債務市場拿到一分錢。」
這就是最殘酷的現實:那些沒有「獨立於AI數據中心實質收入」的200多家新雲公司,即將面臨資金鍊斷裂。馬斯克用「孔雀魚般的大量消亡」來形容這場即將到來的倒閉潮。在資本退潮後,沙灘上只會剩下一地雞毛和無法變現的二手顯卡。
2027年的「擱淺算力」:基建狂飆後的廢墟
在這場對話中,查馬斯提出了一個更為致命的產業痛點:2027年的「擱淺算力」危機。
查馬斯直言,他正在目睹一場因為官僚主義導致的災難。很多科技巨頭(Hyperscalers)在建設數據中心時,流程極度拖沓。「英偉達光是籤個保密協議(NDA)就要三個月,委託期甚至要求18個月。」
這種遲緩的供應鏈和官僚主義,加上電網容量、建築審批等物理限制,導致大量數據中心無法按時完工。與此同時,大廠們為了自己的大模型業務,會把所有自建的算力牢牢攥在手裏,優先滿足內部需求,其次纔會分給第三方。
這就造成了一個極其荒誕的資本浪費:許多公司花了幾十億美元買來了最頂級的GPU,建了龐大的機房,但到了2027年,卻因為沒電、沒網、沒應用場景,導致這些算力變成了「半拉子工程」,堆積在倉庫裏喫灰,無法產生任何收益。
這些「擱淺的算力」,不僅是科技巨頭的財務災難,更是對那些靠租賃算力生存的中小AI公司的一記重擊。錢已經花了,設備卻成了毫無用處的廢鐵。
巨頭的擠壓:誰在偷笑,誰在流血? 在這場算力寒冬中,並不是所有人都在瑟瑟發抖。
正如查馬斯所指出的,這種錯配只會讓兩類公司獲益: 第一類,是能夠快速建立起工業級規模的非官僚巨頭。 比如馬斯克的xAI,依託於強大的工程文化,能夠極速建成擁有十萬張H100的超級計算集群。 第二類,是資金極其充裕且足夠敏捷的玩家。 比如微軟和Meta,他們擁有龐大的現金流,可以無視短期債務市場的波動,繼續囤積糧草。
而對於夾在中間的「新雲」公司和大模型初創企業來說,他們面臨的不僅是算力租不到,還有巨頭們極其苛刻的「數字剝削」。
查馬斯爆料稱,大廠現在甚至不允許第三方模型公司直接接入,他們要求模型公司必須走大廠的「模型路由器(model router)」,並從中抽取極高的過路費。他甚至暗示,在Anthropic此前被曝光的S-1機密文件中,就提到了「大廠告知他們沒有多餘的算力」。這印證了算力短缺和巨頭壟斷,已經達到了極其危險的地步。
沽空的陰雲:馬斯克與查馬斯的「雙簧」?
這則推文最有趣的一個細節,發生在評論區。
當馬斯克和查馬斯兩人在對AI算力泡沫指點江山、表達悲觀預期時,沽空機構Hedgeye的創始人Jack Gee直接在下面開炮了:「你們倆配合得真棒。這看起來是個不錯的分散風險、打擊競爭對手的方法。」
Jack Gee的嘲諷可謂一針見血。查馬斯在2021年的SPAC(特殊目的收購公司)泡沫中,曾靠着瘋狂吹捧和虛假宣傳,坑害了無數散戶,套現離場。如今,他和馬斯克兩人一邊重倉AI基礎設施,一邊在公開場合唱衰那些借債囤卡的「新雲」公司。
他們的言論,客觀上起到了打壓競爭對手的作用。一旦市場恐慌加劇,債務利率飆升,那些依靠高槓杆買卡的競爭對手就會陷入死局,而像SpaceX和xAI這樣有着穩定現金流和多元化孖展渠道的巨頭,反而能趁機抄底,完成行業的寡頭壟斷。
結語:AI大基建的「成人禮」
AI算力的狂奔,終於撞上了金融常識的南牆。
過去兩年,人們以為只要買到英偉達的顯卡,就能印鈔。但這場由債務驅動的狂歡,掩蓋了商業模式的巨大漏洞。AI基建,本質上是長周期、重資產、低容錯的傳統業務。它需要電網的配合、供應鏈的支撐、以及極其龐大的資本儲備。
2027年,註定將是AI算力產業極其動盪的一年。大量不合格的「新雲」服務商將被清洗,不合規的AI初創公司將被耗死,而缺乏電力和配套設施的「擱淺算力」,將成為這場泡沫最慘烈的遺蹟。
在技術革命的浪潮中,那些只靠PPT和借債吹起來的泡沫,終將被重力無情地撕碎。最終能笑到最後的,永遠是那些擁有最強現金流、最硬核工程能力和最冷靜商業頭腦的少數派。