盤前市場動向
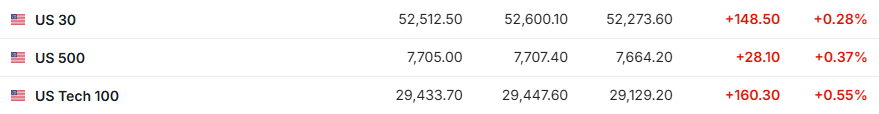
1. 10月27日(周二)美股盤前,美股三大股指期貨齊漲。截至發稿,道指期貨漲0.28%,標普500指數期貨漲0.37%,納指期貨漲0.55%。
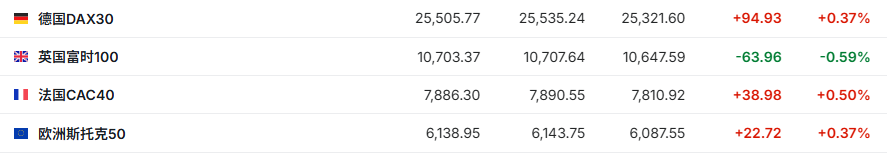
2. 截至發稿,德國DAX指數漲0.37%,英國富時100指數跌0.59%,法國CAC40指數漲0.50%,歐洲斯托克50指數漲0.37%。
3. 截至發稿,WTI原油跌0.93%,報100.81美元/桶。布倫特原油跌0.82%,報109.83美元/桶。

市場消息
聯儲局本周料按兵不動,大摩提醒:未來仍可能加息75至100個點子。聯儲局將於美東時間周三公布10月利率決議。市場普遍預期聯儲局屆時將維持利率不變。摩根士丹利首席美國經濟學家邁克爾·加蓬認同市場判斷。他表示,聯儲局10月將按兵不動,但市場仍應預期政策利率後續會上升。加蓬認為,聯儲局將採取觀望態度,稱將觀察潛在趨勢以評估政策最終走向。聯儲局可能會辯稱,將自行判斷金融環境收緊是否足夠,再據此決定政策路徑。無論聯儲局走哪條路都有風險,但更可能採取「更漸進的步伐」。這位經濟學家也認為,中東戰爭和油價上漲將對通脹構成風險,並補充說摩根士丹利正「將部分影響納入明年的通脹預測」,聯邦公開市場委員會(FOMC)也可能考慮這一點。加蓬表示:「我認為,經濟能夠承受總計75至100個點子的加息,而不會對收益率造成巨大擔憂。」但他警告說,如果聯儲局需要總計加息六到七次才能回到2023年的水平,那可能會引發一些擔憂。
大摩高喊美股調整步入尾聲! 堅守年底標普8000點目標,鎖定三大反攻催化劑。摩根士丹利首席股票市場策略師邁克爾·威爾遜在最新研究報告中判斷,美股自6月開始的內部調整已進入最後期的尾部階段,但指數仍可能經歷最後一輪下探。威爾遜表示,三項關鍵不確定性的消化——AI相關資本問題、中期選舉不確定性,以及聯儲局流動性變化——有望推動市場形成底部,為標普500指數年底反彈至8000點附近創紀錄點位奠定重大基礎。摩根士丹利綜合情緒指標目前處於中性水平,第三季度盈利預計按年增長27%。威爾遜據此維持判斷:隨着未來數周這些關鍵不確定性逐步明朗,市場應會出現具有吸引力的買入機會。
風險偏好跌破零,加倉股票窗口終於打開? 半導體反彈趨勢之下高盛堅守「超配」股票資產。高盛最新發布的聚焦金融市場風險偏好以及股債配置立場的《GOAL Kickstart》研究報告顯示,科技主導的風險重估已顯著降低市場擁擠度,但信用壓力尚未解除;盈利支撐、估值下降與倉位減輕,仍足以支持高盛金融市場策略師團隊們偏向股票與國債市場樂觀預測傾向的「溫和親風險」(Pro-risk)資產配置立場。報告將高盛獨家編制的風險偏好指標降至-0.5、信用超額回報下跌、主要國債反彈、歐洲資產承壓以及質量和防禦風格領先,放在同一套跨資產框架中解釋,並以估值、盈利修正、資金流、波動率、流動性與衰退模型交叉驗證。因此,高盛維持此前不久拋出的3個月和12個月期限股票資產「超配」看漲評級。
城堡投資警告:科技股拋售只是第一聲警鐘, AI交易「幾乎沒有容錯空間」。城堡投資(Citadel)EMEA固定收益銷售主管諾沙德·沙阿表示,科技股的拋售表明,投資者對鉅額AI支出最終能否產生足夠利潤的要求正變得越來越高,「鑑於當前經濟和股市如此高比例地押注於AI交易,一旦其他風險開始顯現,幾乎沒有容錯空間」。沙阿表示,關稅、財政刺激和高企的能源價格使AI投資的孖展和運營成本都變得更加昂貴,而公衆對數據中心建設的反對可能拖慢項目進度並推高成本。他補充稱,美國迄今之所以能夠消化這些壓力,是因為盈利和信心依然強勁。但AI投資與孖展的持續退潮,可能威脅到此前幫助經濟緩衝更高成本的增長和家庭財富。
摩根資管CIO:未來12個月美債回報有望達7%-8%,長端更具價值。摩根資產管理公司首席投資官兼全球固定收益主管鮑勃·米歇爾表示,未來12個月美國債券市場有望實現約7%至8%的回報。他還認為美國國債收益率曲線的長端最具價值。米歇爾表示,「美國國債收益率曲線已接近5%」,前端收益率略低於這一水平,「因此,我們首先預期價格會有所上漲。之後還能獲得持有收益」。他認為美國國債收益率曲線的長端最具價值。本月以來,美國國債整體價格上漲。人工智能相關股票的拋售、法國危機以及中東持續緊張局勢等因素交織,使美國政府債券成為全球投資者的首選避險資產。基準10年期美國國債收益率10月以來已累計下跌逾30個點子,勢將終結此前連續七個月的上升勢頭。
個股消息
Anthropic(ANT.US)正式遞交招股書,衝刺史上最大IPO。Anthropic周一向SEC公開提交S-1文件,擬以代碼「ANT」登陸納斯達克。公司計劃於11月16日當周完成IPO。市場對Anthropic的估值預期在1.5萬億至2萬億美元之間,募資規模可能高達1000億美元甚至更多,將刷新全球史上最大IPO的紀錄。S-1文件顯示,Anthropic今年上半年實現營收約163億美元,超過2025年全年46億美元的收入。但與此同時,公司同期淨虧損高達807億美元,其中約724億美元來自可轉債等工具公允價值變動的會計費用。經營現金流已轉正至39.3億美元。算力投入是最大看點:上半年算力支出近90億美元,已承諾未來基礎設施支出5180億美元,其中對亞馬遜承諾至少1100億美元、對谷歌至少1145億美元。分析師認為,這份招股書將成為本周谷歌、微軟、亞馬遜財報的「預告片」——三家公司的雲收入中均可窺見Anthropic需求的影子。
存儲芯片股盤前普漲,傳SK海力士(SKHY.US)擬推出創紀錄規模股東回報。周二美股盤前,截至發稿,SK海力士升逾3%,美光科技(MU.US)、希捷科技(STX.US)升逾2%,閃迪(SNDK.US)漲近2%,西部數據(WDC.US)升逾1%。消息面上,SK海力士將於周二美股盤後公布2026年第三季度財報。在AI相關資產經歷數月調整後,這份財報也將成為市場檢驗高帶寬存儲器(HBM)景氣度和AI基礎設施需求持續性的最新窗口。此外,據報道,SK海力士計劃於三季度業績發布當日,同步公告50萬億至60萬億韓元(約合380億至450億美元)的額外股東回報計劃。疊加近期已完成的40萬億韓元自股回購註銷,該公司今年合計股東回報規模將達到90萬億至100萬億韓元,創下歷史最高紀錄,約為去年規模的7倍。
微軟(MSFT.US)向約6萬員工開出自願買斷:覆蓋超四分之一全球人力,壓縮成本為AI資本開支騰挪空間。微軟向約6萬名員工開放自願離職(買斷)方案。這是微軟2026年以來一系列團隊調整中覆蓋範圍最廣的一次,也標誌着公司在人工智能投入持續加大的背景下,正以更密集的方式壓縮人力成本、重新配置資源。這一人數超過其全球員工總數的四分之一。知情人士透露,Xbox、Windows、Copilot、財務等部門全員納入本次方案;數據中心、銷售、營銷、網絡安全、量子計算相關部分崗位不在適用範圍。這一邊界安排表明,微軟在「瘦身」的同時,正着力保護與AI基礎設施和核心增長引擎直接相關的團隊。
賣芯片、做租賃、給殘值支持:博通(AVGO.US)聯手華爾街四巨頭孖展630億美元為Anthropic芯片採購「輸血」。博通與美國銀行、黑石集團、花旗集團和摩根士丹利這四大華爾街金融巨頭們共同安排了一筆規模約630億美元的孖展交易,為全球最頂級AI大模型開發商/AI應用領軍者Anthropic採購AI芯片提供重大孖展支撐。參與機構們在一份聯合聲明中表示,這筆交易將通過一個新設特殊目的載體實施,由上述金融機構提供已承諾的孖展,用於購買博通芯片並出租給Anthropic。博通通過一種被稱為「殘值支持」的安排,為部分孖展提供保障。這筆孖展在數周內逐步成形,一直受到華爾街和硅谷專業人士的密切關注。在反對數據中心的聲浪擴大、市場對未來需求產生擔憂之際,他們希望從中確認,投資者仍然願意支持AI基礎設施建設。
康寧(GLW.US)Q3業績、Q4指引均超預期。財報顯示,康寧Q3銷售額按年增長19%至50.81億美元,略好於市場預期的50.28億美元;核心每股收益為0.91美元,好於市場預期的0.88美元,按年增長近36%。其中,光通信業務銷售額按年增長44%,達23.8億美元。指引方面,康寧預計第四季度核心每股收益為0.96美元至1.00美元,市場預估為0.93美元;核心銷售額為52億至53億美元,市場預估為52億美元。截至發稿,康寧周二美股盤前升逾2%。
可口可樂(KO.US)Q3營收、EPS超預期,上調全年盈利指引。可口可樂第三季度淨營收增長7%至134億美元,好於市場預期的129.2億美元。有機營收增長7%,得益於單位銷量增長5%以及價格/產品組合帶來1%的正向貢獻。營業利潤增長12%至45億美元,營業利潤率從32.0%擴大至33.4%。每股收益增長8%至0.93美元;可比每股收益增長11%至0.91美元,好於市場預期的0.88美元。可口可樂上調2026年全年指引:有機營收增長至少5%,可比每股收益增長至少11%(此前預期為增長9%-10%),自由現金流至少達到130億美元。首席執行官Henrique Braun表示,公司動能持續,並對更新後的指引充滿信心。
PayPal(PYPL.US)Q3營收遜預期,上調全年利潤指引。財報顯示,PayPal Q3營收86億美元,按年增長2.4%,低於市場預期;Non-GAAP每股收益1.45美元,超出市場預期。當季交易費用為42.48億美元,高於去年同期的40.63億美元;交易與信貸損失為3.86億美元,較去年同期的4.83億美元明顯收窄,顯示信貸質量有所改善。該公司上調了全年調整後利潤指引,釋放出業務轉型取得進展的信號。PayPal上調2026年全年Non-GAAP每股收益指引至5.60美元,高於市場預期的5.39美元;同時給出第四季度EPS指引1.43美元,亦高於市場預期的1.35美元。截至發稿,PayPal周二美股盤前跌近2%。
AI芯片設計需求強勁!鏗騰電子(CDNS.US)Q3營收按年增長22%,上調全年業績指引。財報顯示,鏗騰電子Q3營收達到16.33億美元,按年增長22%;非GAAP調整後每股收益為2.11美元,高於上年同期的1.93美元。在AI驅動的芯片設計需求推動下,公司各主要業務均實現兩位數營收增長。其中,核心電子設計自動化(EDA)業務營收按年增長20%,主要得益於產品組合的廣泛增長,以及存儲芯片和超大規模數據中心客戶採用率提升。公司當季還贏得16個新的數字設計及籤核全流程項目。知識產權(IP)業務營收按年增長24%,受益於接口、存儲及基礎IP產品需求強勁,以及與大型雲計算企業、半導體公司和晶圓代工廠的持續合作。展望2026年全年,鏗騰電子上調業績預期,預計全年營收將在63.87億至64.17億美元之間,對應指引中值約64.02億美元,預計按年增長約21%。截至發稿,鏗騰電子周二美股盤前升逾3%。
聯合包裹(UPS.US)上調全年營收指引,釋放假日季需求強勁信號。財報顯示,聯合包裹Q3營收按年增長6.7%至228.5億美元,高於市場預期的222.9億美元。本季營收增長几乎全部來自價格而非件量。盈利方面,GAAP口徑下營業利潤17.4億美元,攤薄每股收益1.37美元,分別按年下降3.3%和11.6%;調整後攤薄每股收益1.69美元,高於市場預期的1.63美元。公司同時上調第四季度與全年指引,為連續第二個季度上調,顯示這家快遞巨頭預計將在假日季受益於高價格和富有韌性的需求。該公司預計,全年營收預計約926億美元(前值912億美元),調整後營業利潤約87.5億美元,調整後每股收益約7.28美元,調整後自由現金流目標由約55億美元上調至約61億美元。
諾華製藥(NVS.US)Q3營收按年增長4%,長端管線減值拖累淨利。財報顯示,諾華製藥Q3淨銷售額145.22億美元,按年增長4%(按固定匯率計同樣增長4%),不及市場預期;核心經營利潤60.36億美元,按年增長11%;核心每股收益2.46美元,按年增長9%,好於市場預期。核心經營利潤率達41.6%,按年提升2.3個百分點,主要得益於銷售增長。IFRS口徑經營利潤為18.43億美元,按年下降59%,經營利潤率12.7%,下降19.7個百分點。主要拖累因素包括:研發費用因Avidity收購獲得的del-desiran IPR&D資產計提19億美元部分減值而增至51.50億美元(+75%);其他費用因長期供應協議撥備及重組費用增加而升至15.75億美元。該減值源於2026年9月公布的DM1適應症III期HARBOR研究未達到主要終點,資產賬面價值降至55億美元。
重要經濟數據和事件預告
北京時間22:00 美國10月諮商會消費者信心指數
業績預告
周三早間:Visa(V.US)、希捷科技(STX.US)、Robinhood(HOOD.US)、恩智浦半導體(NXPI.US)
周三盤前:瑞銀(UBS.US)、德銀(DB.US)、野村(NMR.US)、新東方(EDU.US)、GE Vernova(GEV.US)、安費諾(APH.US)、自動數據處理(ADP.US)