本文作者 | 獨行俠
數據支持 | 勾股大數據(www.gogudata.com)

今日A股難得大回血,滬深兩市全天合計成交額達1.63萬億元,增加1675.37億元,市場情緒明顯回升。
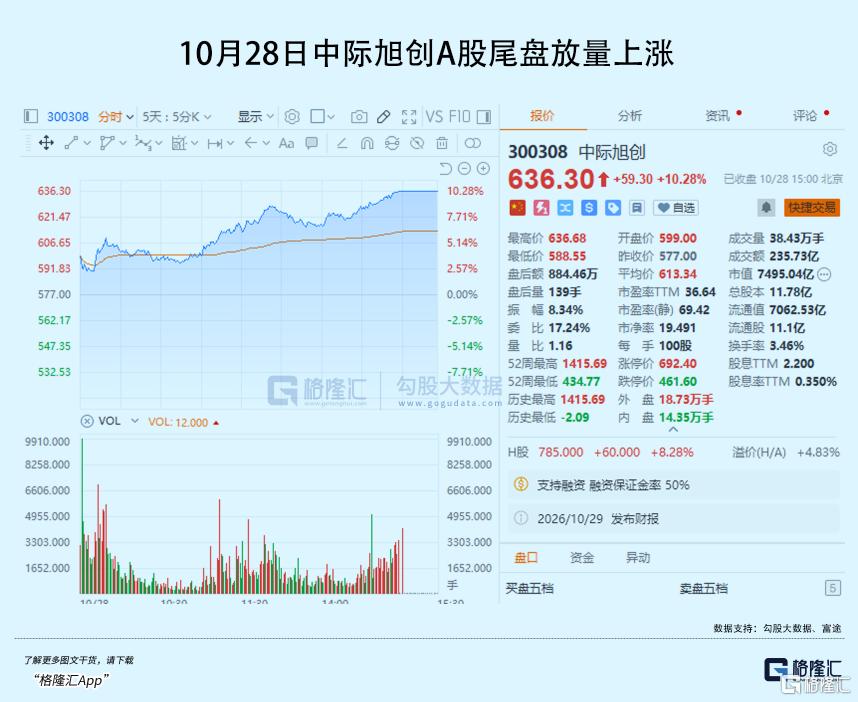
盤後交易數據顯示,中際旭創以235.73億元的全天成交額位居兩市首位;長鑫科技、新易盛、兆易創新、寧德時代分列二至五位,成交額分別達到161.86億元、150.90億元、122.78億元、102.43億元。
其中,CPO概念尾盤迎來集體異動拉升,中際旭創收盤漲幅接近10%,新易盛、天孚通信、聯迅儀器、亨通光電等千億巨頭同步跟漲。
值得注意的是,CPO尾盤成交量急速放大,說明資金不僅沒有像前幾日那樣尾盤拋售,更沒有趁衝高離場,反而讓人感覺是資金害怕踏空而加快進場的意味。
01
今天AI硬件行情異動背後,有幾個方面的利好合力刺激。
首先,也是最重磅的,SK海力士的財報給了需求端一次總驗證。
據SK海力士最新季報,單季營收首次突破100萬億韓元,經營溢利按年大幅增長632%,經營溢利率攀升至80%的歷史高位,同時公司祭出百萬億韓元史詩級股東回報計劃.
由此,該公司股價開盤後持續瘋狂飆漲並引發韓股綜合指數盤中熔斷,引發巨大市場效應。截至收盤,SK海力士大漲10.89%。
SK海力士的這次業績數據本身已經很炸,但讓市場驚喜的是管理層電話會釋放的兩個信號更關鍵:
其一,HBM和主流DRAM產能通過長期供貨協議被大客戶鎖死,基本售罄到2029年,客戶實際需求達到現有供給的兩倍,存儲的緊缺格局有望延續到2030年。
其二,四季度HBM4將取代HBM3E成為主力出貨產品,AI存儲的迭代節奏比市場此前的預期更快。
這份財報的意義,不只在存儲行業本身。它從最上游的存儲環節,向市場證明了雲廠商的AI資本開支是真實、大額、長期鎖定的,而不是階段性的備貨衝動。
一台AI服務器裏,HBM、高速光模塊、高階CCL覆銅板、高多層PCB是一套共生的配套體系。
HBM被鎖產到2029年,意味着下游整機的出貨有硬支撐,進而向上拉動光互聯、高速板材各個環節的需求。
此前市場對於「AI景氣是不是短期脈衝、雲廠商明年會不會砍資本開支」存在非常大的分歧,但這份財報的出爐,讓分歧被大幅度修復。
不僅於此,近期海外供給端也給出了緊缺確認。
光器件龍頭Lumentum高管表態,部分器件產能已經被客戶鎖定到2029年初,甚至開始預約2030年的產能;即便持續擴產,2027年仍有七成需求無法被滿足。
這條消息直接把高速光器件供給緊張的狀態量化了。
疊加英偉達與硅品精密規劃CPO光引擎產能2027年年中提升15倍,把CPO從技術預研推向規模化量產的時間點進一步明確。
高速光器件的供給是剛性緊缺的,這是CPO板塊能持續走強的產業基礎。
要知道,7月以來,AI硬件經歷了一輪極為慘淡的深度回調,股價被腰斬的產業鏈核心龍頭不在少數,很多機構持倉集中的個股跌幅超過兩成,籌碼出清比較充分。
如今在有利好支撐,全市場放量回補的環境下,資金選擇回補算力硬件,CPO作為彈性最大的載體率先被搶籌是非常可以理解的。
CPO尾盤那根拉升,其實就是產業信號加資金回補的共振,不是單一消息刺激的題材炒作。
不過這裏必須做一個關鍵區分。SK海力士驗證的是需求端的硬度,但需求硬不等於所有環節的供給都像HBM一樣緊缺。HBM的壁壘在設備、先進封裝和材料,全球供給高度集中;而光模塊是全球充分競爭的行業,海內外廠商都在擴產,供給端的約束要弱得多。
我們不能拿存儲的高景氣,直接線性外推到光模塊的盈利和估值。
02
從產業發展節奏看,CPO這條產業線的邏輯其實是清楚的。
行業機構測算,2026年CPO整體出貨規模尚不足2萬套;預計2027年有望提升至10萬套級別;2028年,伴隨英偉達Rubin新一代機櫃架構大規模落地,CPO有望迎來出貨量級的躍升。
國內的光模塊環節本身是邏輯很清晰的,對比海外同類公司估值又有優勢,在算力鏈裏屬於性價比相對好的方向。
但板塊想要走出持續性行情,不能僅僅依賴現有2027年業績預期。
參考頭部賣方對AI反彈節奏的判斷,當前屬於籌碼出清後的超跌修復階段,而真正能驅動持續性行情的,還是看到2028年的確定性增量訂單。
全球供應鏈普遍存在提前一年下訂單的慣例,市場將今年12月至2027年1月視作關鍵觀察窗口。
如果微軟、亞馬遜、英偉達這些核心客戶釋放明確的2028年度增量訂單指引,市場纔會對當前不算高的估值重新定價,形成一輪更具備持續性的修復行情。
在這之前,行情大概率是修復,而不是單邊主升浪。
好在需求端還有一個硬背書。
Sora的招股書披露,公司承諾了超過6000億美元的算力採購,通過長周期鎖定來換取未來在成本端和規模化算力上的優勢。
只要大模型公司不出現系統性的孖展和現金流風險,算力投資就不會停下來,採購的力度和斜率也不會放緩。這對整個AI硬件鏈的需求底座,是又一次加固。
從今日交易的核心上市公司來看:
中際旭創是這波當之無愧的領升核心,235億元成交居全市場第一,尾盤拉升接近10%。
從估值看,市場對中際旭創的2026年一致預期PE大約在24到26倍,業績兌現的確定性在板塊內最強。
但需要留意的風險有兩個,一是海外營收佔比高,人民幣匯率波動會直接擾動單季利潤;二是1.6T放量已經被市場充分定價,如果後續3.2T或CPO的落地進度慢於預期,估值容易回吐。
也就是說,在訂單持續兌現的前提下,中際旭創目前22到28倍算合理區間,要再往上,得看到CPO的實質性訂單,或者3.2T的明確催化。
新易盛今天成交150.9億元,彈性僅次於旭創。它的產品盈利能力長期佔優,海外大客戶佔比極高,1.6T同步在加速上量。
估值上,新易盛業績彈性充足,但確定性相對弱於旭創,估值對比旭創也有折價,2026年一致預期PE大約22到24倍。
但新易盛的雙刃劍在匯兌,海外營收佔比接近96%,美元兌人民幣的波動會造成單季利潤的明顯擾動,客戶集中度也偏高,後續需要持續跟蹤海外客戶的訂單指引和毛利率變化。
其他的,比如劍橋科技這類屬於高彈性的博弈標的。公司整體營收體量和大規模量產交付能力,跟前兩家有差距,股價更多在交易1.6T和CPO的遠期預期。
當前劍橋科技的2026年一致預期PE已經接近50倍,估值已經透支了較多未來預期。這種票更適合風險承受能力高的博弈型資金,對於長期資金來說配置價值沒那麼大,因為一旦業績兌現不及預期,估值殺跌的壓力會比較大。
03
結語
綜合來看,今日CPO板塊上漲,是情緒和基本面共振的結果。
但單日的大漲,還不等於單邊主升浪直接開啓,算力硬件板塊天然的波動屬性還在。
後市需要重點關注兩大潛在風險。
第一個是北美雲廠商的資本開支如果出現收縮,整條需求鏈都會跟着鬆動;第二個是各環節擴產落地之後,高端產品供需緩解,毛利率被壓縮。
而且不同環節要分開評估,不能拿HBM的景氣照搬到光模塊,各自的供給格局差得很遠。
後續CPO板塊能不能走成趨勢,除了取決於大盤能否就此企穩外,也取決於後續SK海力士的HBM出貨和長協指引,1.6T光模塊的出貨進度,CPO光引擎的量產節點,以及能不能看到2028年的訂單落地等數據。(全文完)