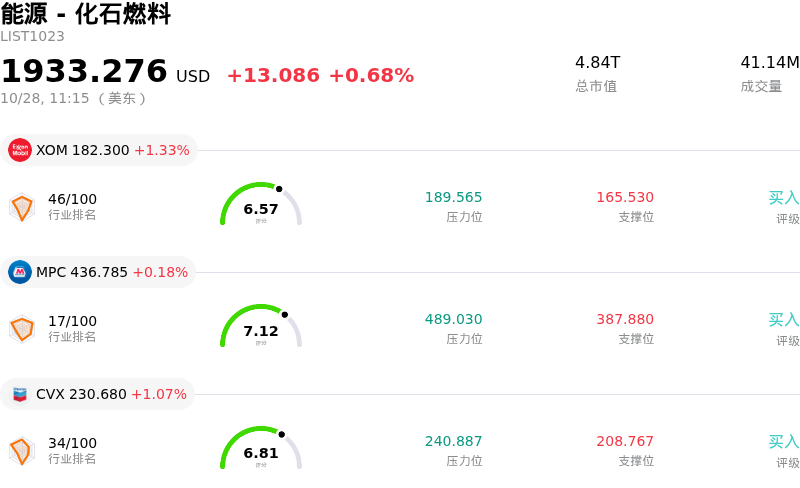
Baker Hughes Co (BKR) 盤中下跌5.76%, 所屬行業能源 - 化石燃料上漲0.68% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 上漲 1.33%;馬拉松原油 (MPC) 上漲 0.18%;雪佛龍 (CVX) 上漲 1.02%。
今日是什麼導致了Baker Hughes Co(BKR)股價下跌?
在發布第三季度業績報告後,貝克休斯在交易時段走低。儘管這家能源科技服務商經調整後的營收和純利均超出華爾街預期,但按通用會計準則(GAAP)計算的純利大幅萎縮,加上市場對其收購查特工業所引發的槓桿率和整合成本存在持續擔憂,拖累了市場情緒。投資者在很大程度上忽視了超預期的頭條業績,轉而關注近期的運營磨合與資產負債表壓力。
經調整後盈利能力與 GAAP 指標之間的分化是導致股價走弱的主要催化劑。儘管得益於工業與能源技術部門的穩健執行力以及油田服務活動的復甦,經調整後的收益和營收有所增長,但 GAAP 純利卻按年大幅下滑。這一下滑反映了將查特工業納入業務組合產生的鉅額交易、重組和交割費用。這些整合負擔再加上攀升的債務水平,重燃了投資者對短期自由現金流轉化效率及經營溢利率擴張時間表的懷疑。
儘管市場反應負面,但其基本面商業勢頭依然完好。受天然氣基礎設施、液化天然氣項目以及針對高密度人工智能數據中心電力解決方案的廣泛需求推動,該公司技術部門的新增訂單強勁,積壓訂單創下歷史新高。管理層因此上調了技術部門的全年訂單預期。然而,偏高的估值倍數和對近期利潤率稀釋的擔憂促使市場參與者規避風險,掩蓋了長期結構性增長驅動因素。
Baker Hughes Co(BKR)技術分析
Baker Hughes Co (BKR) 技術面來看,MACD(12,26,9)數值0.570,處於中性狀態,RSI數值46.221處於中性狀態,Williams%R數值55.846處於賣出狀態,注意關注。
Baker Hughes Co(BKR)基本面分析
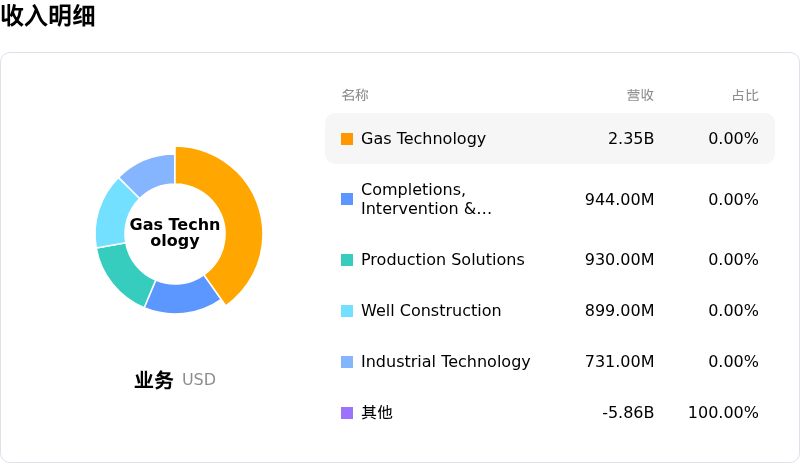
Baker Hughes Co (BKR) 處於能源 - 化石燃料行業,最新年度收入$27.73B,處於行業8,純利$2.59B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$71.43,最高價為$85.00,最低價為$51.00。
關於Baker Hughes Co(BKR)的更多詳情
公司特定風險:
- GAAP純利縮減:受鉅額交易、重組及整合費用的拖累,貝克休斯公布2026財年第三季度GAAP純利按年下降33%至4.11億美元(GAAP稀釋後每股盈利為0.41美元)。
- 收購後債務槓桿上升:在完成對查特工業的全現金收購後,其長期債務激增至174.8億美元,引發機構對財務槓桿上升及資產負債表去槓桿進度的擔憂。
- 整合成本增加與併購協同效應滯後:查特工業的整合費用及無形資產非現金攤銷使短期利潤率承壓,而較長的產品交付周期則推遲了營收協同效應的顯現。
- 供應鏈瓶頸與地緣政治脆弱性:航改型設備的物流問題給運營帶來執行風險,同時中東地緣政治緊張局勢威脅到油田服務與設備(OFSE)及工業與能源技術(IET)部門的業務活躍度。
原文鏈接