智通財經APP獲悉,乘聯分會崔東樹發文稱,9月,我國動力和其它電池合計產量為237GWh,按年增長57%;1-9月,我國動力和其它電池合計產量為1833GWh,按年增長63%。今年電池增速從60%以上逐步下降,由於動力電池需求低迷,加之出口退稅調整,電池需求逐步降速。
2026年9月鋰電池裝車87GWh,按年增15%。2026年1-9月鋰電池裝車576GWh,按年增17%。2025年動力電池的產量中裝車的比例下降到44%,2026年9月動力電池的產量中裝車的比例為37%,其中三元電池裝車率35%,磷酸鐵鋰裝車率37%。2026年9月鋰電池車國內市場的裝車126萬台、按年下降12%,其中純電動乘用車81萬台、按年降6%;插混乘用車35萬台、按年下降29%;純電動貨車8.2萬台增22%,這樣的產量數據分化嚴重。
2026年3季度的電池能量密度160以上的車型佔比9%,相對於2025年同期的7%出現了明顯的回升,這主要還是三元的高端需求有所回升。而125以下的能量密度的產品2026年下降到了0%的比例。
電池企業的競爭格局形成寧德時代(03750)和比亞迪(01211)兩者相對較強的特徵。寧德時代的2026年7-9月佔比上升到45.1%,比亞迪的國內電池需求佔比從2020年的15%上升到2023年的26.9%,其它電池企業的佔比也出現了明顯分化的態勢。寧德和比亞迪頭兩家企業從2022年的72%的比例,到2026年仍保持63%的比例,其它企業有超36%左右的空間。今年中創新航(03931)、欣旺達(300207.SZ)、正力新能(03677)等表現較強。
1、動力電池的總體生產特徵分析
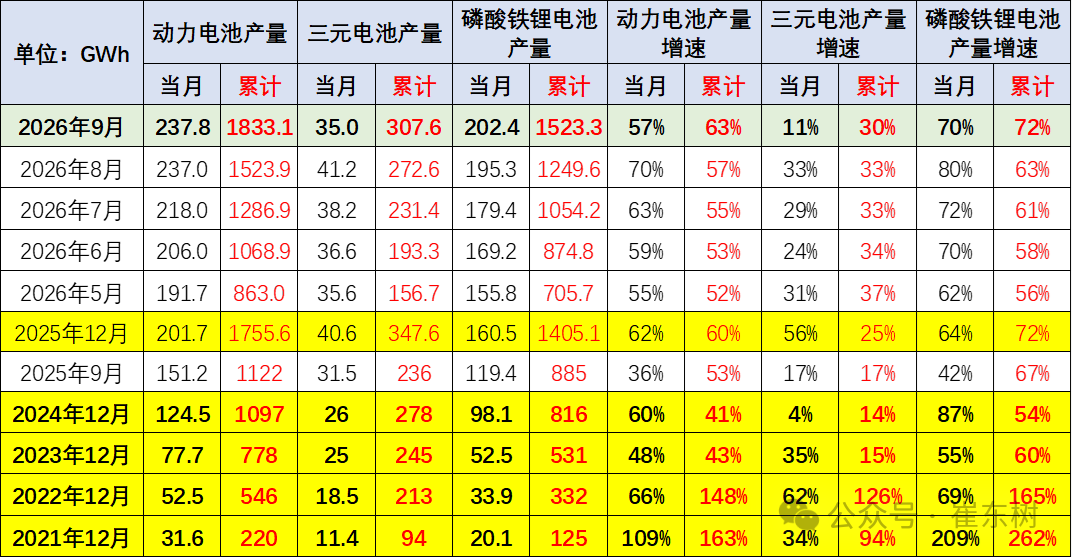
9月,我國動力和其它電池合計產量為237GWh,按年增長57%;1-9月,我國動力和其它電池合計產量為1833GWh,按年增長63%。今年電池增速從60%以上逐步下降,由於動力電池需求低迷,加之出口退稅調整,電池需求逐步降速。
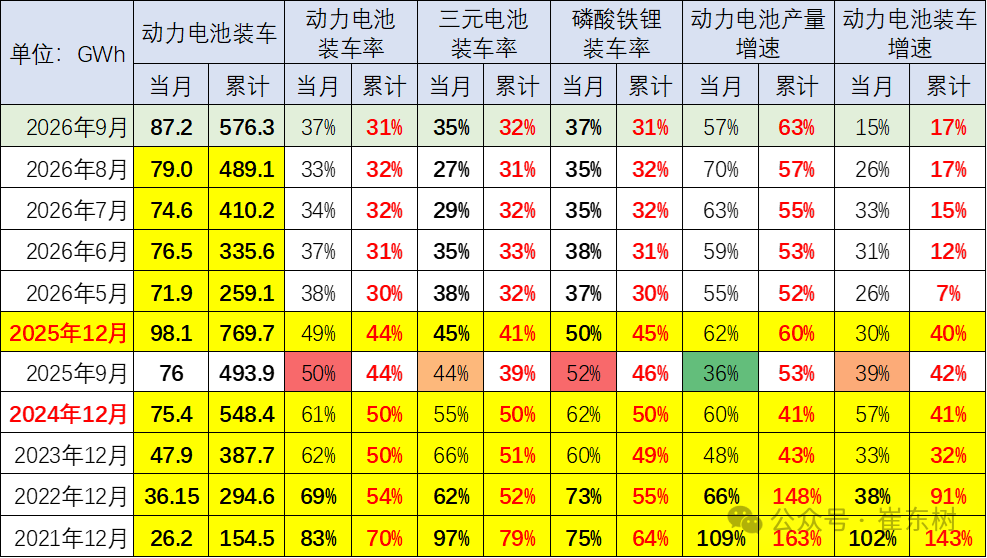
目前動力電池的產量中裝車的比例在不斷地降低,2021年動力電池裝車的生產電池裝車率達到70%;2022年是54%;2023年是50%;2024年動力電池的產量中裝車的比例保持到50%;2025年動力電池的產量中裝車的比例下降到44%,2026年9月動力電池的產量中裝車的比例為37%,其中三元電池裝車率35%,磷酸鐵鋰裝車率37%。
今年動力電池裝車景氣度波動,隨着貨車補貼的啓動,儲能的需求下降,近期的裝車佔比逐步提升。
隨着儲能等產業的發展,尤其是俄烏危機帶來的世界能源危機,儲能等產業的電池需求增長很快,導致裝車的電池佔比下降較明顯,但年初的市場回落帶來佔比的下降。動力電池和儲能電池都是生產過剩和庫存相對錶現壓力較大的。2021年和2022年動力電池的增速低於整車增速,2023年和2024年的動力電池裝車偏低,電池產量持平於裝車增速。2026年電池生產較多,裝車起步較低,2026年年初裝車率降到近期低位,9月恢復較好。
2、內銷車型合格證電池裝車的三元佔比偏低
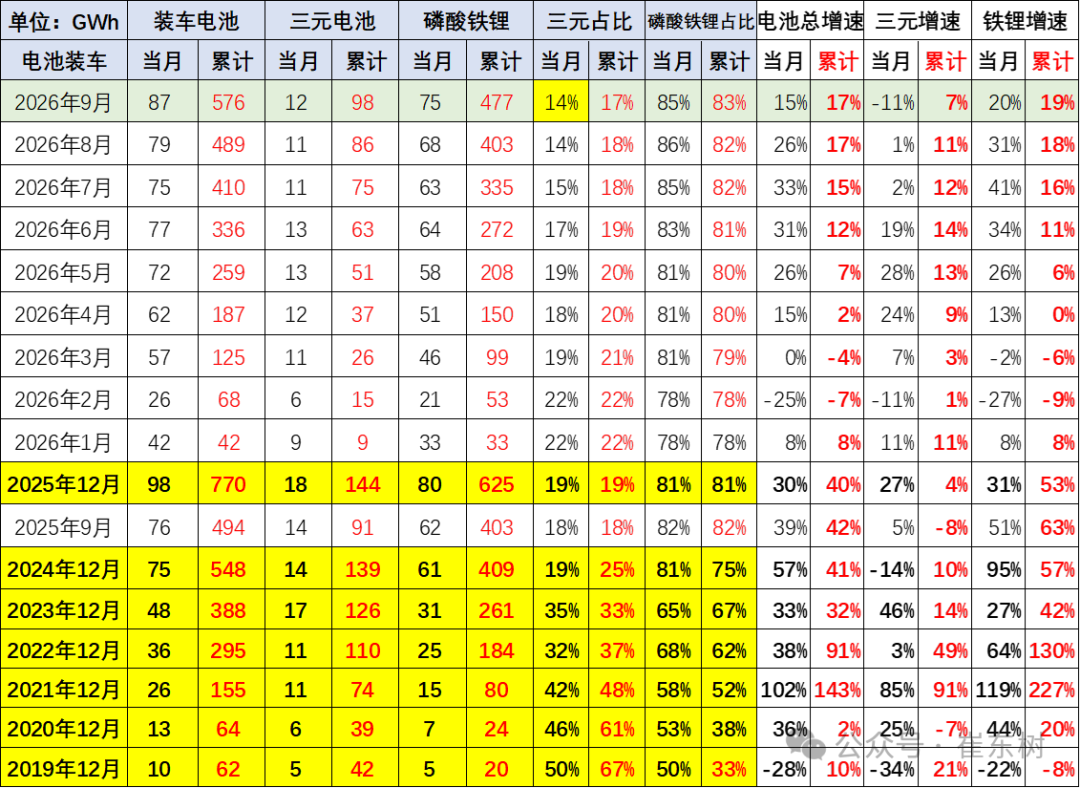
動力電池裝車的需求增長是超強增速的。2019年需求增長10%;2020年內銷車型動力電池裝車64GWh,需求增長2%;2021年動力電池裝車155GWh,需求增長143%;2022年裝車295GWh,需求增長91%;2023年裝車388GWh,需求增長32%;2024年鋰電池裝車548GWh,按年增長41%;2025年鋰電池裝車770Wh,按年增長40%;2026年9月鋰電池裝車87GWh,按年增15%,2026年1-9月鋰電池裝車576GWh,按年增17%。
3、汽車電池需求增長放緩
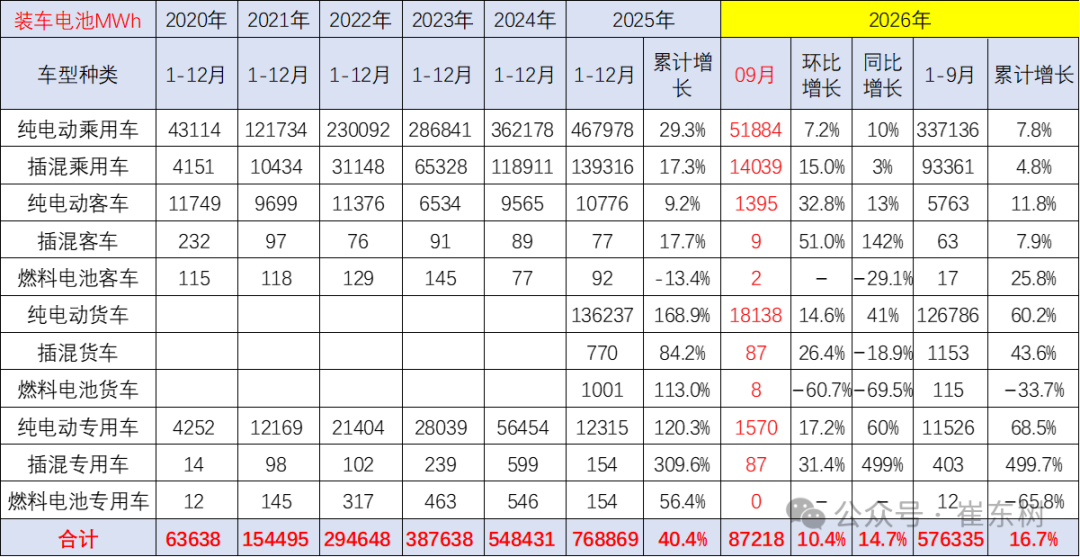
乘用車電池需求增長持續較強,2025年純電動乘用車的電池需求增長29%,而插混乘用車的電池需求增長17%,持續較強增長。純電動貨車的電池需求也是大幅增長,達到169%。
2026年1-9月的電池裝車增長增17%,其中商用車增長較強,尤其是9月的純電動貨車猛漲41%,而純電動乘用車電池用量僅增長10%。
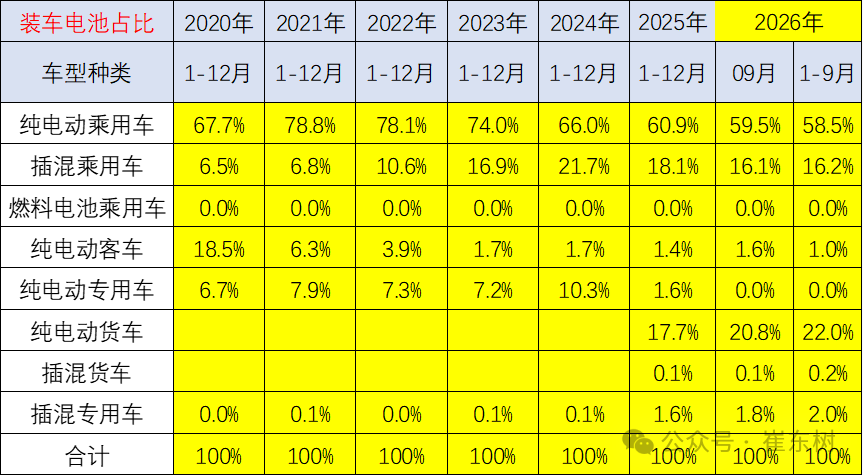
從電池裝車佔比看,近幾年動力電池的需求結構在快速變化之中。2020年還是純電動乘用車第一,純電動客車第二,純電動專用車第三的格局,而插電混動乘用車只是第四位的狀態。而到了2026年,純電動乘用車仍然保持第一位,而插電混動乘用車下降到第三位,純電動貨車上升到第二位,插混專用車維持第四位的水平,純電動客車下降到第五位。
近幾年,純電動客車市場劇烈的下降,而純電動專用車保持用電池量上升較快。目前來看,純電動乘用車和插混乘用車的電池用量大幅下降,而重卡的電池用量大增,新能源補貼帶來的重卡高補貼優勢導致電池差異化的走勢。
4、汽車合格證產量
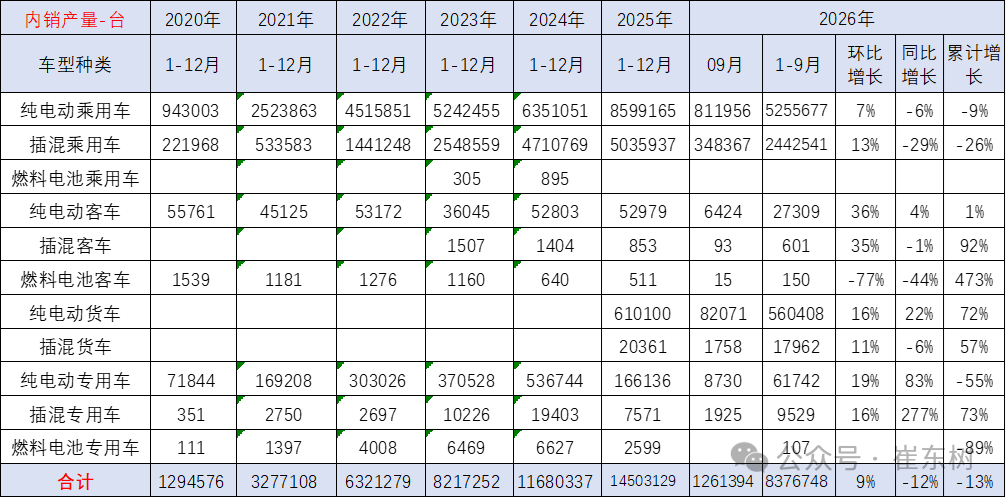
根據合格證電池量測算, 2025年新能源車國內合格證1450萬台、按年增24%較強,其中純電動乘用車860萬台、按年增35%;插混乘用車503萬台、按年增7%;純電動專用車和貨車78萬台,這樣的產量數據表現很強。
2026年9月鋰電池車國內市場的裝車126萬台、按年下降12%,其中純電動乘用車81萬台、按年降6%;插混乘用車35萬台、按年下降29%;純電動貨車8.2萬台增22%,這樣的產量數據分化嚴重。
5、配套電池企業遠未充分競爭
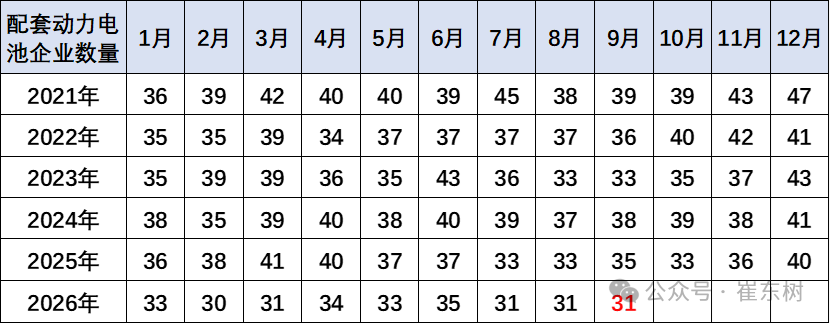
過去幾年,電池市場的競爭格局並沒有發生明顯的變化。2026年9月配套電池企業是達到31家的年內低位。由於動力電池市場的價格有所差異,而規模增長特徵相對明顯,加之儲能等新產業需求發展,因此電池企業獲得了較強的生產和裝車數量增長的特徵。
6、各類車型配套電池帶電量分化
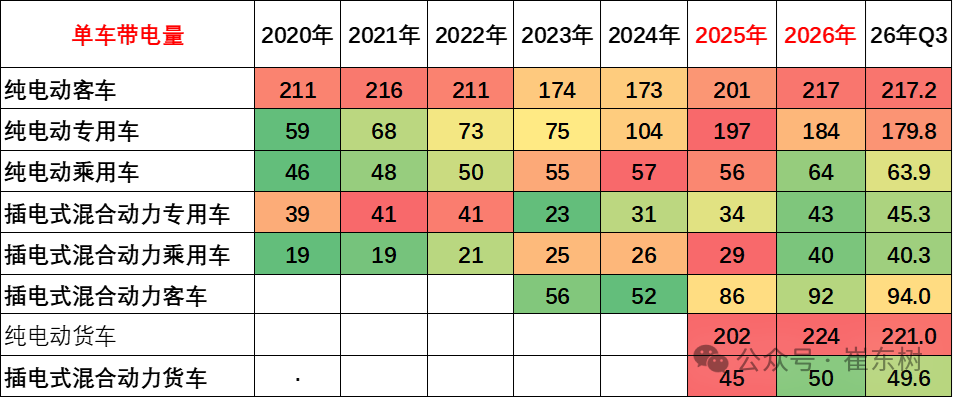
隨着電池價格下跌,電動車續航里程不斷增長。目前電動汽車市場高端化的需求十分強烈,而是類似於「老頭樂」升級為小微型汽車、政策壓力較大,導致高端化明顯。2024年下半年,隨着以舊換新等政策推動,小車市場回暖,微型電動車火爆,帶動裝機電池下降。隨着電動車的成本優勢體現,純電動專用車的結構向重卡發展,帶動帶電量暴增。
就供應鏈問題來看,未來整車企業將日益強大,對電池企業、對上游產業鏈的控制能力會進一步加強,同時對下游的品牌營銷能力的掌控也在進一步加強。在新能源的體系下,「整車為王」的特徵將進一步持續體現。
7、高能量密度的電池需要回升
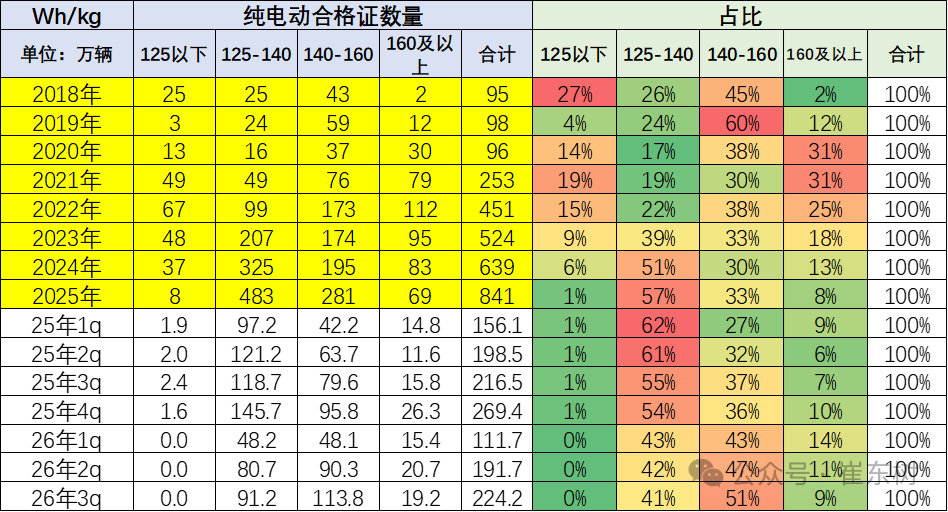
純電動車目前主力電池能量密度區間在125到160之間。尤其2026年3季度表現比較突出的是140到160的電池佔比達到51%,按年上升14個百分點。
2026年3季度的電池能量密度160以上的車型佔比9%,相對於2025年同期的7%出現了明顯的回升,這主要還是三元的高端需求有所回升。而125以下的能量密度的產品2026年下降到了0%的比例。
8、電池企業格局
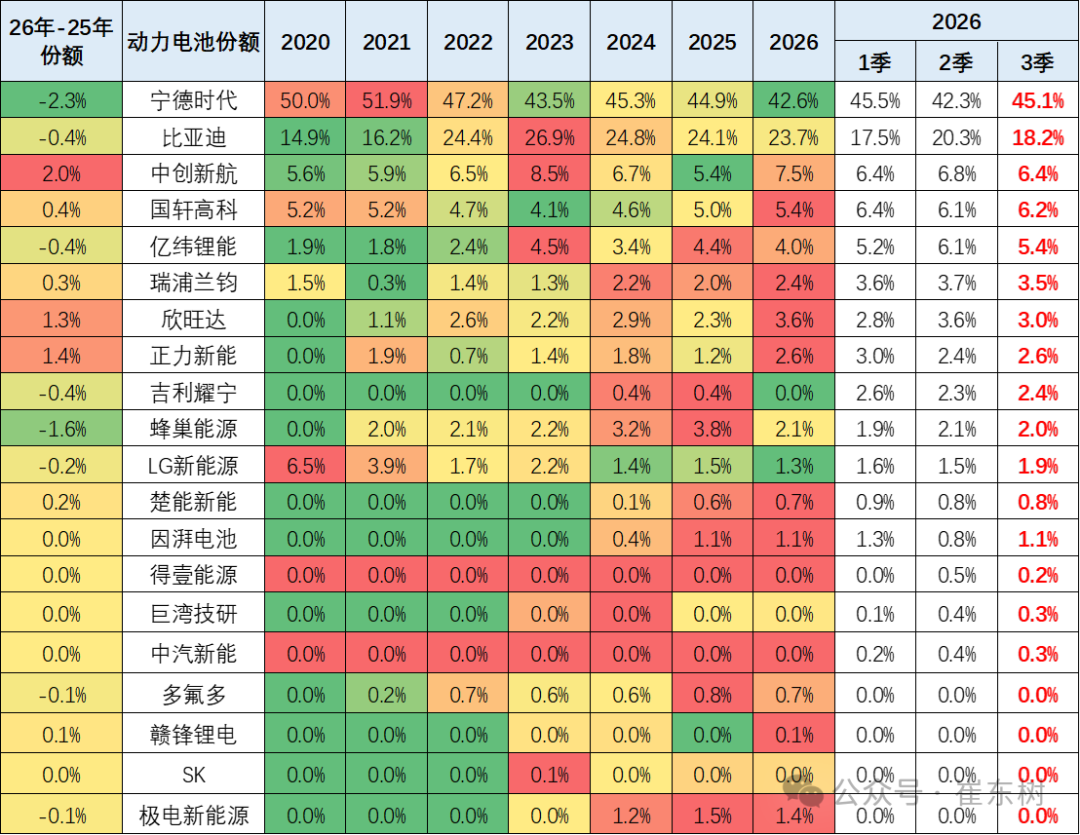
電池企業的競爭格局形成寧德時代和比亞迪兩者相對較強的特徵。寧德時代的2026年7-9月佔比上升到45.1%,比亞迪的國內電池需求佔比從2020年的15%上升到2023年的26.9%,其它電池企業的佔比也出現了明顯分化的態勢。電池企業形成了頭部企業聚集效應放緩的特徵,寧德和比亞迪頭兩家企業從2022年的72%的比例,到2026年仍保持63%的比例,其它企業有超36%左右的空間。今年中創新航、欣旺達、正力新能等表現較強。
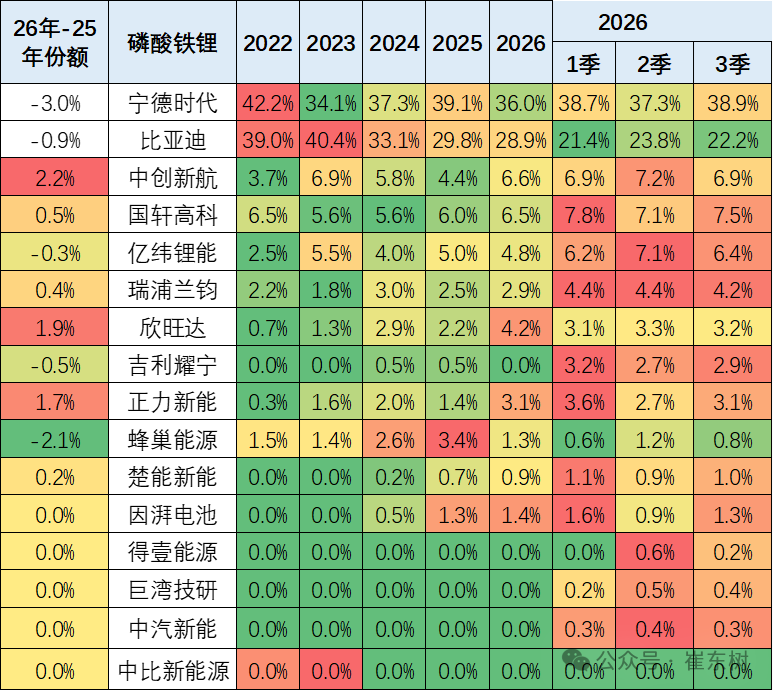
磷酸鐵鋰電池的產品差異優勢明顯。比亞迪仍然相對優秀,但今年年初處於國內調整期,出口表現很強,但沒有統計到。億緯鋰能和國軒高科表現較強。欣旺達、瑞浦蘭鈞、吉利耀寧提升明顯。
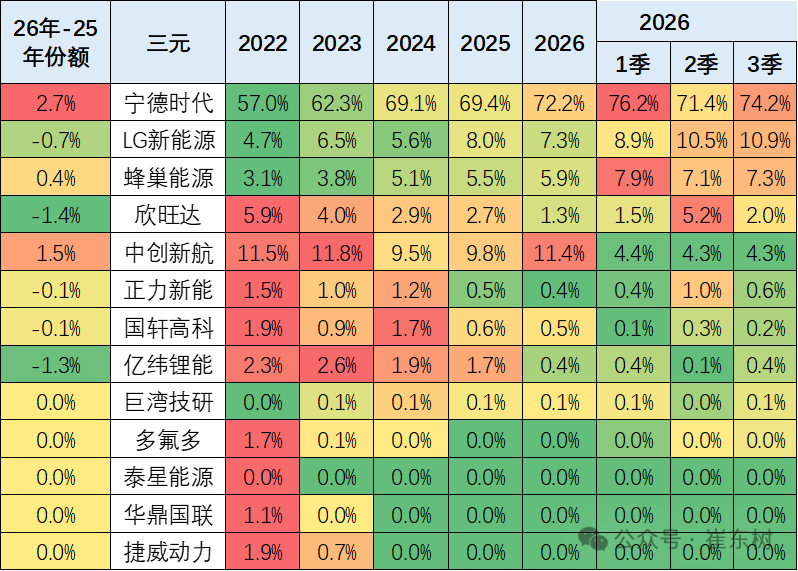
由於比亞迪全面轉型磷酸鐵鋰電池,因此寧德時代、蜂巢、欣旺達、LG等前四家的三元電池優勢更加明顯,近期長城汽車的蜂巢能源表現較好。LG新能源因為特斯拉內銷比例下降而統計表現偏低。