TradingKey - 閃迪(SNDK)將於美東時間10月29日美股收盤後公布2027財年第一季度財報。隨着人工智能(AI)基礎設施建設持續推高企業級固態硬盤(SSD)的需求,市場正密切關注NAND閃存價格走勢、數據中心業務增長,以及公司能否繼續維持供不應求的市場格局。
市場預計,閃迪本季度營收約為106.4億美元,調整後每股盈利約為46.22美元。去年同期,公司營收為23.08億美元,調整後每股盈利為1.22美元。按此計算,預計營收按年增長約361%,每股盈利增幅接近37倍。
閃迪此前給出的官方指引為營收103億至108億美元,調整後每股盈利44至46美元。這意味着市場預期已經略高於公司指引中值,甚至超過每股盈利指引上限,單純達到公司目標可能不足以推動股價上漲。
NAND價格與供需格局:漲價能否延續?
閃迪近期業績增長的重要動力來自NAND閃存價格上漲,隨着AI數據中心對高容量存儲的需求增加,企業級SSD逐漸成為存儲行業的重要增長來源。與傳統消費電子存儲需求相比,數據中心客戶對容量、性能和供應穩定性的要求更高,也為閃迪爭取長期供貨協議創造了條件。
閃迪2026財年第四季度營收達到89.7億美元,按年大幅增長。管理層此前指出,價格上漲是推動收入增長的重要因素,約佔當季按月營收增量的三分之二。進入2027財年第一季度,公司預計營收將進一步升至103億至108億美元,管理層也預計產品價格將繼續溫和上漲。
不過,價格上漲的速度可能逐步放緩,此前幾個季度,閃迪營收連續大幅增長,市場已經提前計入存儲行業景氣度上行的預期。隨着收入基數不斷抬高,後續增長能否持續,將更加依賴價格、出貨量和產品結構共同推動,而不只是依靠漲價。
數據中心SSD成為增長核心
AI模型訓練和推理需要大量數據存儲,企業級SSD在數據訪問速度、能耗和容量方面的需求隨之提升,為NAND閃存供應商帶來新的增長機會。
閃迪的數據中心收入在2026財年呈現快速擴張態勢,第二季度約為4.4億美元,第三季度升至14.7億美元,第四季度進一步達到29.8億美元,已佔公司總營收的約三分之一。整個2026財年,該業務收入按年增長437%,顯示數據中心正逐漸成為閃迪業務組合中不可忽視的部分。
本次財報將為市場提供觀察該業務最新表現的機會,投資者需要關注數據中心收入是否繼續增長、企業級SSD需求能否保持強勁,以及相關業務在公司整體營收中的佔比是否進一步提高。若數據中心收入繼續擴張,閃迪對AI基礎設施需求的受益程度將更加清晰。
長期供貨協議也可能成為影響未來收入的重要因素,閃迪管理層此前表示,公司已簽署多項多年期商業協議,相關安排有助於提高未來需求的可見度。不過,協議的實際價值仍取決於客戶採購執行、供應交付能力和合同條款。市場需要從後續財報中判斷,這些協議能否持續轉化為收入和盈利增長。
閃迪目標價最高3000美元,財報預期已經不低
閃迪股價過去一年大幅跑贏標普500指數,但高位回撤也說明市場對存儲周期的判斷仍然敏感。此前公司即使公布超預期業績,股價仍曾因後續指引未達到高漲的買方預期而下跌。
截至最新統計,TipRanks匯總的17位華爾街分析師給予閃迪「強力買入」共識評級,12個月平均目標價為2205.59美元,最高預測達到3000美元,最低為1550美元。
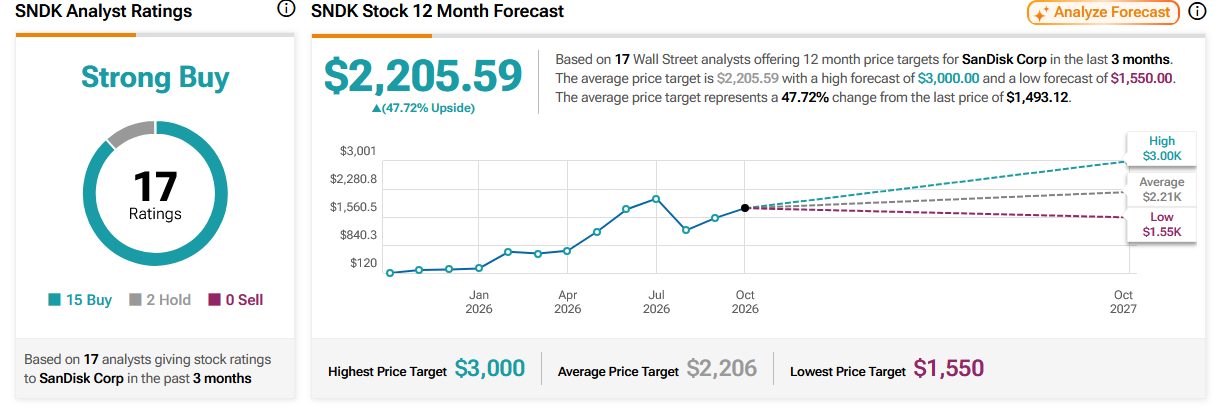
來源:TipRanks
公司還擁有155億美元的剩餘股票回購授權,強勁現金流與回購計劃可以為股價提供一定支撐。 不過,隨着市場對本次財報的預期不斷抬高,閃迪面臨的考驗也隨之加大。
原文鏈接