本文來自微信公衆號:格隆,作者:哥吉拉,題圖來自:視覺中國
這個月,股民心情大概率不好受。
各類股指一路下挫,滬指失守3600點,創業板指、科創50單月跌幅均超過2成。
如果時間拉長一點,情況更差,創業板指較6月高點回撤45%,科創50較7月高位回撤49%。
重災區,集中在上半年最火的賽道。
尤其是算力硬件方向的CPO、PCB,集體崩塌,大量核心龍頭被腰斬,甚至有的最大跌幅超過70%,幾乎回到了2025年AI敘事行情起漲點甚至更低的位置。
與之對照,食品飲料漲5.31%、銀行漲4.84%、石油石化漲3.34%,紅利與防禦資產逆勢創出新高。
這種「成長崩塌、價值吸金」的極端分化,本身就是市場情緒進入極端區域的典型信號。
既然已經跌到極端位置,那是否意味着階段性底部已經不遠了呢?
一
要回答這個問題,需要結合幾個核心指標,交叉驗證。
首先,看估值。
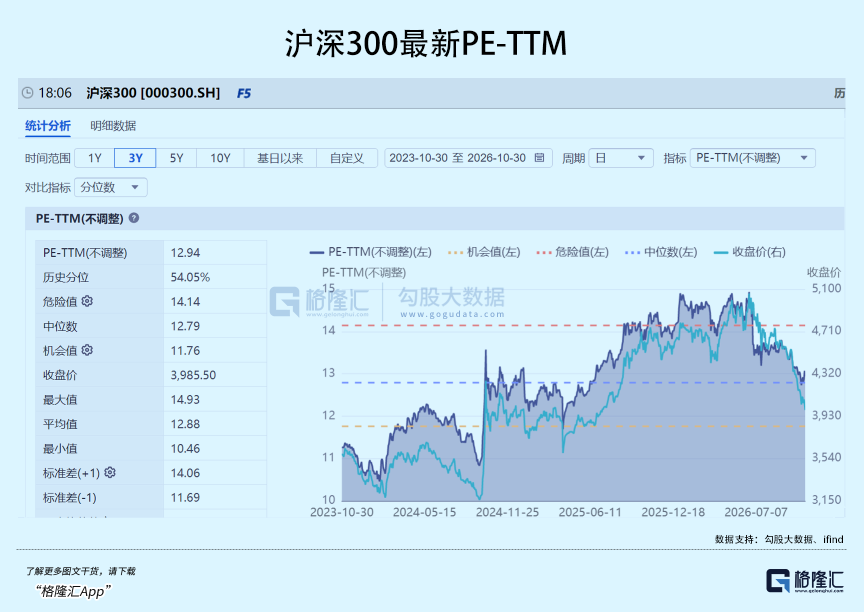
截至10月30日收盤,滬深300市盈率TTM約12.94倍,處於近十年約55.5%分位,市淨率約1.34倍,處於近十年約26.89%分位。
滬深300當前估值,約為標普500(24.71倍)的一半,也明顯低於日經225的19倍。
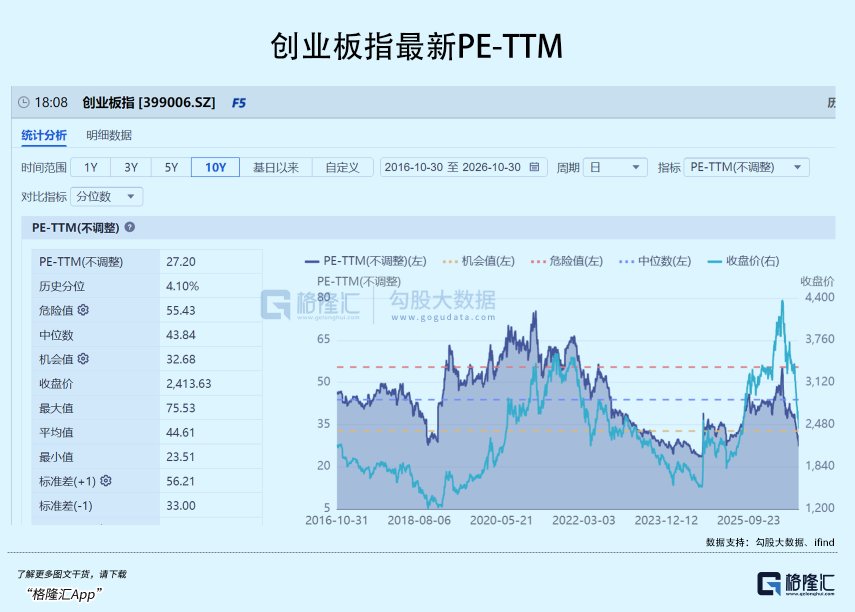
創業板指市盈率TTM約27.2倍,僅處近十年4.1%分位。
動態PE看,2026年、2027年預測PE分別降至23倍和16倍,成長板塊估值溢價已得到明顯消化。
其次,看情緒與波動率指標。
目前,上證指數與創業板指波動率均已升至階段性高位,進入極端波動區間。
從期權引伸波幅來看,創業板指、中證1000、科創50的恐慌情緒已接近歷史90%分位數。
交易擁擠度方面,成交額排名前5%個股的成交佔比截至10月23日約40.9%,較6月末回落近10個百分點,此前一致預期帶來的擁擠風險已大幅降低;
而綜合情緒指標則降到了17%,站上20日均線個股佔比僅剩下23%,也顯示市場情緒走向冰點。
第三,是成交額和資金面。
回看這輪調整的量能,A股日均成交額從6月峯值的3萬億元以上降至10月以來的約1.6萬億元,萎縮近半。
10月27日,兩市成交額萎縮至1.47萬億元,是連續第19個交易日不足2萬億元。
不過,值得注意的一點,是10月28日放量反彈至1.64萬億元,10月30日收官戰兩市成交1.67萬億元。
尤其是今天(10月30日),呈現的是放量下跌,指數跌幅大,下跌個股也很多,從技術指標上看,不排除有見底的可能性。
槓桿資金方面,兩融餘額從高點回落近20%、孖展餘額連降13日縮水超1600億元,平均擔保比例降至250%附近,接近2025年4月關稅衝擊時水平,顯示槓桿資金被動去化可能到尾聲。
10月最後一周,股票ETF繼續大幅淨申購且以機構ETF為主,北上資金重新淨買入A股,主動偏股基金倉位小幅回升,而兩孖展金繼續淨賣出570億元、處於2024年9月下旬以來低位。
槓桿資金被動去化、配置型資金主動承接的分裂,歷史上反覆對應恐慌性拋售尾段而非下跌中繼。
還有政策與基本面。
最近,監管層的穩市場喊話明顯增多了。
10月27日金融街論壇年會上,監管層明確強調「全力維護資本市場安全穩定」,央行同步設立債市非銀大額贖回互換便利,意在阻斷資管產品贖回引發的負反饋循環。
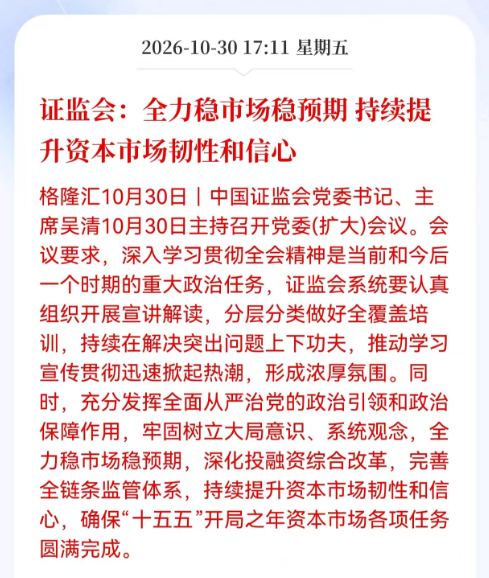
10月30日,證監會召開黨委會議,強調全力穩市場穩預期,深化投孖展綜合改革,完善全鏈條監管,持續提升資本市場韌性和信心,確保「十五五」開局之年各項任務圓滿完成。
宏觀基本面上,三季度GDP按年增長4.5%、較二季度回升0.2個百分點,9月固定資產投資結束連續半年降幅擴大勢頭,社零增速回升,1至9月規上工業企業利潤增長15.5%。
企業基本面上,近期多家重要科技公司公布Q3財報,例如CPO、PCB、新能源等等,即使業績增速高,但股價多數出現下跌,甚至單日跌幅超過10%。
這意味着,即便原先的估值過高,但市場正用下跌,強行擠壓估值水分。
綜合比較,交叉驗證,當前A股一定程度上具備了估值底、情緒底、政策底、資金面底等混合特徵。
二
個人感覺,最近的A股走勢,與2024年初的階段,邏輯上非常類似。
2024年1月之前的那一波深度調整,導火索是新能源賽道景氣度徹底拐頭,疊加前期估值嚴重透支,創業板指從2023年高點回撤超40%,多數賽道龍頭股價腰斬。
現在的情況也差不多。
科創50、創業板指從年內高點回撤已接近30%,AI算力、半導體、先進製造等主流賽道龍頭普遍回撤超40%,個股下跌烈度與2024年1月的賽道出清幾乎如出一轍。
這或許就是A股成長股反覆上演的周期:一致預期推高估值→景氣拐點顯現→資金集中止盈踩踏→估值業績雙殺。
劇本沒變,只是賽道名字從新能源換成了AI科技。
資金層面,2024年1月,北向資金持續淨流出、拋售核心資產,公募淨值回撤引發贖回,機構被動減倉重倉股,疊加孖展盤平倉、量化策略跟風、雪球產品集中敲入。多重拋壓共振下,成長股一度失去承接力,下跌斜率持續放大。
現在也是這種情況,資金階段性連續淨流出,機構重倉的成長龍頭首當其衝,只能被動減倉流動性最好的賽道權重,低位平倉盤不斷湧出;疊加量化交易的趨同性,賣壓在下跌中集中釋放,加劇指數下行。
兩輪行情都是典型的存量博弈。沒有增量資金託底,任何集中拋售都會被成倍放大。
另一個視角,是極致的結構分化。
2024年1月,成長賽道持續調整的同時,煤炭、公用事業、銀行等高股息板塊逆勢抗跌甚至創出階段新高。資金從高估值成長賽道撤出,流入低估值、高確定性的紅利資產,風格分化走到極致。
現在呢?銀行、能源、公用事業等高股息防禦板塊成為存量資金的避風港:四大行市值首次突破10萬億,中石油7月以來累計大升逾64%,創出18年來新高。
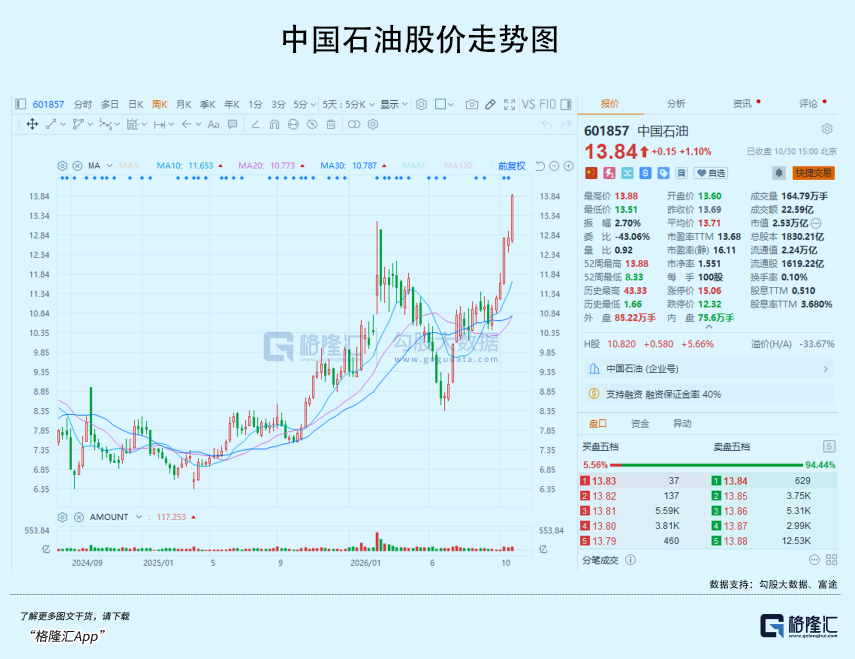
從歷史規律看,這種極致風格分化往往是階段性見底的信號之一。
當存量資金都擠向防禦端,成長賽道的拋壓充分釋放,也就意味着調整進入後半段。
此外,2024年1月市場最終見底反轉,核心在於政策底的確認。
當時見底前,監管密集喊話穩預期、匯金持續增持ETF託底流動性、交易端收緊沽空機制、貨幣寬鬆預期升溫,多維度政策合力最終扭轉了單邊下跌的恐慌預期。
穩市政策的發力節奏方面,同樣也有所類似。
最近,監管開始表態,要持續優化市場生態,從嚴規範減持、收緊沽空規則、引導中長期資金入市;資金層面,上市公司回購與大股東增持案例增多,產業資本進場信號逐步顯現。
當然,政策底到市場底的傳導需要時間,情緒修復不會一蹴而就。
底部永遠是最煎熬的階段,但也是長期佈局性價比最高的窗口。
三
當然,政策底不等於市場底。
政策喊話能托住下限,但目前還是有一些偏空因素還在,築底大概率不是一條直線,而是反覆磨。
比如國內這邊,宏觀經濟面不少行業還需時間復甦或提振,這是關乎企業端能否賺到更多利潤來支撐市值增長的底層關鍵。
市場層面,短期內科技股的高位籌碼可能還沒出清完。
目前兩孖展金還在大幅淨流出,前面機構重倉的通信、電子持倉雖然降了些,但雙創板塊同時面臨三季報增速回落和擁擠度消化,等於「業績和籌碼」兩頭受壓,這種出清往往需要時間,不是喊一句話就結束。
更重要的影響因素,來自海外。
比如聯儲局12月可能還要加息,美債利率壓着估值。
中東局勢持續激化下,國際油價已經飆升到百元以上的高位,高油價會讓通脹更黏、聯儲局更難寬鬆,也會直接壓制全球風險偏好,形成「油價—通脹—利率—估值」的負向鏈條。
市場對12月加息的定價還很高,10年期美債收益率又在5%上方;只要長端利率不趨勢性回落,全球成長股、尤其是A股創業板和科創板的高估值品種,估值就一直被壓着。
還有AI「能不能賺錢」的質疑還在發酵。
尤其這兩天,美股科技巨頭進入業績披露期,但谷歌、英特爾、亞馬遜等巨頭披露的部分業績指標或指引不及預期,引發大跌,讓市場開始懷疑AI投入能不能兌現成盈利。
這種背景下,A股短期內是很難走出獨立行情的。
畢竟A股算力鏈和海外AI巨頭綁得很緊,不少核心龍頭的訂單都主要依賴海外巨頭,金主這邊的情緒肯定也會傳導過來,造成短期擾動。
此外,還有一個需要提防的因素是,中美科技摩擦容易靠「小作文」突然砸盤。這段時間相關風險事前已經幾次引發A股科技賽事股價回撤,這是築底期不能忽視的尾部擾動。
所以總的來說,當前市場政策底給的是下行空間的邊界,但這些國內外的偏空變量決定的是築底要磨多久、路有多曲折。
尤其科技成長賽道,海外利率和AI敘事這兩條線,短期最難靠國內政策對沖。
但可以肯定的是,當前的A股市場格局,確實已經走到了相對比較低的區域,或許離階段性底部大概率不遠了。
對長期資金來說,這個位置的性價比在提升,對短線情緒來說,可能仍要接受磨底不會一蹴而就。
這個時刻,確實很考驗人的心性和格局。
(特別提醒,投資決策需建立在獨立思考之上,本文內容僅供參考,不作為任何實際操作建議,交易風險自擔。)
本文來自微信公衆號:格隆,作者:哥吉拉
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!