專題:2026可持續全球領導者大會&第二屆綠色產業與可持續消費博覽會
近日,在上海舉行的2026可持續全球領導者大會資管專場圓桌討論中,來自銀行理財、保險和公募基金的嘉賓,圍繞資金需求、權益配置、風險預算與長期現金流展開交流,從「尋找確定性資產」,討論到如何根據資金屬性確月供資邊界,以及怎樣讓多資產配置真正發揮風險分散作用。
定義確定性,先看客戶的資金需求
工銀理財辦公室主任徐文龍表示,銀行理財所追求的確定性,不是由投資機構或經營機構單方面定義,而是要回到客戶如何看待和使用理財產品這裏。
在他看來,客戶不會將銀行理財作為滿足自己全部投資需求的資產配置方案。不同風險、不同期限的資金,不一定都通過銀行理財安排,銀行理財只是客戶資金配置中的一個環節。
在低利率環境下,客戶仍較多將銀行理財用於滿足存款替代、穩健低波的需求。從產品結構看,行業風險等級主要集中於PR1、PR2,期限相對較短,投資仍以固收為主,向「固收+」延伸。
徐文龍將客戶需要的確定性分為三個層次:首先是低波動、穩健可控;其次是收益目標的可實現性;第三是整個持有過程中的體驗,包括贖回到賬、使用場景與客戶陪伴。
他以贖回服務為例指出,行業不斷縮短到賬時間,正是為了回應客戶對資金可用性的要求。客戶不僅關注最終獲得多少收益,也在意需要用錢時能否及時到賬。
針對這些需求,工銀理財在投資端搭建工廠化、平台化運作體系,在產品端建立品控管理機制,希望使產品分層更加清晰,投資行為、收益風險特徵與客戶預期保持一致。
徐文龍表示:「客戶對低波動的要求更加嚴格,機構需要一個BP一個BP去摳整體的收益,通過精細化管理以及多資產、多策略能力建設,改善持有體驗。」
有時候,退出紀律比選擇進入時機更重要
如何平衡收益貢獻與回撤風險,是圓桌討論的另一項重點。
招銀理財權益投資部總經理戴康認為,低利率與高波動並存,一方面反映收益中樞下移,另一方面也與全球秩序、產業趨勢和資金流向的變化有關。地緣環境、AI產業變革以及全球資金再配置帶來的波動,短期內很難消除。
就此,他提出「槓鈴策略」:一端關注確定性的現金流,另一端關注確定性的產業趨勢;對於處於兩者之間、賠率不清晰卻看似穩健的資產,則需要警惕其中可能被忽視的風險。
在他看來,這不只是戰術投資工具,也是在新環境下組織資產配置的一種思路。不過,對於更重視穩健和防回撤的理財客戶,配置策略之外,還需要明確進退規則。
對穩健資金而言,退出紀律有時比選擇進入時機更重要。戴康強調,應在準備進入時,就將退出規則寫清楚。例如,風險預算觸及上限時降低風險暴露,或者根據不同回撤水平設定分級調整安排。如果等行情變化後才討論退出,決策就容易受到市場裹挾。
他同時認為,守住底線,不是說承諾嚴格意義上的不虧損,而是使可能發生的損失處於客戶事先理解和接受的範圍內。這需要事前的風險預算,以及貫穿投資過程的預期管理。
產品與資產要相互適配
當前市場環境,理財資金開展多資產配置,更需要堅持動態再平衡的組合管理思路。在服務客戶的過程中,我們不僅要明晰產品的收益目標,更要明確投資運作的行為邊界和風險約束。
恒豐理財固收與項目投資部總經理吳偉森從產品適配、資產選擇和投資行為管控三個方面,介紹了在管理中的實踐情況。
她表示,首先要做到產品與資產的適配。不同理財產品的特徵差異較大,需要分類匹配底層資產。對於短期開放式產品,需要重點配置較高流動性的資產,充分保障日常申贖平穩有序;對於具有較長持有期限的封閉式產品,可以適度匹配久期更長、彈性相對較高的資產,通過多元配置,根據產品特徵實施精細化、差異化管理。
在資產選擇上根據資產特性搭建出符合理財資金需求的組合,以高等級信用債作為配置品種獲取票息收入,權益端側重佈局高股息板塊,同時配置公募REITs、標準化ABS等具有現金流的資產,並通過抽新股等低風險策略增厚收益,依託各類資產自身屬性開展配置。
投資行為則需要制度約束。我們堅持風險預算前置,通過風險預算鎖定整體風險敞口,同時常態化做好倉位動態平衡,提前建立波動與回撤處置預案,以及加強流動性管理。
吳偉森表示,理財產品應先依據產品屬性選擇適配資產,再依託資產特徵搭建組合,最後以嚴格投資紀律守住風險底線,以此為基礎去優化產品的多資產配置。
看好長期資產,也要加大投研投入
保險資金的長期持有能力,不能簡單理解為看好一項資產,就大規模買入、一直持有。
信美人壽投資管理部總經理阮洋表示,在多資產配置領域,壽險資金具備較長的發展歷史。除了傳統的股票、債券、基金資產,壽險資金還是REITs、持有型不動產ABS、股權投資等資產的重要參與者,近年來監管還放開了保險資金對黃金的投資。
他認為,從大的組合管理上來講,壽險資金在開展多資產配置時,既需要充分考慮資產本身的收益風險特徵,還需要從資負匹配目標和償付能力佔用的角度評估資產合意性。在大類資產配置中樞和允許的偏離範圍內,開展配置動作。
對於新增資產類別,阮洋強調,應先加大投研投入,充分識別底層風險。
他以最近險資關注度比較高的持有型不動產ABS資產為例,雖然都叫持有型不動產ABS,但底層資產包含了商場、倉儲物流、儲能、風電、IDC,不同底層資產的現金流特點、面臨的風險天差地別。而且這些資產一拿可能就是幾十年,只有加大投研力度、深入到產業方視角,纔可能對未來幾十年資產的風險收益特徵有更清晰的認識,有清晰的認識後纔有資格去討論投資配置的事。
多資產配置,風險在組合設計時就已形成
在多資產配置中,如何理解資產的確定性?風險管理又應該從何時開始?
中歐基金多資產投決會主席、多資產及解決方案投資部總監黃華認為,不存在適用於所有資管機構的「確定性資產」。不同類型的機構,因負債端特徵、資金屬性和投資目標不同,對同一類資產的風險收益要求也不盡相同。
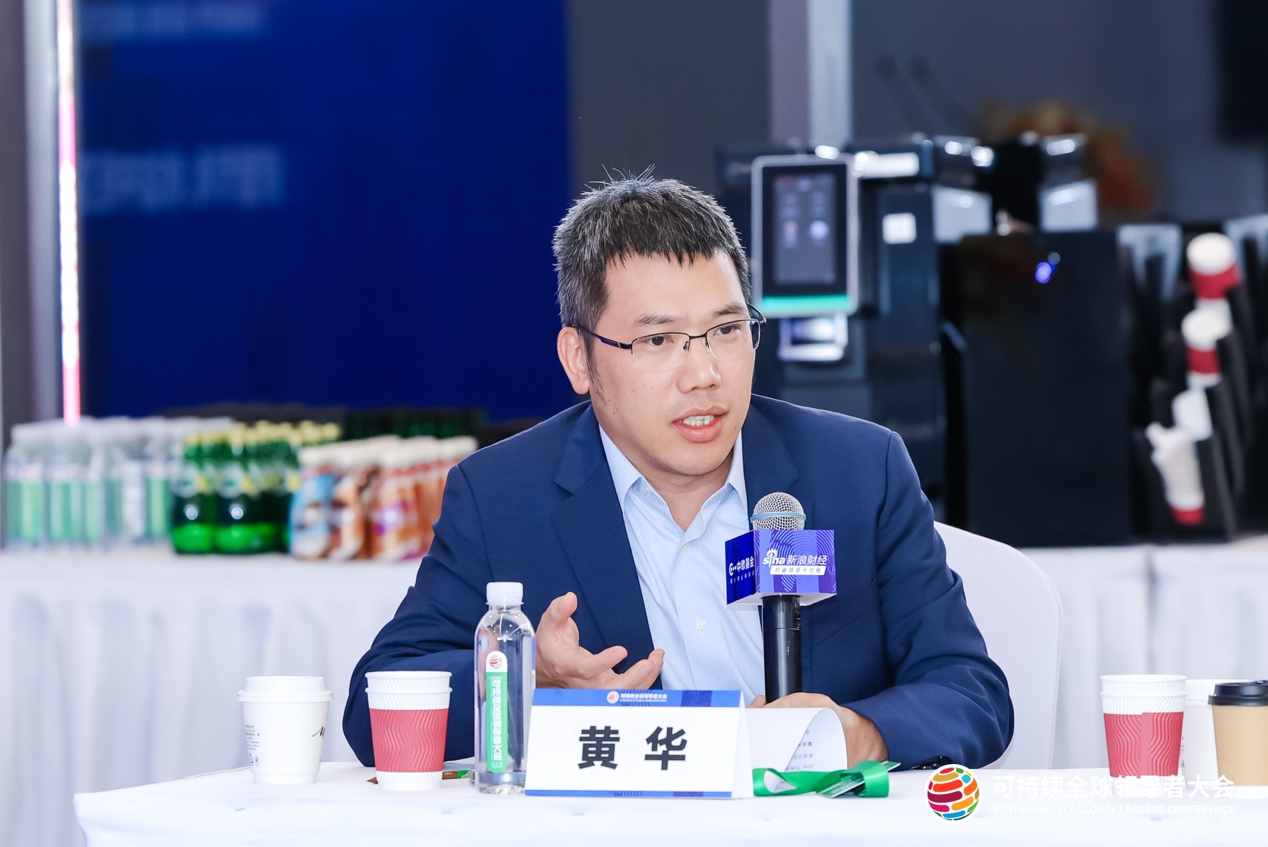
他以三十年期國債為例解釋,對於保險機構而言,其可以發揮長期資產負債匹配的功能;但對於公募基金而言,則可能更多體現為階段性的交易機會。同一類資產,在不同機構的投資框架下,承擔的功能不同,面臨的風險及相應的管理要求也存在差異。
黃華認為,多資產投資最核心的能力是風險管理。配置不能只從尋找收益率出發,還需要先根據負債端需求安排風險預算,再據此構建組合。
在他看來,如果投資決策始終圍繞市場機會展開,容易受到短期行情和市場情緒的影響。而從風險管理出發,則有助於建立更加清晰、穩定的投資框架,明確組合需要承擔哪些風險,以及能夠承擔多大程度的風險。
其中,他特別關注預期波動率和尾部風險。
「風險不是組合建好、真正投入運作後纔出現的。當機構確定資金屬性、預期收益和策略安排時,風險實際上已經形成。難點在於,以未來預期波動率為核心管理組合,而不是僅用歷史數據證明策略有效。」黃華表示,歷史數據和回測模型能夠為投資決策提供參考,但不能簡單等同於未來的實際表現。即便一套策略在歷史回測中表現良好,進入真實市場環境後,仍可能面臨超出歷史經驗的波動。
與此同時,尾部風險同樣需要單獨管理。以黃金、白銀等資產為例,黃華指出,這些資產在部分市場階段出現了超出歷史經驗的回撤。這意味着,多資產配置不僅要關注組合整體的風險分佈,還需要充分評估單類資產在極端情景下的潛在風險,提升組合應對複雜市場環境的能力。
而要讓風險管理真正貫穿投資全過程,還需要投資與風控團隊形成協同。
黃華介紹,近年來,多資產團隊持續推動投資與風控在風險認知、量化方法和表達標準上形成共識,同時注重發揮具有投資經驗的專業人員在風險管理中的作用,促進投資與風控之間的理解與協作。
在他看來,風險管理不僅是一項技術工作,也是一項涉及組織協同和流程建設的系統工程。只有讓投資與風控基於統一的標準識別風險、衡量風險、討論風險,才能推動風險管理從理念走向實踐,並真正融入組合構建與投資決策的各個環節。