盤前市場動向
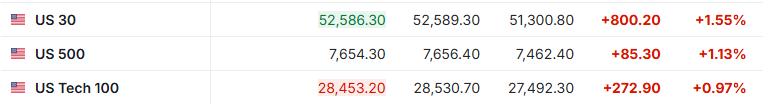
1. 11月4日(周三)美股盤前,美股三大股指期貨齊漲。截至發稿,道指期貨漲1.55%,標普500指數期貨漲1.13%,納指期貨漲0.97%。
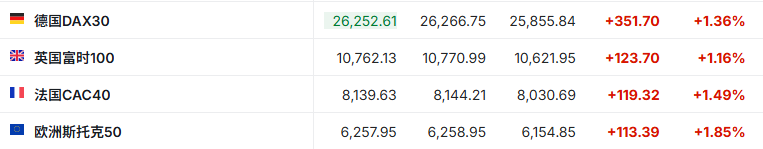
2. 截至發稿,德國DAX指數漲1.36%,英國富時100指數漲1.16%,法國CAC40指數漲1.49%,歐洲斯托克50指數漲1.85%。
3. 截至發稿,WTI原油跌0.78%,報95.34美元/桶;布倫特原油跌1.18%,報102.38美元/桶。

市場消息
中期選舉民主黨重掌國會,"藍色浪潮"提振風險偏好,美股期貨深V反轉轉漲。據報道,民主黨在美國中期選舉中力壓共和黨,預計奪回參衆兩院控制權,多家媒體稱局面為"藍色浪潮"甚至"藍色海嘯"。受選情明朗化與"分裂國會"終結預期影響,美股三大股指期貨盤中深V反轉、由跌轉漲;分析認為,國會權力格局改寫或削弱特朗普政府施政空間,選後不確定性下降利於離場資金迴流風險資產,但加稅與監管收緊預期亦令部分板塊承壓。
美國財政部21:30將發布季度再孖展公告。美國財政部本次季度再孖展公告的關鍵看點在於中長期國債發行規模及未來指引。市場普遍預計短期內票息債拍賣規模維持不變,但投資者關注財政部是否釋放2027年削減20年期、30年期國債發行的信號。若長期債券供給減少,或有助於緩解長端收益率上行壓力;若繼續依賴短債孖展,則可能推高短端收益率,並加大美債期限結構波動。相關影響還取決於財政孖展需求及投資者承接能力。
現貨黃金重返4000美元上方、白銀升逾4%,避險回補與美元波動共振。周三,倫敦金現漲2.62%,倫敦銀現漲4.22%,現貨黃金一舉收復前一交易日失守的4000美元關口。上一交易日金價因美伊談判樂觀預期與避險降溫而下挫,今日在選舉不確定性、美元波動及中東地緣餘波共同作用下強勢回補;白銀彈性更大,單日升逾4%。市場聚焦即將公布的美國就業與服務業數據,以判斷後續實際利率與貴金屬方向。
特朗普:民主黨人會提交瘋狂的法案,我會否決它們。據報道,美國總統特朗普已經開始向民主黨發出警告,方式是一頂鮮紅色的帽子,上面只有一個詞:「否決」(VETO)。隨着民主黨尋求重新掌控國會,特朗普釋放信號稱,他打算動用總統最有力的權力之一——否決自己反對的立法議案。特朗普在接受福克斯新聞採訪時表示:「他們會提交一些荒唐至極的議案,而我會否決它們。」他預計,反覆行使否決權最終可能迫使民主黨回到談判桌前。不過,特朗普表示,雙方的接觸可能已經開始。他透露,自選舉結束以來,已有幾名民主黨人主動與他聯繫。
民主黨勝選預期下資金押注清潔能源股反彈 期權交易量猛增。隨着預測市場押注民主黨將在周二舉行的美國中期選舉中取得重大勝利,交易員正將資金投向一批通常被投資者歸類為左翼執政環境下的受益股票,其中就包括清潔能源類股。根據Cboe LiveVol的數據,景順太陽能ETF(TAN)的期權交易量周二飆升至平時水平的40倍。該基金過去一個月通常每天的期權交易合約數量不足500份,但截至周二午盤,成交量已超過2萬份,其中99%為看漲期權。
美伊局勢邊際緩和但霍爾木茲風險未消:特朗普稱暫無打擊計劃,伊朗稱4艘油輪觸雷。當地時間11月3日,特朗普表示美國目前沒有立即對伊朗發動軍事打擊的計劃,但必要時已做好準備;伊朗革命衛隊則稱4艘"違規"油輪在穿越霍爾木茲海峽南部禁航區時觸發水雷起火。美伊外交渠道仍在接觸,卡塔爾調解方稱雙方正審議最新提案。受此影響,國際油價小幅波動。
10月DRAM價格再創新高 機構:四季度漲價態勢延續。今年10月,全球DRAM合約均價再度刷新歷史新高,同時NAND閃存均價延續上月的最高價位。機構預計,今年第四季度,DRAM價格有望按月上漲,而NAND閃存方面,MLC閃存和SLC閃存價格走勢將出現分化。
個股消息
AMD(AMD.US)Q3營收創紀錄增45%、數據中心近翻倍,盤前升逾6%。AMD在11月3日盤後公布2026財年Q3業績:營收133.8億美元按年增45%、創單季新高,高於預期的130.9億美元;調整後EPS 2.09美元高於預期的1.95美元。細分看,數據中心營收85.5億美元按年增97%、佔總營收64%(上年47%),經營溢利率34%;客戶端與遊戲營收37億美元按年降8%(遊戲降40%),嵌入式增29%。公司預計Q4營收約170億美元(±3%)高於預期163億,毛利率指引約55%。CEO蘇姿豐稱2027年服務器收入將翻倍、明年80%銷售額來自數據中心芯片,盤後股價一度升逾9%、截至發稿漲逾6%。
超微電腦(SMCI.US)Q1營收近三倍至199億美元大超預期,盤前升逾9%。超微電腦11月3日盤後公布2027財年Q1業績:營收199億美元按年約增3倍、遠超預期的164億美元;調整後EPS 1.81美元遠高於預期的1.23美元。受益AI服務器需求爆發,公司上調Q2營收指引至195億—215億美元(高於預期171億),並將2027財年全年營收預期從650億—720億美元上調至720億—820億美元。不過GAAP與非GAAP毛利率均僅約12.8%,盈利能力仍是後續關注重點;公司此前因財務報告與會計問題受關注,上月任命前西部數據高管Mark Long出任CFO,盤前股價升逾9%。
高通(QCOM.US)今晚盤後發財報,智能手機疲軟與蘋果(AAPL.US)流失壓制預期。高通11月4日美股盤後公布2026財年Q4業績,華爾街預期營收約101.4億美元(按年降約10%)、EPS約2.16美元(按年降約28%,上年同期3.00美元)。壓力來自智能手機需求疲弱、蘋果自研modem加速替代導致相關收入流失,以及晶圓/內存/封裝成本上升擠壓毛利率;公司近期還宣佈全球裁員。同日早間發榜的還有Arm(ARM.US)、AppLovin(APP.US)與Coherent(COHR.US),AI與終端需求的分化將集中接受檢驗,市場聚焦管理層對Q1及財年2027的指引。
特斯拉(TSLA.US)盤前跌逾4%,共和黨敗選與韓國FSD投訴雙壓。特斯拉盤前下挫,顯著弱於多數大型科技股。直接催化有二:一是多家美媒預測民主黨重掌國會、共和黨失利,市場擔憂馬斯克(本次選舉最大個人金主,已捐4.45億美元)遭政治"清算",特朗普雖表態"將力保馬斯克",但避險情緒仍打壓其旗下特斯拉與SpaceX(SPCX.US)(盤前跌超4%);二是報道稱一家維權組織就FSD輔助駕駛在韓國無法合法使用、誤導數萬消費者向監管機構投訴。短期政治與監管變量令股價波動放大。
Meta(META.US)擬發債200-250億美元,科技巨頭債務孖展潮延續。據報道,Meta啓動新一輪債券發行,擬在美國和歐洲合計募資200億至250億美元,其中美元債規模約150億美元,為其半年來首次發行美元債。在利率高企、AI資本開支激增的背景下,大型科技公司以鎖定長期低息負債、支撐算力與數據中心投資的意圖明顯;此前多家巨頭亦通過發債補充彈藥。分析認為,此舉雖緩解短期資金壓力,但亦推升未來利息負擔,高槓杆與高估值疊加或放大板塊波動。
谷歌(GOOGL.US)擬投資150億美元擴大馬來西亞數據中心業務。谷歌表示,計劃投資150億美元擴大其在馬來西亞的數據中心和雲計算業務,以滿足人工智能熱潮推動的數字基礎設施需求。根據該公司周三發布的聲明,谷歌將新建計算中心,並投資當地水資源保障、電力生產以及馬來西亞居民的技能培訓。相關投資計劃將在2027年至2028年期間實施。
得州州長選舉結果推升數據中心風險,美國數據中心運營商和雲計算概念股盤前下跌。Applied Digital(APLD.US)盤前下跌2.36%,Core Scientific(CORZ.US)下跌2.95%,IREN(IREN.US)下跌2.58%,TeraWulf(WULF.US)下跌0.37%,Coreweave(CRWV.US)下跌2.42%,甲骨文(ORCL.US)跌1.74%。據報道,得克薩斯州民主黨候選人Gina Hinojosa料將在中選中當選德州州長。得州預計佔美國2030年前新增數據中心容量的約四分之一,Hinojosa支持暫停數據中心項目建設,可能使當地已宣佈的13.3吉瓦項目面臨風險。
蘋果警告:AI智能體行為或難以預測,恐引發訴訟、損害公司聲譽。蘋果周二在年度財務申報文件中表示,能夠以「非預期或不可預測的方式」行事的人工智能(AI)代理,可能會對其業務構成威脅,因為這會使公司面臨訴訟或損害其聲譽。據悉,蘋果提交的文件中列出的新風險因素表明了人工智能代理的顛覆性潛力,這類智能體已迅速成為硅谷主要公司高度關注的事項。
重要經濟數據和事件預告
北京時間21:15:美國10月ADP就業人數
北京時間21:30:美國9月貿易帳、加拿大9月貿易帳、美國財政部發布季度再孖展公告
北京時間23:00:美國10月ISM非製造業PMI
北京時間23:30:美國至10月30日當周EIA原油庫存
業績預告
周四早間:Arm、高通、AppLovin、Coherent
周四盤前:豐田(TM.US)、索尼(SONY.US)、康菲石油(COP.US)