文|陸玖商業評論
10月30日晚間,快手發布公告稱,旗下可靈AI視頻業務完成本輪增資交割。交割完成後,北京可靈全部投資者實際支付的增資款總額約為198.02億元,對應約29.05億美元。
同日,快手股價盤中一度跌至25.88港元的歷史低點,截至收盤市值為148.39億美元。這個情況 其實挺「燒心」的,因為可靈AI的最新投後估值是180億美元,這說明在資本眼裏,現階段子公司已經比母公司值錢了。
估值倒掛之下,快手分拆可靈的邏輯更加清晰,畢竟純AI資產的高估值更方便日後獨立上市。而可靈AI的IPO進展也在本月有了新消息。10月上旬,多家媒體報道可靈AI已選定中金、高盛、瑞銀擔任香港IPO承銷商,計劃2027年初遞表,募資至少10億美元。
一邊是高投入、高估值的AI業務,一邊是增長几乎見頂的主業,快手分拆可靈衝刺IPO,試圖在AI時代蹚出一條新路。但這條新路,註定並不好走。
01 從分拆孖展到高管任命,快手為什麼急着推可靈AI上市?
今年,快手從傳統主業到AI條線,經歷了好幾輪人事任命。9月底,最關鍵的一輪組織架構調整終於落地。
原社區科學線負責人于越,轉任可靈AI董事兼CEO,全職負責可靈的經營管理。他接這個擔子並不讓人意外,作為快手在AI業務條線的關鍵人物,把他放到這個位置,正是為可靈AI走向獨立經營落下的關鍵一子。
而於越走後,程一笑親自兼任了社區科學線負責人,收回了集團AI基礎研發的直接管理權。同一天,一個跨事業部的虛擬組織 「企業AI生產力」成立,專門負責內部AI辦公與研發工具的基礎設施建設。
資本層面的調整比人事變動來得更早、更密集。早在今年5月,市場首次傳出可靈AI分拆計劃;7月-8月,可靈AI獨立孖展的靴子落地,外部增資總額上限30億美元,騰訊、阿里、百度罕見同台入局,投後估值180億美元。孖展後快手仍然持有68.33%的股權,可靈AI照常並表。
到了10月上旬,彭博援引知情人士報道,可靈AI已選定中金、高盛與瑞銀三家承銷商,計劃最早於明年赴港上市,擬募資規模不低於10億美元,但募資規模和上市時間並未確定。
短短幾個月時間,可靈AI就完成了分拆孖展、組織架構調整,並傳出了IPO時間表,快手為什麼急着推可靈AI上市?陸玖商業評論分析,原因有兩點。
第一是AI業務的燒錢速度太快。數據顯示,2026年快手預計資本開支約260億元,比2025年多出110億元。國信證券研報顯示,上半年已投入約170—180億元,主要為提前儲備算力。
即便如此,快手的投入力度其實還是稍遜一籌。阿里二季度資本開支高達677億元,騰訊二季度按年增長176%至528億元,字節將2026年的AI資本開支從1600億上調至逾2000億元……如果不想在這輪AI競賽裏落後,快手就必須加碼研發、持續燒錢,而獨立孖展就是最好的選擇。
第二是快手的主業已經疲軟,與其在舊業務的存量市場中繼續博弈,不如把籌碼押注在新業務上。
數據顯示,2026年上半年,集團營收692.5億元,其中廣告收入增速連續滑坡,Q2直播收入按年下滑13.5%;經調整純利72.9億元,按年下降28.5%;日活幾乎零增長。相比之下,可靈AI二季度營收超過8.5億元,按年增長超過200%,幾乎是中報的唯一亮點。
純AI資產的高估值明顯更適合獨立上市。可靈AI現階段適配的是一套以ARR和賽道稀缺性為錨的定價邏輯,而快手拿到的是成熟互聯網平台估值。分拆的本質,是把兩套定價邏輯拆開,讓可靈以AI公司的身份去拿AI的估值。
值得一提的是,這一輪孖展背後還有一條5年上市的對賭條款:若可靈AI在2031年10月30日前未能完成IPO,投資者有權要求公司按「投資本金+年化8%單利」回購全部或部分股權。
對可靈AI來說,上市從此成了一道帶倒計時的「必答題」。接下來有一個更要緊的問題:可靈AI,到底能不能撐起180億美元的高估值和這場箭在弦上的IPO?
02 商業化成色,纔是關鍵考題
2026年被業內視為「AI商業化元年」,而AI視頻正是商業化最清晰、最具盈利確定性的賽道之一,一個直觀的信號是AI短劇、AI漫劇的全面爆火。需求側先跑通了,商業化自然會提速。
數據顯示,2026年上半年,可靈AI營收超過15億元,其中第一季度收入超6.5億元,按年增長超300%;第二季度進一步加速至超8.5億元,按年增長超200%。單看增速,發展勢頭確實強勁。
但在競爭愈發激烈的AI視頻工具賽道上,要檢驗可靈AI的商業化成色,不能只看增速,還需要從多個維度拆開比較。
第一個維度是營收結構。據每日經濟新聞報道,2026年一季度,可靈AI海外收入佔比近八成,API收入佔比達到六成,首次超過訂閱服務,其中「超級大客戶」收入佔比也增長至超80%,前十大客戶中海外企業8家,中國企業僅兩家。2026年6月,可靈披露稱全球用戶超過1億,覆蓋224個國家和地區,企業客戶接近5萬家。
商業化落地更多來自海外市場,這本身不是問題。問題在於過度依賴海外市場和超級大客戶,意味着把經營命脈攥在了別人手裏,一旦對方離開,對營收的影響立竿見影。上述每經報道中提到,今年4月,三家海外超級大客戶的API貢獻收入已經因為競品報價更低而出現下滑。
第二個維度是競爭對手。在AI視頻賽道上,目前國內市場上已經有字節Seedance、阿里Happy Horse、生數科技Vidu等玩家;在海外市場,Google Veo、Runway、Synthesia等分別在模型層和應用層上各佔一角。
競爭對手多了,價格自然也捲了起來。比如Vidu曾推出了0.014美元/秒的首發促銷價,MiniMax乾脆把通用視頻模型MiniMax H3的部分組件開源……
一位AI視頻創作者告訴陸玖商業評論:「各家模型迭代很快,但對使用者來說,技術代差並沒有想象中的明顯,再加上切換模型的成本不高,可能很快就會走到誰便宜就用誰的階段。」
當技術代差收窄、切換成本降低,可靈AI能守住多少定價權就成了一個值得深思的問題。
第三個維度是持續盈利能力。雖然可靈AI的商業化在加速落地,但2024年淨虧5億,2025年淨虧19億,距離真正的盈虧平衡還有很長一段距離。
而市場的競爭是瞬息萬變的,國信證券研報預計三季度可靈收入為8.5億元,按月Q2零增速,商業化進展不及市場預期。
說白了,可靈現階段已經證明了自己能賺錢,但還需要證明能不能持續地賺錢。畢竟AI視頻拼到最後,誰能更好地跑通商業化這條路,誰纔有資格一直留在牌桌上。
03 老對手重逢,快手再次淪為老二?
說回快手。作為「短視頻雙雄」裏的老二,這些年,外界提及快手常說起了個大早,趕了個晚集。
這句話並非空穴來風。2013年,快手從工具轉向短視頻社區,2016年抖音才上線。快手起步更早,但抖音卻在2018年日活反超。到了2020年,快手開打「K3戰役」,在春晚砸下40億紅包,把日活推過3億,但那時抖音含火山版日活已超6億。
到了直播電商時代,快手2018年上線電商,抖音2020年才全力投入,但2025年抖音電商GMV約4.4萬億元,快手約1.6萬億元,差距還在擴大。
每一次,快手起步都不晚,卻總被擠到行業老二的位置。而這一情形也延續到了AI視頻賽道。
從月活看,今年一季度即夢App端月活達到1352.5萬,這個數字遠遠超越了可靈AI。一季度,可靈App端月活119.1萬,3月移動端平均月活780萬。
從算力消耗看,據AI普瑞斯統計,2026年5月中下旬,按日消耗佔比計算,字節Seedance在AI視頻生成市場的份額超過80%,可靈約佔14%。
從營收規模看,DataEye《2026上半年國內AI劇漫劇數據報告》預計,2026年國內AI劇漫劇市場規模將達400億,其中AI視頻大模型市場規模超200億,Seedance系列大模型斷層領先,佔比69%;可靈以17%的份額位列第二。
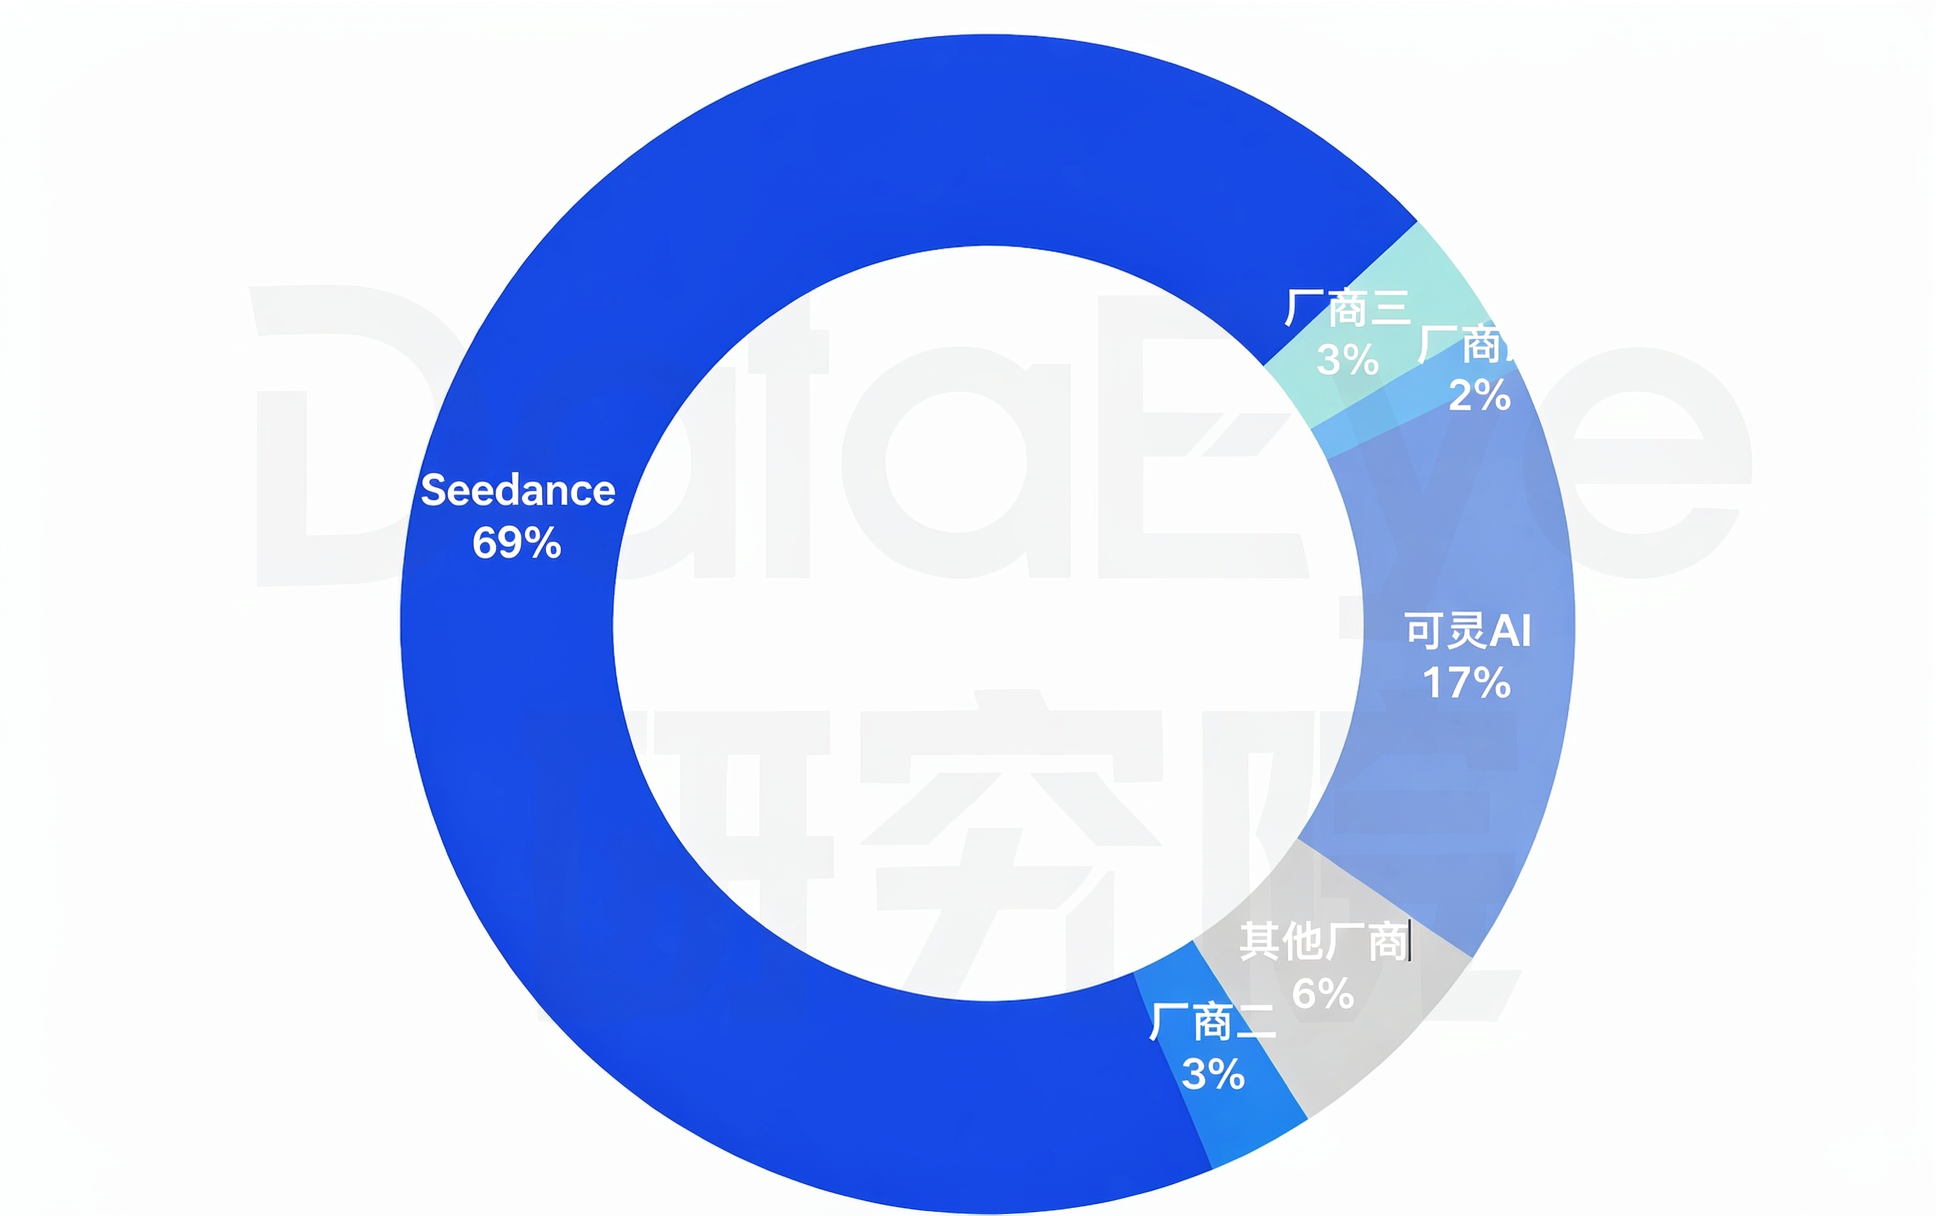
前文提到,可靈AI的市場重心主要在海外,但即便如此,Seedance似乎依然具有領先優勢。
9月21日的Arena圖生視頻排行榜中,Seedance 2.5和2.0分別排第四、第五,而Kling 3.0排在第19名;Artificial Analysis排行榜上,Seedance 2.5和2.0分別排第二、第六,Kling 3.0的Omni和1080 pro則排在17名和18名,兩者差距確實存在。
由於排行榜更新滯後於模型發布,新上線的Kling 4.0能否改寫排位,還需要更多評測和數據來進一步觀察。
而可靈AI和Seedance的差距,從來不只是模型本身的差距,更是生態的差距。Seedance背後,內容源頭有番茄小說的海量IP庫,創作環節有即夢等AI產品,成片後直接接入抖音和紅果的投流與分發,底層還有火山引擎的算力託底。一個故事從寫出來,到生成視頻,再到被推送到觀衆眼前,全流程都能在字節體系內閉環完成。
可靈當然也能依靠快手的內容生態和商業場景,但把雙方的籌碼擺上同一架天平,從算力基座、流量體量到資金彈藥,快手和字節之間還是存在明顯的量級差距。
而說到底,快手分拆可靈AI上市,賭的是AI視頻的未來,也是想靠AI蹚出一條新出路。
海外市場Google Veo、Runway在不斷迭代,國內市場字節Seedance斷層領先,還有阿里HappyHorse、生數科技Vidu等入局者,誰先完成IPO,誰先拿到「AI視頻第一股」的資產稀缺性溢價。
AI時代的牌桌已經擺好,可靈AI能不能一直坐在牌桌上,最終還是要靠市場份額、商業化能力來回答。