炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
2026年10月底,遠信儲能(9621.HK)正式開啓港股全球招股,獨家保薦人為招銀國際,預計11月9日於港交所掛牌交易。公司是國內集成儲能系統解決方案供應商,2025年以5.4GWh出貨量、2.1%的市場份額位列中國儲能系統解決方案行業第十。從財務數據看,這家成立僅六年的公司在收入規模和盈利能力上拿出亮眼成績單,但業務結構劇烈切換、客戶與現金流隱憂、單薄的基石陣容,也令市場對其利潤可持續性、估值錨定產生疑問。
收入兩年翻三倍,毛利率憑海外大單V型回升
財務表現是遠信儲能招股書中最突出的亮點。公司總收入從2023年的4.3億元,增長至2025年的18.7億元,兩年時間營收規模擴張超三倍。盈利同步上行,期內利潤由2023年0.4億元,增長至2025年1.5億元。
2026年前四個月,公司業績結構出現新變化。當期實現收入2.8億元,而2025年同期僅0.1億元,營收按年大幅放量。毛利率走出深V走勢,從2023年21.6%回落至2025年16.1%,2026年前四個月反彈至27.4%。這一改善,成為公司向市場講述「盈利能力提升」故事的關鍵論據。
這一輪毛利率修復高度依賴海外項目拉動。2025年公司海外收入僅880萬元,佔總收入比重不足1%;2026年前四個月,依託匈牙利歐羅斯拉尼110MWh大型儲能項目與波蘭儲能產品銷售,海外收入達到1.2億元,佔當期總收入44.6%。其中匈牙利項目平均售價1.11元/Wh,項目毛利率達38.0%,顯著高於國內大型儲能約0.57元/Wh的市場均價。除此之外,2025年新拓展的全生命周期運維及電力委託交易服務擁有超80%的高毛利率,2026年前四個月貢獻毛利約0.3億元,已經超過2025年全年水平,成為利潤重要補充。但目前海外高毛利成果僅來自少數項目,能否持續複製仍存在較大不確定性。
全面押注大型儲能 收入放量伴隨客戶高度集中 貸款換收入值得關注
亮眼的增長背後,是2024年一次方向性極強的業務重構。面對工商業儲能賽道價格內卷、利潤持續被壓縮,遠信儲能主動收縮工商業儲能業務,把研發、生產、市場資源全部傾斜至大型儲能電站解決方案,並在2025年起新增全生命周期運維及電力委託交易服務。2025年已不再交付工商業儲能項目,大型儲能系統解決方案收入佔比由2023年的1.6%飆升至2025年的89.4%,2026年前四個月依舊維持76.4%的高佔比。
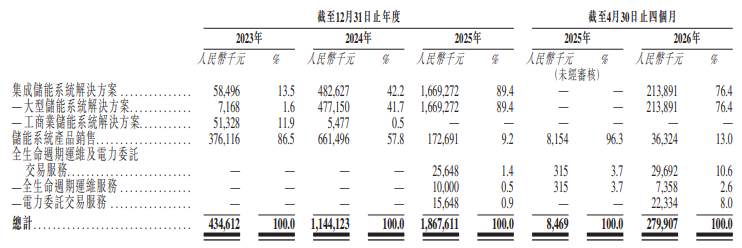
業務切換快速推高營收規模,但經營不確定性同步抬升。大型儲能項目具備單筆訂單金額高、項目數量偏少的特點:公司 2023 年僅落地 1 個大型儲能項目,2024 年 2 個,2025 年提升至 8 個,2026 年前四個月新增 5 個。伴隨業務結構轉向大儲賽道,公司客戶池明顯收縮,活躍客戶數量從 2023 年的 42 家,降至 2024 年 38 家、2025 年 35 家,2026 年前四個月僅剩下 14 家。客戶集中度持續走高,前五大客戶收入佔比節節攀升,2026 年前四個月達到 94.3%,其中最大單一客戶收入佔比高達 43.6%,公司絕大部分營收綁定在少數客戶身上。
另外,更值得市場關注的是關聯業務往來。2024年2月,遠信儲能參股18%的雲南凌偉設立;一個月後,公司向其發放一筆1.5億元、年化利率4%的無抵押非貿易貸款。2025年,雲南凌偉旗下儲能項目向遠信採購儲能系統設備以及運維服務,合計交易規模超7億元。截至2026年4月末,這筆1.5億元貸款仍有1.4億元本金尚未收回,相關收入形成的背景、資金回收風險,值得市場關注。
毛利率改善的「底牌」 依賴單筆海外項目
2026年前四個月毛利率的跳升,來源更為集中。
招股書披露,公司2023年及2024年所有收入均來自中國;2025年才首次錄得海外收入,金額僅880萬元。而2026年前四個月,海外收入擴大至1.2億元。
其中,匈牙利歐羅斯拉尼110 MWh項目在期內貢獻了總銷量的重大部分,並實現了相對較高的毛利率,直接推動大型儲能系統解決方案的平均售價從2025年的0.48元/Wh升至2026年前四個月的0.79元/Wh。
問題在於,這一改善目前只建立在一單項目之上。海外市場能否持續拓展、單筆高毛利項目能否複製為常態化業務,公司在招股書中並未給出明確的可驗證路徑。一個項目的毛利率拉高了整期數據,未來能否持續仍待觀察。
應收高企現金流承壓 產能閒置仍計劃募資擴產
轉型發力大型儲能電站模式的代價,是營運資金被大量佔用。截至2026年4月末,公司貿易應收款項及合同資產合計13.6億元;貿易應收周轉天數從2023年65天、2024年117天、2025年143天,2026年前四個月飆升至326天。存貨周轉天數也由2025年的84天大幅增加至2026年前四個月的291天,主要為了2026年集中交付項目提前備貨。
現金流隨之承壓。2025年經營活動現金淨流入8.0億元,2026年前四個月轉為淨流出4.5億元,受存貨增加、集中清償供應商應付款共同影響。截至2025年末,公司總資產27.7億元,總負債22.9億元,資產負債率高達82.7%,賬面貨幣資金2.6億元。拉高本期毛利率的匈牙利海外項目,大額款項同樣體現為應收賬款,尚未轉化為實際現金流入。
一邊是資金緊張,另一邊公司的產能利用率並不樂觀。2026年前四個月,現有三座生產工廠整體產能利用率僅39.1%,六成生產設備處於閒置狀態。但招股資料顯示,公司擬將本次IPO募資約20%投向浙江烏鎮新建10GWh儲能工廠;與此同時,朝陽、金昌兩處主體已經完工的在建工廠,被暫緩設備安裝與後續開發。現有產能尚未充分利用,卻持續募資加碼新產能。
基石投資者陣容單薄 儲能板塊二級市場表現低迷
從發行層面看,本次IPO的市場認可度也談不上強。
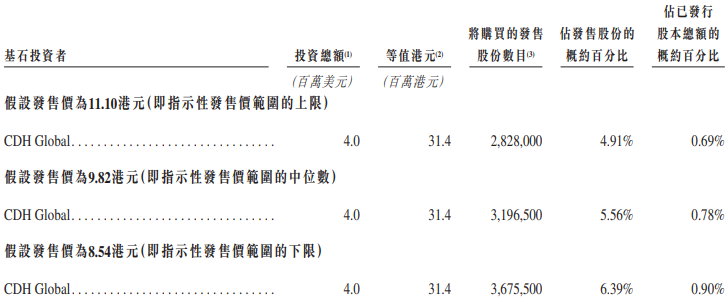
基石投資者方面,本次發行的基石陣容只有鼎暉旗下CDH Global一家,認購總額4.0百萬美元(約3,140萬港元)。按發售價格上限11.10港元計算,其認購股份佔發售股份的約4.91%、佔已發行股本總額的約0.69%。
這一結構與當前市場的「好發行」標準相去甚遠。通常而言,一單被視為發行紮實的項目,基石佔比需要達到40%至50%,且名單中最好有長線機構或產業龍頭背書,才能對市場形成有效的信心錨;而僅一家基石、佔比不足一成的安排,很難承擔起穩定發行的功能。
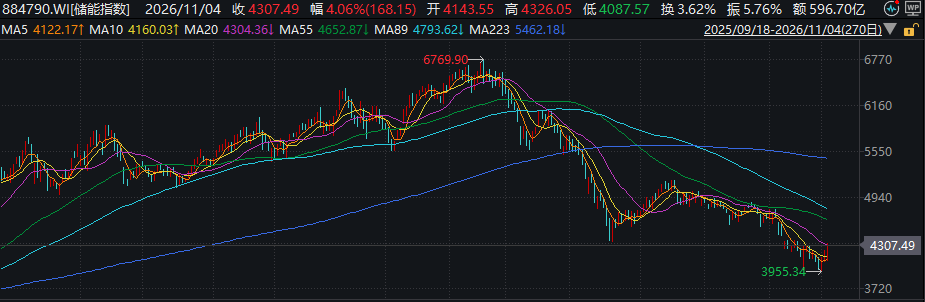
二級市場大環境同樣難言友好。Wind儲能指數(884790.WI)在2026年5月21日觸及階段高點6769.90點後持續震盪下行,最新收於4307.49,較高點下滑36.4%。國內大型儲能中標價格過去兩年大幅下行,疊加碳酸鋰價格反彈、鋰電池消費稅落地,像遠信儲能這類無自有電芯產能的集成商,持續承受上游原材料漲價、下游客戶壓價的雙重擠壓。行業熱度降溫環境下,中小盤新股能夠獲得的題材資金關注度有限。
結語:一家「激進」的成長股,與一個模糊的估值錨
把上述線索拼在一起,遠信儲能呈現出的是一家風格相當激進的公司。
它的激進,體現在三個層面:業務上,公司砍掉工商業儲能,把收入結構重構為以大型儲能為絕對重心,押注少數幾個大客戶的單筆大項目;財務上,公司以高應收、高存貨、長賬期、甚至是提供貸款的方式換取收入規模,讓2026年前四個月的經營現金流轉為淨流出4.5億元;產能上,公司賬面上已有建成卻未安裝設備、被主動延後的在建項目(朝陽、金昌兩廠),卻仍計劃通過本次募資繼續擴充產能,形成「邊閒置、邊擴產」的推進方式。
更值得留意的是,這種激進並非建立在成熟業務之上,而是建立在一個啱啱切換完成、尚未經過周期檢驗的業務結構之上。於是問題就回到了最初:當一家公司的收入來源、客戶結構、利潤來源都在快速變化時,估值就失去了參照。