出品|硅基智能時代
2026年10月30日,可靈AI的增資交割正式落地。據快手科技公告,北京可靈增資協議項下所有條件已達成,投資者支付的增資款總額約為198億元人民幣。
由於部分投資者未能在約定期限內繳付增資款,北京可靈與其簽署了終止協議。與此同時,空缺份額通過權利轉讓的方式完成了重新分配,金蝶軟件(中國)、共青城君可、沐曦上海等新進投資方受讓了相應份額後入局。交割完成後,快手通過Lucky Labs持有可靈66.68%的股權及52.45%的表決權,仍保持絕對控股地位。
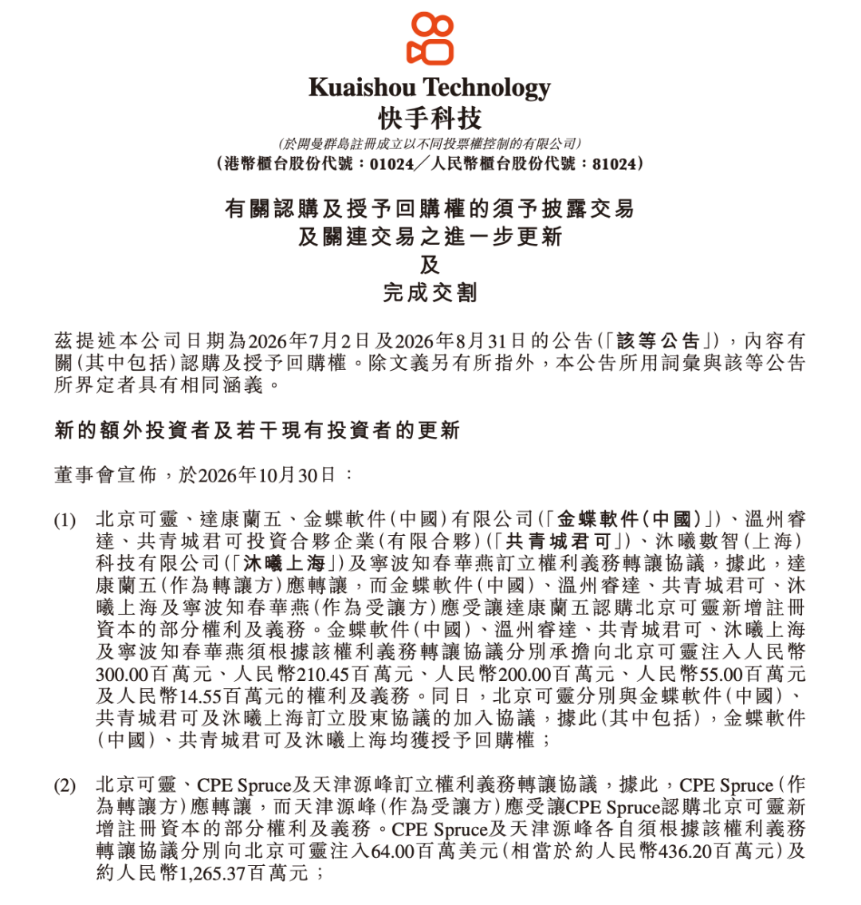
快手發布的可靈增資公告
可靈在完成本輪增資後,投後估值已經高達180億美元(摺合人民幣超1200億元)。而母公司快手的二級市場定價卻走向了另一個極端,2026年10月30日當日,快手收盤價26.52港元,總市值約1140億港元,摺合人民幣不足1000億元,創下上市以來歷史新低。
可靈估值已超過母公司快手的市值。
尚未上市、仍在虧損的AI子公司,市場給它的定價,已經超過了培養它的母公司。這種「估值倒掛」現象,反映了當前資本市場對兩類資產的定價邏輯分化:一級市場正按獨立AI實體的邏輯,為可靈的稀缺性與未來增長支付溢價;而二級市場則對快手的傳統主業(廣告、電商、直播)給出了存量競爭下的保守定價。
當AI資產被市場以獨立實體的方式重新定價,快手主業的估值錨點正面臨重構。
「估值倒掛」暴露了快手的定價困境
2026年7月,快手披露北京可靈已經完成重組,承接可靈AI全部資產,並開啓獨立孖展。
2026年8月31日晚間,快手在港交所發布公告,國家人工智能產業投資基金向北京可靈注入現金資本14億元人民幣,對應擴大後註冊資本佔比約1.14%;境外主體正大機器人出資約1929萬美元(約合人民幣1.31億元),持股約0.11%。兩者合計約15.31億元,按投資比例測算,可靈投後估值約為1228億元人民幣。
一家仍在虧損的AI公司,沒法用利潤定價。因此,一級市場看的是公司一年可以產生多少可重複收入,也就是ARR(年化經常性收入)。
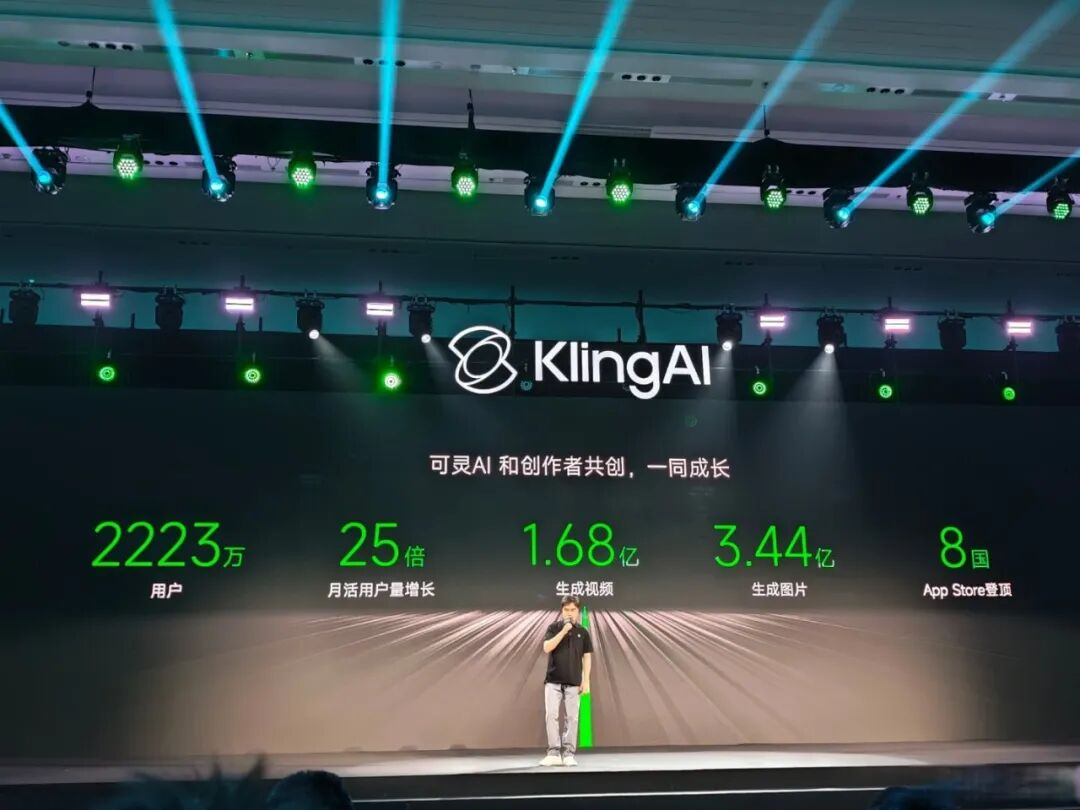
根據快手2026年第一季度財報、第二季度及中期業績公告,第一季度可靈AI產生的收入突破6.5億元,按年增長超300%;第二季度超8.5億元,按年增長超200%。可靈的年化收入已達到約5億美元(約33億元人民幣),較2025年同期的1億美元增長4倍。高盛預計可靈ARR有望在2026年底突破10億美元,按其10-25倍市銷率的敏感性分析,對應估值區間約100億至250億美元。1228億人民幣(約184億美元)的投後估值落在這個區間中段,有其合理性。
1228億元是一級市場為增長和未來收入出的價格。1076億元則是二級市場給快手現有業務的價格。
據快手2026年第二季度及中期財務業績公告,第二季度快手總收入355.35億元,按年增長僅1.4%;期內利潤31.52億元,上年同期49.22億元,按年減少36%。其中,直播業務收入86.9億元,按年下降13.5%,收入佔比由28.7%降至24.5%,連續三個季度負增長,核心變現業務持續收縮。廣告業務收入(線上營銷服務收入)206.39億元,按年增長僅4.4%,最大的收入來源增速放緩。
快手日活躍用戶4.123億,按年增長僅0.8%;月活躍用戶7.973億,按年增長11.5%。月活增速顯著高於日活,說明新增用戶中,相當一部分沒有轉化成高頻日活用戶。
程一笑在第二季度財報電話會上表示,短視頻市場進入存量競爭階段。言外之意是用戶規模也已經接近飽和。
收入停滯、利潤下滑、用戶見頂,快手的主業已經難以用「增長」來定價。回頭再看,快手分拆可靈的意圖就不難理解了。
可靈解綁,快手「資產重估」
財報顯示,2026年上半年,可靈合計收入超15億元,在快手692.51億元總收入中佔比約2.2%。在快手報表內,可靈的AI屬性被廣告、直播、電商的收入體量稀釋,市場不會單獨給這部分收入分配AI公司的估值倍數。
在分拆消息傳出前,高盛測算快手股價中隱含的可靈估值僅約50億美元。分拆消息傳出後,摩根大通將可靈目標估值跳升至200億美元。同一塊資產,在兩個定價體系中的價格差距達到3倍。50億美元對應的是「快手體內一塊AI業務」的價格,200億美元對應的是「一家獨立AI視頻公司」的價格。分拆讓可靈脫離短視頻平台的估值體系,按AI公司的邏輯單獨定價,重新確認可靈在AI視頻賽道的位置和稀缺性。
AI視頻生成的商業模式向來需要持續的大額資本投入。快手首席財務官金秉在第一季度業績電話會上表示:2026年集團整體資本開支預計約260億元。較2025年增加約110億元,這些投入將主要用於可靈大模型及其他基礎大模型的算力支撐。
而可靈的收入規模尚不足以覆蓋算力投入。2026年上半年,可靈合計收入超15億元,ARR快速增長,但是成本也在推高,調用量越大,算力消耗越大,推理成本同步上升。
據快手2026年港交所公告,北京可靈2024年淨虧損5億元,2025年淨虧損擴大至19億元。快手並未單獨披露可靈AI2026年利潤或虧損數據,但據每日經濟新聞獨家報道,接近可靈的人士透露,公司預計2028年第四季度才能實現單季盈虧平衡,前提是算力成本實質性下降、調用量增長覆蓋固定成本。即使獨立上市,可靈在相當長一段時間內仍需要外部資金支持。
有業內觀點認為,可靈獨立上市後,由於持有66.68%的可靈股份,快手會具備一定控股公司的屬性,二級市場可能會按照控股平台邏輯給予折價。
BAT為什麼願意跟投快手孵化出來的「AI對手」?
快手在港交所發布的公告,完整披露了可靈AI首輪孖展的投資方名單、出資額與持股比例。本輪孖展由CPE源峯、國方創投、BlueFive Capital、騰訊、中關村科學城基金、中信證券聯合領投;產業資本陣容包含阿里雲、百度等科技巨頭,以及華策影視、芒果系等頭部文娛企業。
出資與股權明細如下:騰訊通過兩家投資主體合計出資13.63 億元,持股1.12%;阿里雲出資等額資金13.63億元,持股1.11%;百度出資3.41億元,持股約0.28%。
騰訊、阿里、百度三大互聯網巨頭同時入股同一家AI公司,在國內互聯網投資史上十分罕見。而且三家均已在AI視頻賽道佈局自研業務,此番以產業資本身份同步入局,具備極強的行業信號意義。
根據快手公告,本輪增資完成後,快手通過境外主體Lucky Labs持有北京可靈66.68%股權,對應表決權52.45%,牢牢保持絕對控股地位,北京可靈仍為快手非全資附屬公司,業績持續併入集團合併報表HKEXnews。
可靈還設定了同股不同權架構。核心研發負責人蓋坤獲授3%股權,對最高4%股本部分享有10倍投票權,對應表決權約23.62%,一旦離任或轉讓即自動失效。快手並非「賣掉資產」,而是通過引入外部產業資本,在保留絕大部分收益權的與控制權的前提下,將算力投入與虧損並表的風險向外分攤。
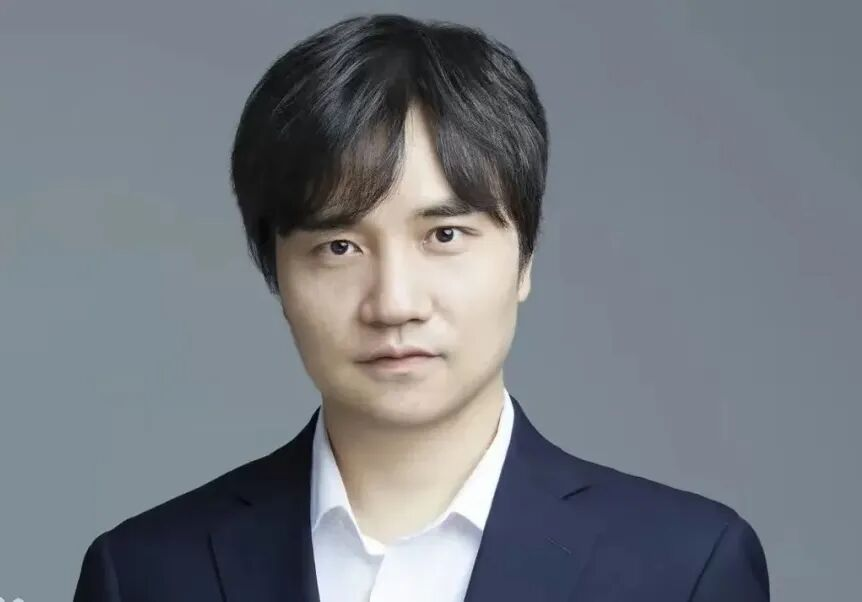
可靈CEO蓋坤(于越)
這套快手掌握財務收益、技術團隊主導業務決策的治理架構,直接劃定了可靈獨立上市後的公司治理格局,快手享有全部財務收益並維持報表並表,蓋坤全權把控技術路線與商業化節奏;外部投資方僅持有純財務股權,不享有重大事項否決權,無法干預公司經營決策。
各家產業資本入股邏輯各不相同,本質是一場算力、雲資源與模型能力的資源互換。
騰訊自研的混元視頻生成能力在商業化成熟度上與可靈存在差距,投資可靈可以換取API優先接入權,為視頻號創作者提供工具補給,維持內容生態的防禦能力。
阿里雲的動機是鎖定算力客戶。可靈年化收入約5億美元,視頻生成的推理算力成本密度遠高於文本,阿里雲通過13.63億元股權投資,換取的是成為可靈首選雲服務商的談判籌碼。在雲計算行業增速放緩的背景下,鎖定一個高算力消耗的頭部AI客戶,比爭奪模型技術制高點更有回報。
百度出資最少、持股比例最低,屬於防禦性卡位。僅用極小成本拿到股東席位,維持賽道話語權,同時繼續打磨自研視頻模型一鏡流影。
整體來看,騰訊、阿里、百度並未停止自研視頻生成模型,混元、通義萬相、一鏡流影仍在持續迭代升級,入股可靈是為了拿到一張「入場券」。
從已披露的收入規模和IPO節奏上來看,可靈處於領先地位,但領先窗口期正在迅速收窄。可靈API收入裏超80%來自少數超級大客戶,而今年4月,三家海外超級大客戶因競爭影響,對可靈API貢獻收入出現下滑。
若後續可靈順利推進分拆獨立IPO,關聯交易、業務獨立性及潛在同業競爭,或將是申報過程中需要規範披露的事項。