文|強調Next
10月29日,火山引擎和阿里雲先後發文,各自宣佈在IDC最新一期的MaaS報告裏拿了第一。火山的數字是45.1%,阿里是46.6%,稱號相同,出處也都是IDC前一天發布的《中國AI軟件市場半年度追蹤,26H1》。差別在統計範圍,火山取整體MaaS市場,阿里取其中的大語言模型細分。
這種各取所需不新鮮,去年兩家就為各自的「第一」在機場投過廣告。這次報告中更有信息量的是另一組數據。
上半年中國MaaS市場收入106.3億元,按年增長889.4%,同期Token消耗量按年只增長432.5%。按這兩組數據計算,每百萬Token對應的市場收入,從去年同期約2元升至約3.7元,增長約86%。
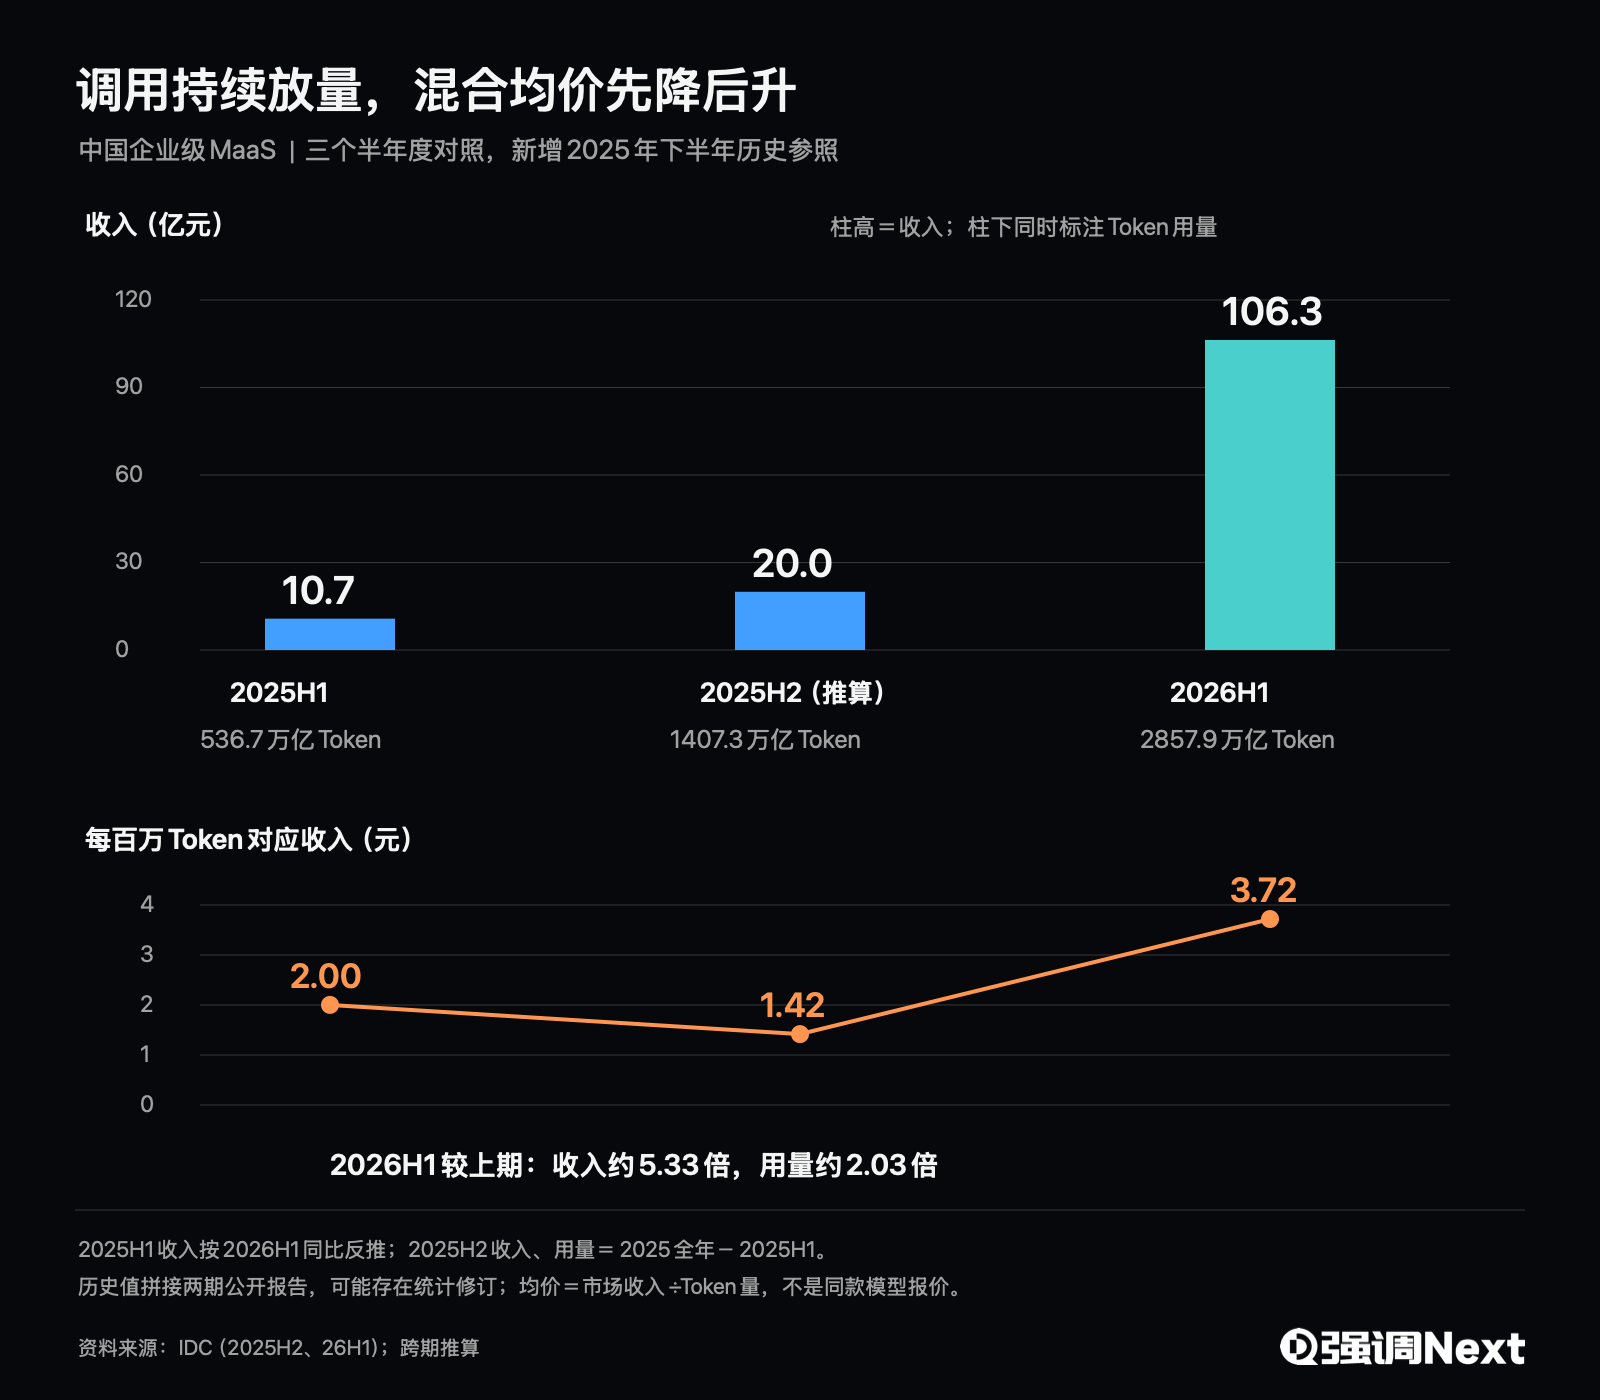
價格競爭仍在繼續,整個市場的混合均價卻上去了。視頻等高價模態進入收入結構,是理解這一變化的重要線索,也解釋了兩個「第一」為何能同時成立。
兩個第一,落在不同的收入結構上
IDC把106.3億元按模態拆開:大語言模型佔47.0%,視頻生成佔32.7%,其他模態佔20.2%,視頻生成半年約34.8億元。報告沒有披露分廠商的模態收入,把公開份額套進去,可以折出下面這張估算表。用智譜校驗,語言模型10.6%的份額折成約5.3億元,與報道中IDC給出的智譜收入吻合。
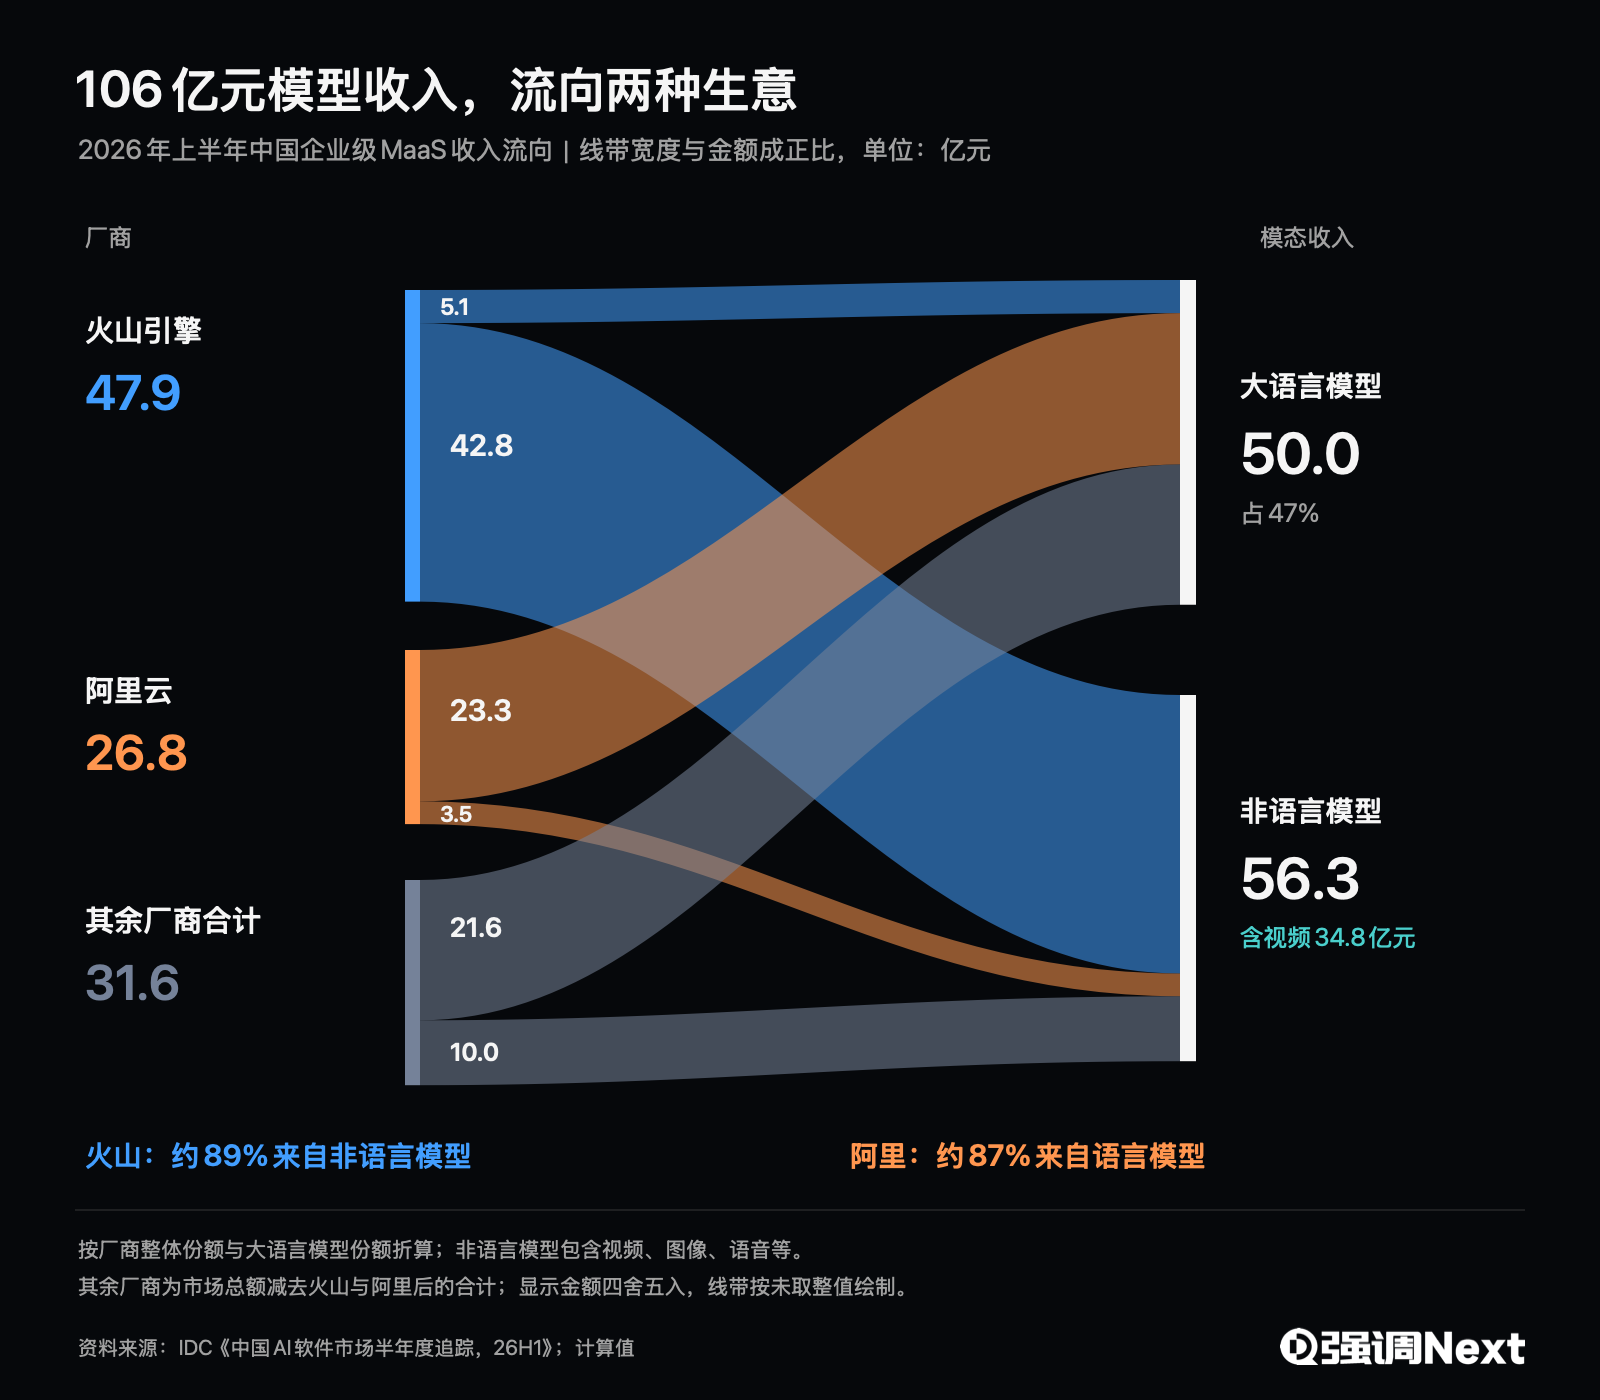
火山約89%的收入在非語言一側,佔該市場的約四分之三;阿里約87%的收入在語言一側,佔該市場的46.6%,在非語言一側只有約6%。
兩家拿到的第一,都來自對方基本沒有參與的那塊收入。
據媒體報道,火山MaaS上半年毛利率超過55%。份額如果靠貼錢換來,不會是這個毛利,這說明視頻一側有真實的定價空間。這個定價空間有多大,要看單個Token賣多少錢。
視頻只佔幾個點的Token,卻貢獻了三成收入
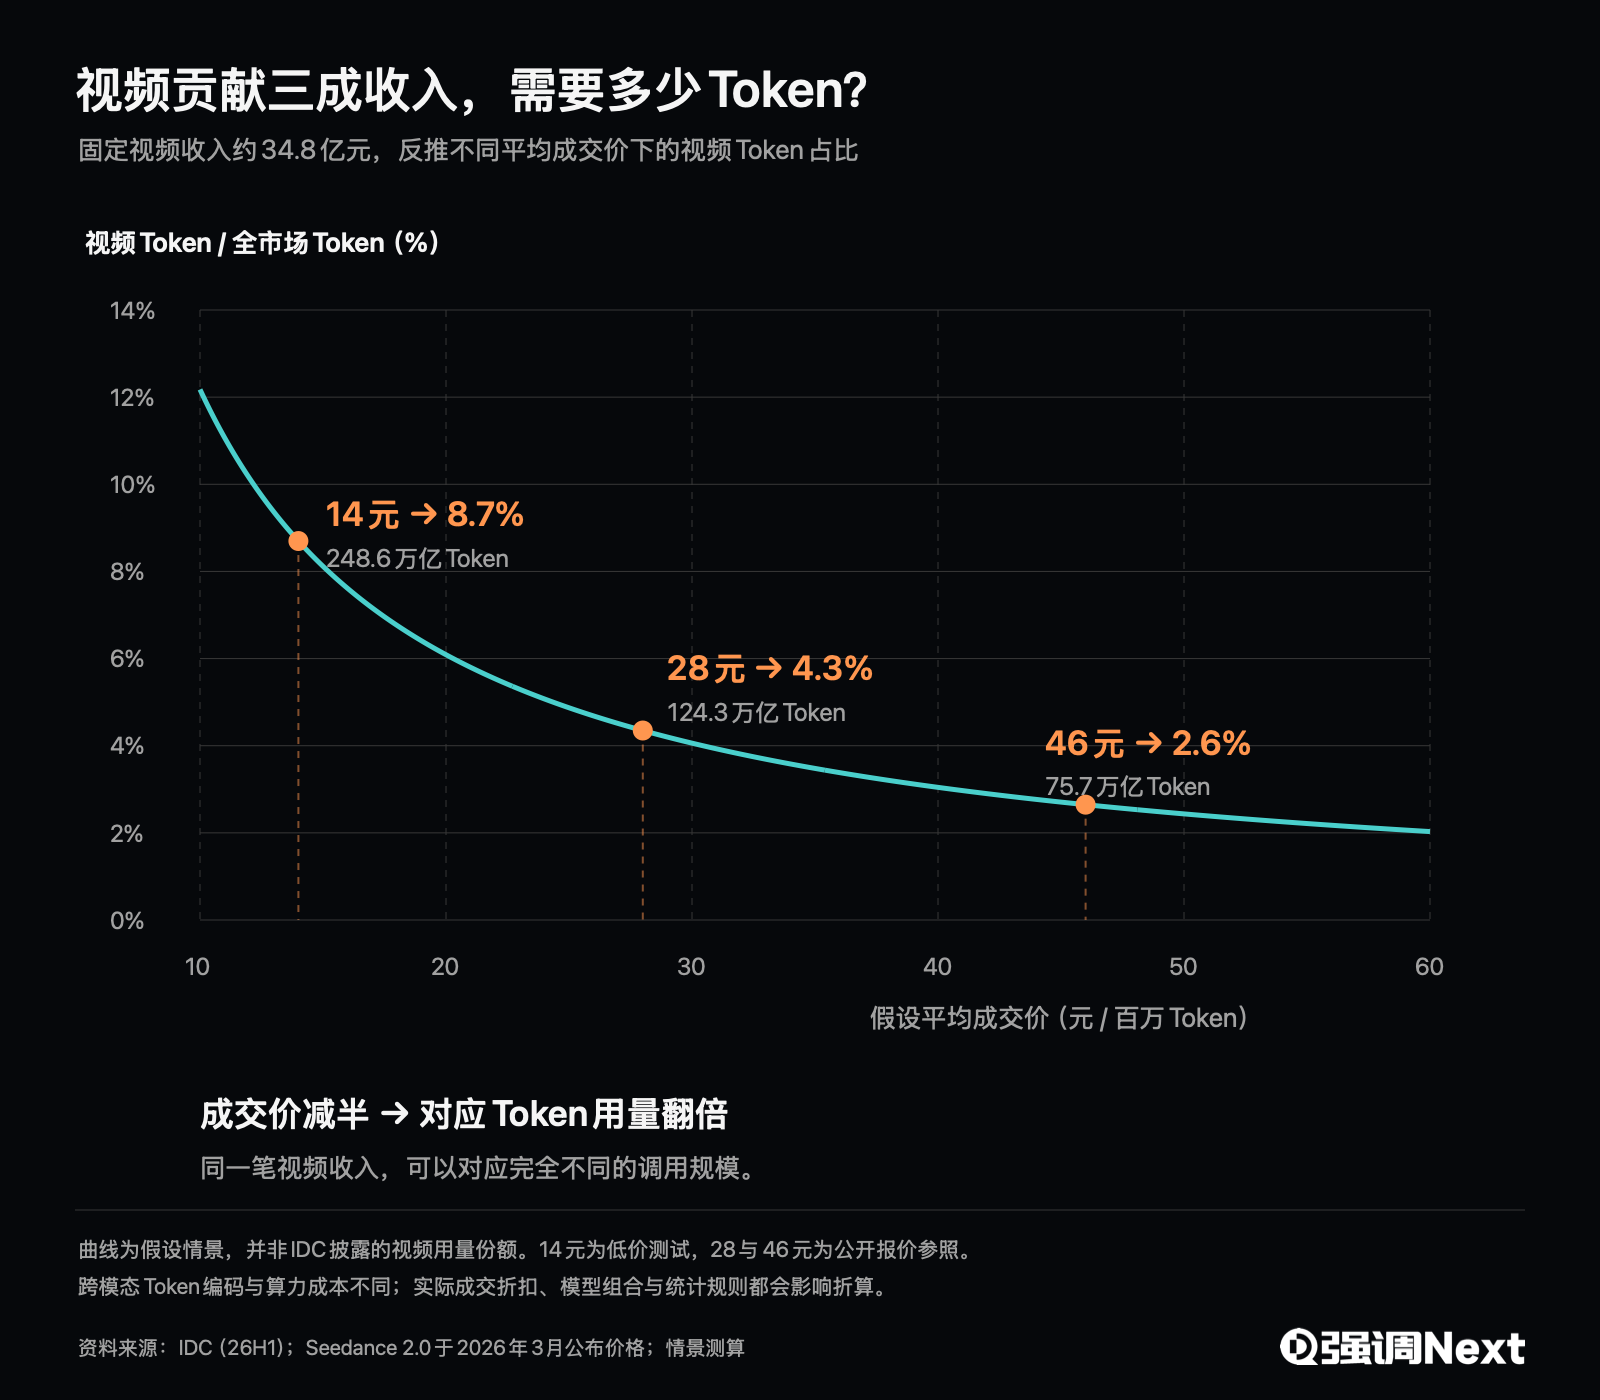
火山方舟公布的Seedance 2.0定價是:純生成場景46元/百萬Token,含視頻輸入的編輯場景28元/百萬Token。生成一條15秒、720p的視頻約消耗30.9萬Token,按純生成價格算,一條約14元。
視頻生成同樣按Token計費,所以它的用量也在IDC的Token總量裏。把34.8億元的視頻收入按28到46元折回去,對應76萬億到124萬億Token,只佔2857.9萬億總量的2.6%到4.3%。其餘95%以上的Token,撐起另外67.3%的收入,平均每百萬Token約2.6元。視頻Token的單價是其餘部分的十倍以上。這是按Seedance公開價格做的量級推算,各家視頻定價不同,這裏只取數量級。
回到開頭的兩倍增速就好解釋了。IDC2025年上半年披露的Token消耗量是536.7萬億,對應收入約10.7億元,每百萬Token約2.0元;今年上半年約3.7元,上升約86%。Seedance 2.0今年春節前後出圈,3月公布商用定價,46元一檔的Token進入盤子,混合均價被拉了上去。文本側的價格戰並沒有停。
這也是IDC今年換口徑的原因。2025年的數據裏,火山按調用量份額排第一,達到49.5%,阿里雲28%,這一期頭條換成了收入份額。晚點的報道里也提到,進入2026年,僅憑Token消耗量已難以衡量一家MaaS廠商的位置。
阿里不會同意這個讀法。它給出的反面證據是量:財報電話會上,管理層披露5至6月的API Token需求比去年11至12月增長了10倍以上。文本這一側的邏輯是單價低、體量大,靠Agent和編程把用量推上去。
兩種邏輯的差別在於,視頻的收入由單價撐着,文本的收入得靠用量撐着,而用量能兌現多少收入,取決於文本Token的價格還會往下走多遠。
視頻這塊收入的上限在交付和對手,需求暫時不是問題
火山的視頻收入有一個先天約束。Seedance 2.0定價公布時,API暫未對外開放,據報道,相關人士稱暫不對工具方開放,只接入了首批企業客戶,其中包括一家頭部漫劇公司。春節後用戶排隊時間大幅拉長,中手遊向《每日經濟新聞》反饋,即使開通了499元/月的即夢高級會員,也常要等3小時以上,暫時無法當作穩定的生產工具。
這是發布初期消費端產品的情況。如今火山方舟已提供Seedance系列的API接入文檔,企業客戶面對的是更具體的交付問題:高峯期有多少併發額度、一次生成能否達到要求、失敗後還要重試幾次。
一條視頻標價14元,如果要反覆生成才能挑出可用版本,客戶的實際成本就會成倍增加。對專業客戶來說,每條可用素材的成本,比價格頁上的每百萬Token報價更重要。可用率和交付速度,也決定了廠商能守住多少價格。
對手在補位。快手財報顯示,可靈AI第二季度收入超過8.5億元,按年增長超過200%,上半年累計超過15億元,企業客戶近5萬家;7月完成近30億美元孖展,投後估值約180億美元。
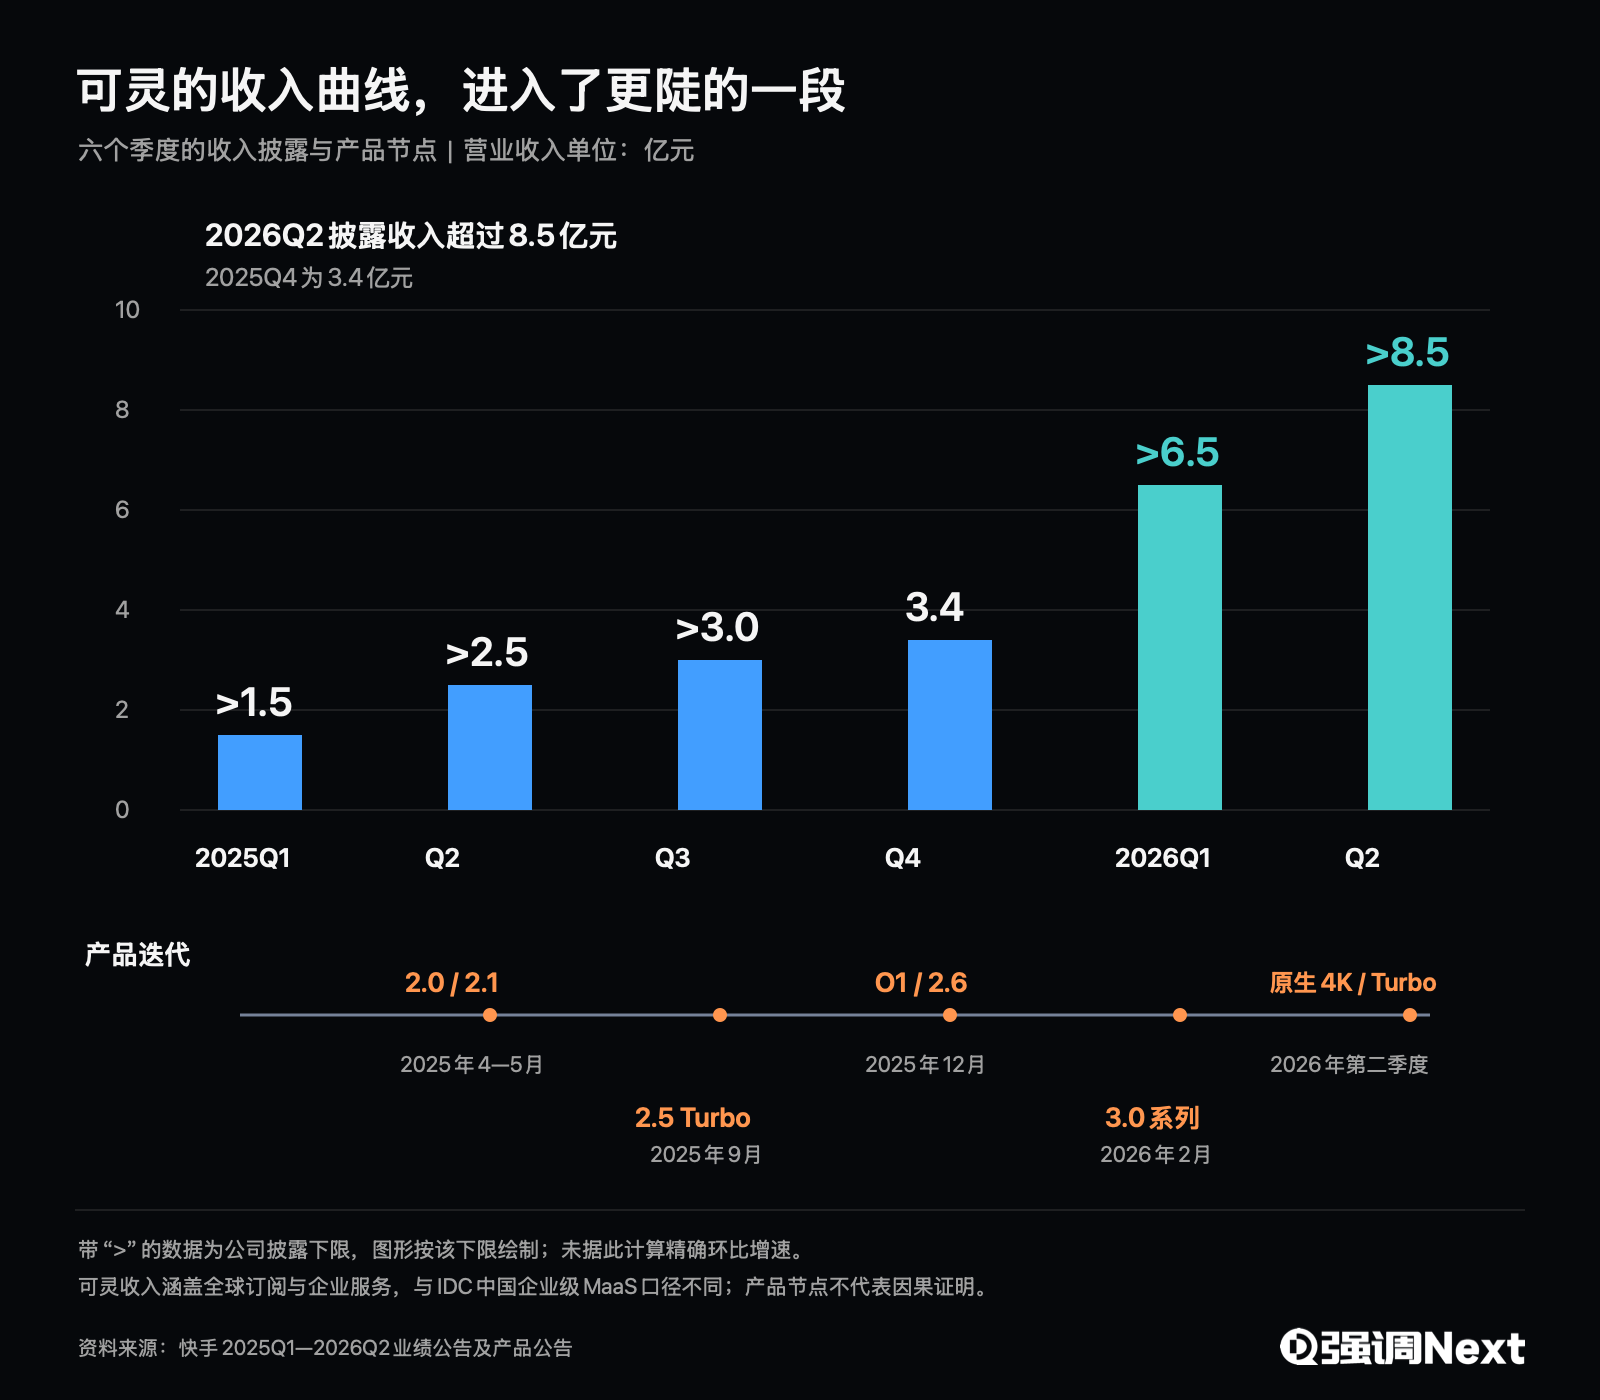
這個數字是可靈的全部收入,與IDC的MaaS口徑不能直接比,只作量級參考,它約為火山折算非語言收入的三分之一。可靈3.0推出了原生4K視頻直出,面向影視和廣告的專業客戶,視頻生成的競爭正在進入專業場景。視頻的高單價能守多久,要看對手在這些場景裏追到哪一步。
火山自己給的目標更陡。媒體此前報道,火山在4月把全年MaaS收入目標從100億元上調至150億元,10月30日的報道進一步稱,原定150億元的年度目標已再次上調。
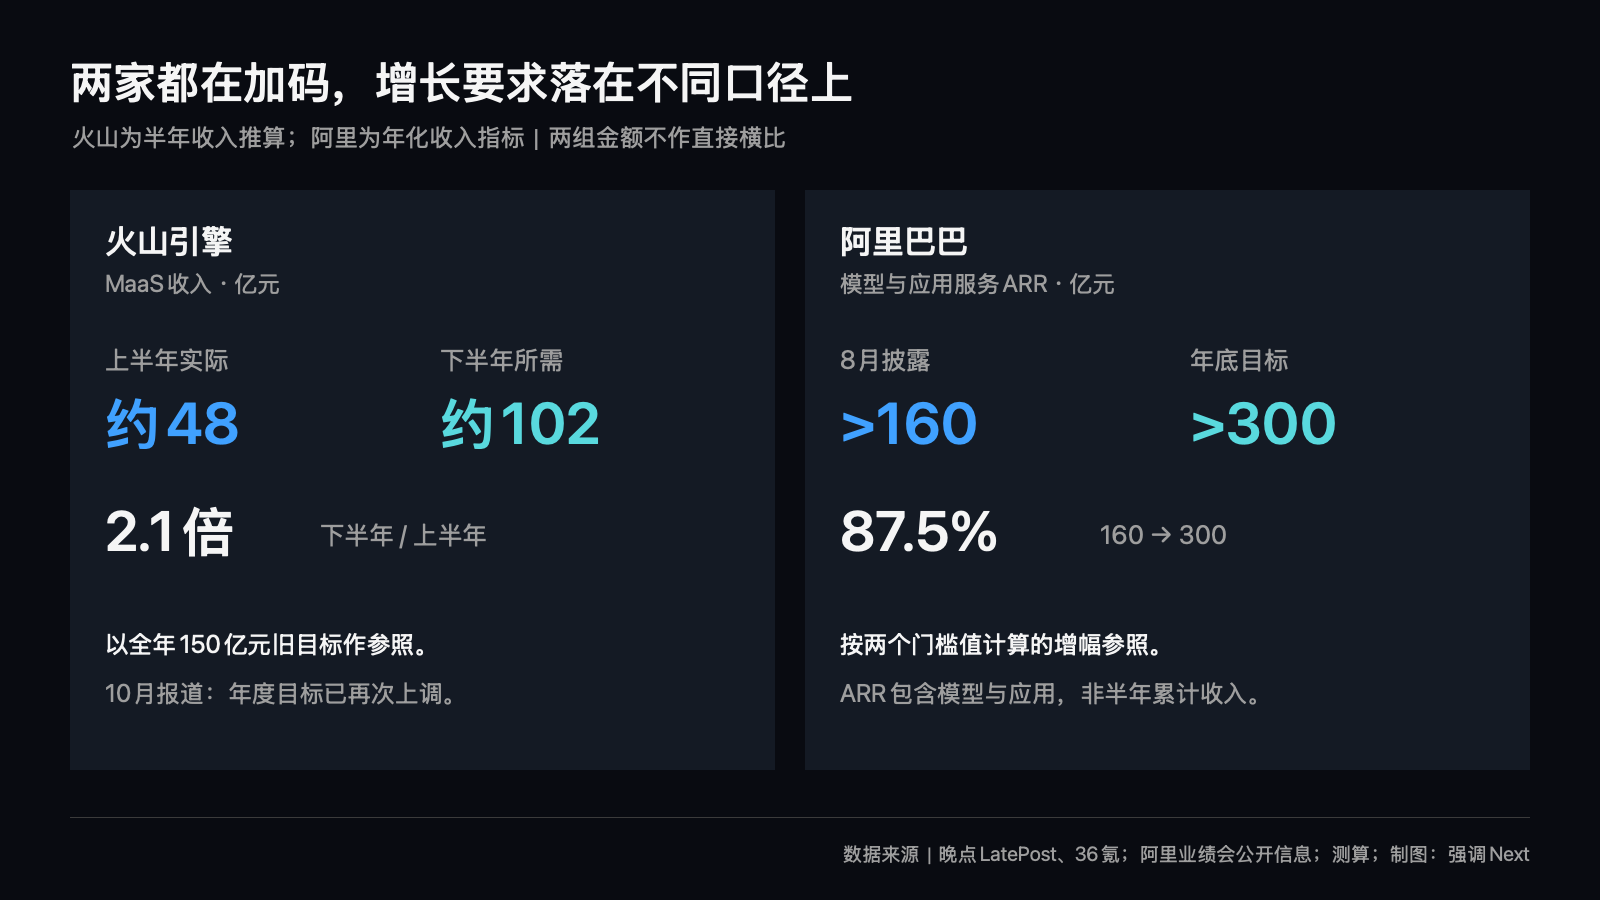
僅以150億元為參照,上半年約48億元,下半年需要約102億元,是上半年的2.1倍。最新目標意味着更大的放量要求。視頻要承擔其中多少,取決於算力擴容能否轉化為穩定交付,以及客戶是否持續追加訂單。只有10.2%份額的語言模型是火山擴大收入來源的另一塊空間。
阿里的賬本里,MaaS只是AI雲的一個入口
把阿里的MaaS放回它自己的財報,比重很小。2026年6月季度,阿里「AI雲與算力服務」分部收入484.37億元,按年增長45%,其中AI相關產品收入123.76億元。3月季度這一項是89.71億元,上半年合計約213.5億元。
IDC折出的阿里MaaS約26.8億元,大約是它的八分之一。兩者口徑不同,AI相關產品裏包含大量算力,但量級關係說明,阿里的AI收入主體在算力和雲上,MaaS排名對它賬本的權重,低於對火山的權重。
管理層看重MaaS的理由寫在5月的電話會紀要裏。
MaaS的毛利高於IaaS,百鍊收入絕大多數來自自研模型。管理層5月給出的目標也很高:包含百鍊MaaS API和AI原生軟件訂閱的「模型與應用服務」,年化收入在6月季度突破100億元,年底達到300億元,半年內要翻三倍。
這個口徑含軟件訂閱,與IDC的收入不能直接對應,但方向很清楚。IDC提到,Coding等先發場景的滲透已接近飽和,單靠Token用量往上推,空間在收窄,所以阿里要把文本能力包裝成訂閱和辦公產品去賣。
這與火山按成片計價是同一件事的兩種做法,都在設法擺脫按Token計價的商品化。
折算出的阿里非語言收入只有約3.5億元。吳泳銘在財報裏稱,近期發布的語言、編程、視頻、語音、圖像、音樂模型性能均位列第一梯隊,模型能力到收入之間,還隔着一段客戶場景的距離。
火山下半年需要完成的收入,已經超過舊目標對應的102億元;阿里則要把8月超過160億元的模型與應用服務ARR,繼續推向年底300億元。兩邊都在給模型收入加碼。擴張過程中,每條可用視頻、每項完成任務能留下多少毛利,將決定這一輪增長最終有多厚。