
最怕的是資本開支被砍掉

出品 | 妙投APP
作者 | 董必政
編輯 | 丁萍
頭圖 | AI製圖
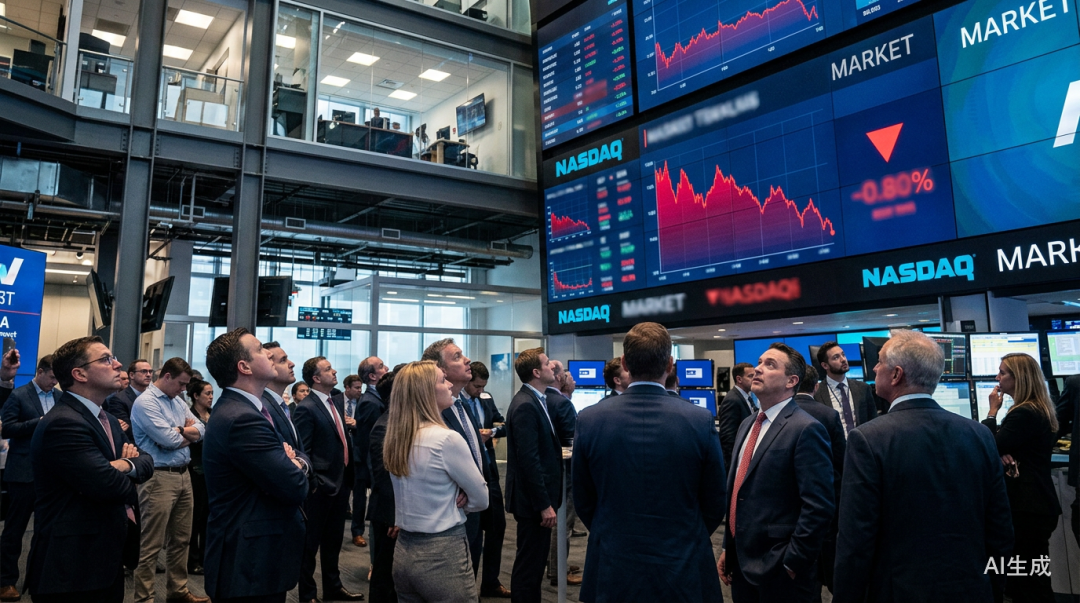
近日,不少美股科技股出現了暴跌。
10月22日,Meta發布財報後的首個交易日下跌約7%;10月29日,谷歌發布三季報,股價單日大跌近13%,市值蒸發超過4900億美元;10月30日,英特爾單日暴跌29%,費城半導體指數跌7.2%。
媒體把這兩天稱為「AI暴跌潮的起點」。
近日,美股科技股的暴跌又讓不少投資者聯想到2000年的科網泡沫。
妙投認為,這次美股科技暴跌潮,不像2000年的互聯網泡沫,更像是07年的次貸危機。


2000年科網泡沫崩盤的根本原因是需求證僞,光纖鋪了,但沒人用。
而算力是有人買,模型是有人用。美股的AI科技公司是有收入,比如谷歌雲收入翻倍。
此外,從估值水平來看,霍華德·馬克斯寫了三十多年的備忘錄,10月18日的備忘錄裏有組數字:當前前五大科技股的遠期市盈率約23倍,而2000年科網泡沫峯值前是約65倍。兩者差了近三倍。
拿估值倍數和需求真僞去類比2000年,有些刻舟求劍。
妙投認為,現在美股AI股的暴跌的風險更像2007年的次貸危機。
導火索都是從信用市場開始的,再傳導到股票市場。
2007年的房貸證券化,其風險被層層打包、移出表外、靠評級和敘事維持,表面上每個產品包裝得很好,底層資產押的是同一批房子。
而這次抵押的是GPU。
在信用市場裏,最先出現風險信號的是一隻叫CoreWeave的債券。
CoreWeave是最大的neocloud(新型算力雲),擁有51個數據中心超過25萬張英偉達GPU,客戶名單上是微軟、OpenAI、Meta、Anthropic。
CoreWeave的商業模式是借錢買卡,再出租算力,也就是貸款買法拉利跑滴滴。它是借錢買卡模式純度最高的公司,堪稱英偉達的「親兒子」。
車是借錢買的,租金按月收還利息,但車身(GPU)會貶值。值得注意的是,房子可以住幾十年,GPU更新換代用不了那麼久。
為了追趕風口,CoreWeave開始用GPU作抵押發債的玩法,約八成債務以芯片和客戶合同作擔保,剩下兩成是無擔保債券,票息9%到9.75%。
這家公司一年內把債務從約150億美元滾到約520億美元;負債端是2032年到期的債券,資產端是3到6年就快速折舊的GPU。而抵押的GPU三年就要貶值一大半。
當然,還有比「舉債買卡」更高級的玩法,那就是把整個數據中心塞進表外SPV,讓債務從資產負債表上消失。
這裏,我們打個比方:你想買套房,又不想讓它算進自己名下影響徵信額度,於是找朋友合夥。朋友出大頭掛名當業主,你出個零頭,房子再租回給你住,你的租金替他還月供。財務審計查你,不在資產負債表上。
Meta就是這麼幹的。Meta和Blue Owl成立合資公司,Blue Owl出約25億美元佔八成,Meta佔兩成。由這家合資公司出面發了272.94億美元、2049年到期的債券,票息6.581%。數據中心建成後租回給Meta,租金還本付息。按會計準則,這272億債務不進Meta的報表。
表外債務具體多少,不同機構統計口徑不一樣。
據華泰證券統計,截至10月30日,六家雲廠商已簽約、尚未起租的租賃合同(未折現)合計約1.35萬億美元,是2025年Q2的3.9倍,約為表內債務的2.3倍。
真正值得警惕的是,當AI投資越來越依賴外部孖展,一旦市場開始懷疑算力資產的回報能力,孖展成本就可能率先上升。
而現在,這種擔憂已經開始在信用市場上體現。


CoreWeave就是一個典型案例。
作為高度依賴債務孖展擴張算力資產的新型雲計算公司,CoreWeave近期遭遇了股債雙殺。
其股價過去一個月下跌超過30%,公司當年4月發行的一筆債券收益率曾升至約15%,價格跌至面值的79.15%;五年期CDS利差超過1000個點子,市場定價隱含的五年累計違約概率已經超過60%。
當CoreWeave的債券收益率飆升至15%時,通常預示着公司陷入困境。
美國的AI體系,早已是鐵索連舟。
作為利益共同體,黃仁勳也為CoreWeave站台。
(圖表來源:AI生圖)
針對債務孖展風險和GPU的使用壽命,黃仁勳明確表示,英偉達GPU的使用壽命可達七至八年,遠超市場此前普遍認定的四年,具備作為貸款抵押品的條件。
他同時指出,英偉達已在部分孖展項目中為芯片的轉售殘值提供擔保,以協助CoreWeave等新雲計算公司降低孖展成本。
黃仁勳在採訪中回應稱,需求端的強勁是解決當前所有孖展和供給問題的根本前提。
他列舉了OpenAI、Anthropic、Google Gemin等多家機構的旺盛需求,並表示「有了需求,所有問題都可以解決。」
但是,華爾街不只看強勁的需求端,更關注投資回報比、現金流。


資本開支、營收是故事,現金流是日子,這個市場已經聽夠了故事,開始過日子了。
過去三年,市場看科技巨頭,像丈母孃看女婿,關心的是「你的前途怎麼樣」,收入增長快、故事講得好,估值就敢給。10月,丈母孃改問「你房貸還剩多少」「有沒有還款能力」。
10月22日先被問到的是Meta。當季自由現金流由正轉負,變成-21.2億美元。管理層卻把2026年資本開支指引從1300億美元上調到1350億美元。財報次日,Meta的股價跌了近7%。
一周後輪到谷歌,谷歌三季度的自由現金流由正轉負至-90.65億美元,上年同期還是正的244.61億美元。10月29日,谷歌跌近13%。
而單日暴跌28.58%的英特爾的CFO在財報會上表示,也預警2027年自由現金流轉負。
而超大規模雲廠商發債從2024年約170億美元、2025年1090億美元,飆升至2026年上半年的1940億美元。
現金流越緊越要借,越借信用越差,信用越差利率越高,利率越高會喫掉更多的現金流。到最後,要麼砍資本開支,增長故事受損;要麼硬扛高息,利潤被利息喫光。
而華爾街最擔心的就是資本開支被砍掉。
一直以來,各大雲廠商的資本開支是支撐整個美股AI敘事最關鍵的環節。
此外,AI投資回報不佳也會反噬華爾街對AI敘事的信心。
Alphabet公布財報後,公司的搜索及其他渠道廣告收入不及市場預期。英特爾披露數據中心組件供應鏈問題,第四季度業績指引遠遜預期,進一步引發投資者對AI商業化回報的擔憂。
而大模型廠商Anthropic的ARR(年度經常性收入)增長開始有所放緩,其估值也面臨下調。OpenAI最近也開始下調孖展目標至200億美元,孖展估值下調至1.25萬億美元,其原因在於更多的投資者開始觀望。


對美股科技會不會崩盤,一個投資分析師告訴妙投,「我認為是挺危險的。美國整個業績基本是AI投資拉起來的,從AI硬件到電力基建。
現在AI投資感覺有點悲觀,一是投資方經營性現金流轉負了,負債利率又漲得太高;二是AI收入增速明顯放緩了;三是通脹開始起來,現在民衆把通脹一部分怪在AI建設頭上,州層面已經有20多個州要限制AI建設了。
所以還得看看後續情況,如果幾個方面還是惡化的,會比較麻煩。」
妙投認為,目前來看,債市的定價正在順着孖展鏈條反噬股市。當現金流缺口填不上時,要麼砍資本開支,要麼繼續高價借錢。
一旦資本開支出現了下調的信號,整個美股科技板塊的估值將集體下調,會出現類似谷歌、Meta、英特爾等那樣的暴跌,也就是崩盤。
當下,因信用連鎖事件導致美股科技集體崩盤的概率不高,但高槓杆AI環節出現崩盤的概率較高。
信用市場已經按這個順序定價:六家雲廠商中CoreWeave的5年期CDS(信用違約互換、相當於「債務保險」)價差最高,截至 2026 年10月30日為1087.8bps,甲骨文和Meta 次之,分別為 295.8bps和124.6bps,其他三家均低於100bps。而亞馬遜、谷歌和微軟的訂單足以覆蓋租約,影響有限。
此外,表外租賃費用會開始擠壓利潤。機構預計,按現有合同推算,租賃費用對2027年利潤的影響有限,2028—2029年將明顯抬升。
雲廠商對利潤壓力的判斷會影響資本開支指引,進而放大硬件各環節預期盈利增長率的波動。如果2028年AI投資回報還得不到驗證,美股科技增長預期將集體下修,美股科技的估值將會出現拐點,開始「殺估值」了。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
點擊下方【虎嗅嗅小程序】,獲取 AI 行業最新變化。看完記得【添加到我的小程序】中哦~