TradingKey - 美東時間11月3日,AMD(AMD)公布2026財年第三季度財報,數據中心收入接近翻倍,推動集團營收創紀錄,調整後每股盈利高於市場預期。公司預計第四季度收入增長進一步加快,但本季自由現金流明顯低於預期,利潤增長向現金流的轉化仍需關注。
AMD本季營收133.77億美元,按年增長45%、按月增長16%,較130.80億美元預期高2.97億美元,超出2.27%。非GAAP稀釋後每股盈利2.09美元,按年增長74%,較1.97美元的同口徑預期高0.12美元,超出6.09%。
盤後股價一度上揚超7%,截至發稿,報519.49美元。
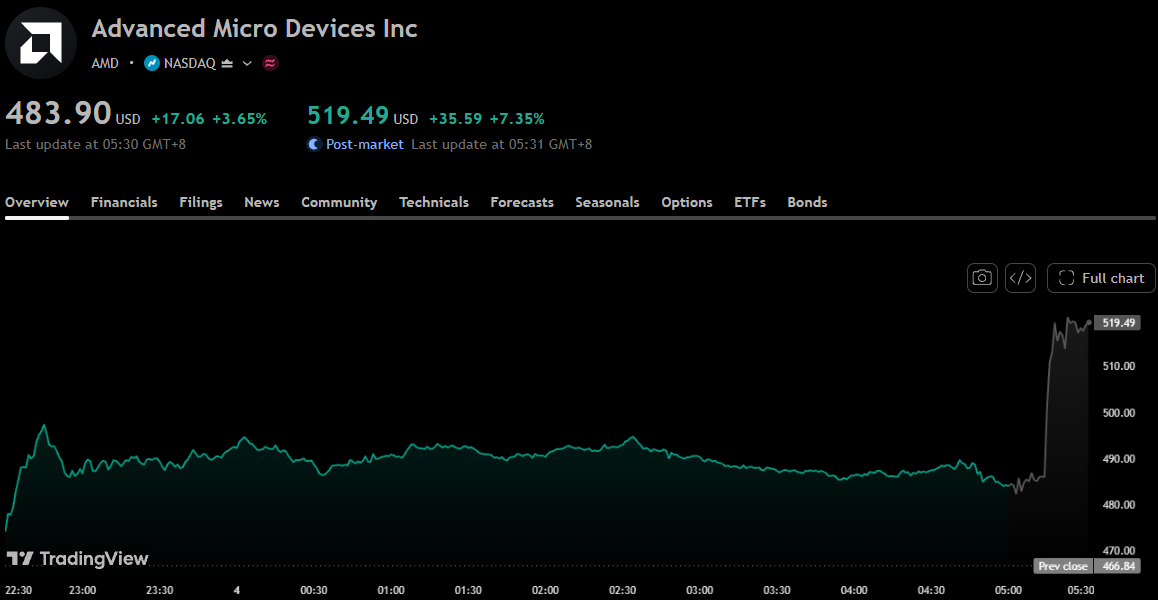
【AMD股價圖,來源:TradingView】
數據中心業務繼續擔當增長主力,收入85.46億美元,按年增長97%,較82.00億美元預期高3.46億美元,超出4.22%;分部經營溢利由去年同期的10.74億美元增至28.82億美元。公司將增長歸因於EPYC處理器需求強勁,以及Instinct MI450系列GPU上市帶來的貢獻。
其他業務表現分化。客戶端收入29.49億美元,按年增長7%,主要由銳龍移動處理器銷售推動;遊戲收入7.73億美元,按年下降40%,受到半定製及圖形產品收入下降影響。客戶端與遊戲分部合計收入37.22億美元,按年下降8%,經營溢利由8.67億美元降至5.73億美元。嵌入式業務收入11.09億美元,按年增長29%,增長來自航空航天與國防、汽車、通信及工業市場,經營溢利4.53億美元。
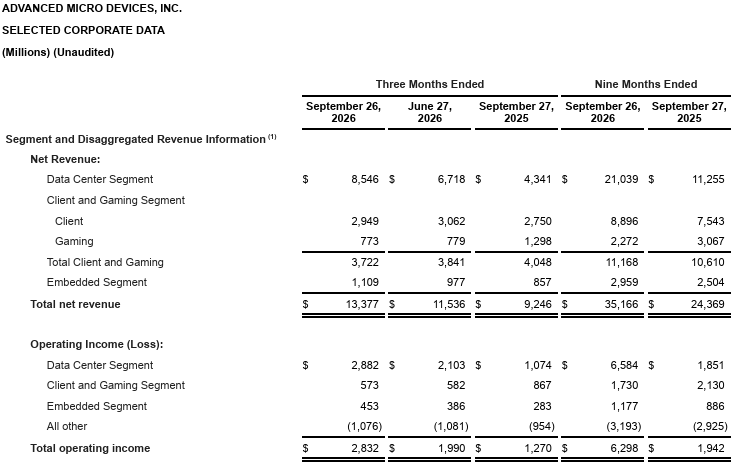
【AMD分項業務收入,來源:ADM第三季財報】
收入增長帶動經營利潤率提升。本季GAAP毛利率54%,按年提高2個百分點;GAAP經營溢利28.32億美元,按年增長123%,經營溢利率由14%升至21%。非GAAP毛利率56%,按年提高2個百分點,較上季持平;非GAAP經營溢利39.23億美元,按年增長75%,經營溢利率由24%升至29%。
GAAP純利為24.28億美元,按年增長95%,稀釋後每股盈利1.46美元;非GAAP純利34.71億美元,按年增長77%。
現金流表現落後於盈利增長。本季持續經營活動現金流12.02億美元,資本開支6.48億美元,按公司定義計算的自由現金流為5.54億美元,低於上季15.58億美元及去年同期15.30億美元;自由現金流率降至4%,上季為14%。與19.70億美元的市場預期相比,本季自由現金流少14.16億美元,低於預期71.88%。資本開支則僅比6.47億美元預期多0.01億美元,高出0.15%,基本符合預期。
展望第四季度,公司預計營收約170億美元、上下浮動3%,對應區間164.90億至175.10億美元。公司披露,中值對應按年增長約66%、按月增長約27%;非GAAP毛利率預計約55%,低於本季56%。
首席執行官蘇姿豐表示,Instinct與EPYC需求持續增強,隨着Helios和代號「Venice」的產品擴大生產,公司預計第四季度增長進一步加快。財報還披露,Anthropic、Meta、Microsoft、OpenAI及Oracle雲基礎設施正使用首批Helios機架級系統運行模型和工作負載。首席財務官Jean Hu表示,數據中心業務擴大規模,推動公司經營槓桿釋放。
原文鏈接