文|首席品牌評論
拖了近兩年的恒大物業出售案,終於等來了它的接盤人。
10月30日,香港聯交所發布公告,太盟投資集團(PAG)以40.26億港元的總對價,拿下恒大物業51.016%的控股權。
五年前,合生創展曾經開價200億港元買差不多比例的股份,可最終和許家印談崩了。如今,價格打了兩折,交易的簽字人,也從許家印換成了香港法院委任的清盤人。
而坐在談判桌對面的,是73歲的單偉建和他的太盟帝國,行業稱他們「地產收屍人」。
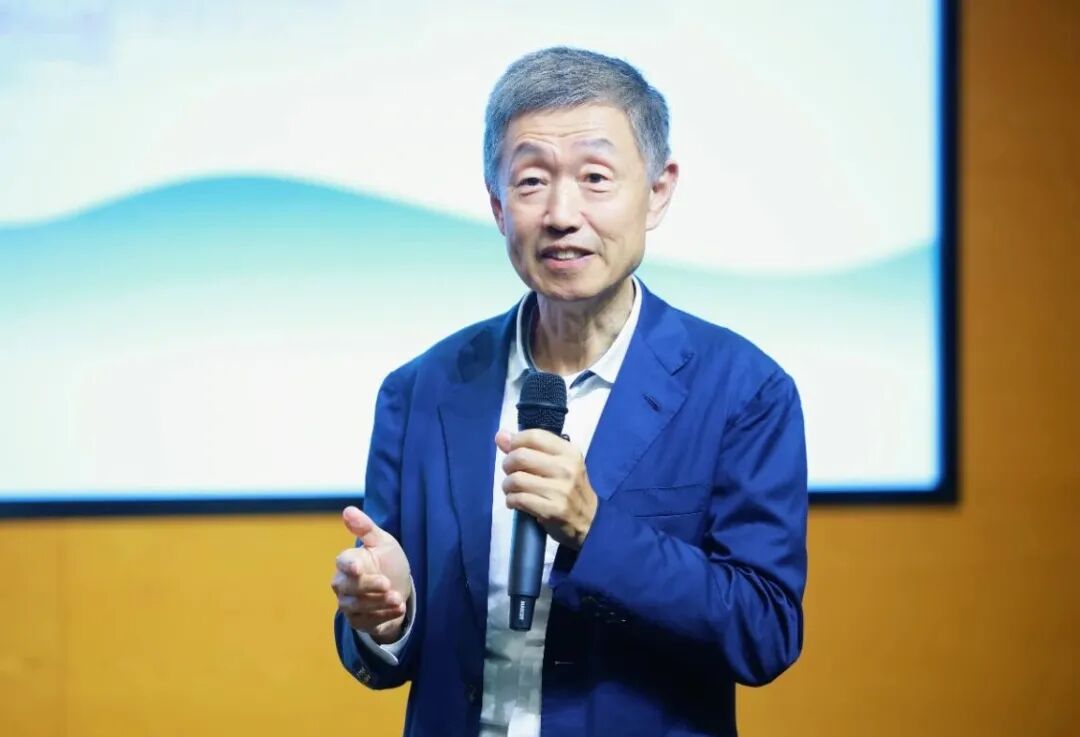
1.地產收屍人
關於單偉建這個人,是資本圈子裏的一個隱祕傳奇。
1953年出生于山東,一歲隨家人遷居北京,15歲被送到內蒙古建設兵團,在戈壁灘種了六年土豆。1975年,作為工農兵學員進入北京外貿學院(對外經貿大學前身)。
之後赴美留學,在加州大學伯克利分校攻讀博士,導師是後來的聯儲局主席、美國財長耶倫。博士畢業後,他曾在摩根大通擔任董事總經理,之後加入TPG新橋資本擔任合夥人。
單偉建真正的成名作,是亞洲金融危機期間,他執掌新橋資本以5億美元拿下瀕臨破產的韓國第一銀行51%控股權,五年後33億美元賣給渣打。
那一戰,奠定了他困境資產獵手的江湖地位。他的投資哲學很簡單:別人恐慌的時候,你要敢把手伸進火裏。
2010年,單偉建作為聯合創始人,搭建起太盟(PAG)的私募股權板塊,將這家原本並不起眼的機構,做成了管理規模超600億美元、業內稱作「亞洲小黑石」的另類投資巨頭。
過去兩年,單偉建在中國地產圈名聲大噪,全因為他兩次抄底王健林。
2024年,太盟牽頭,聯合中東資本、中信資本等機構,出資約600億元投資大連新達盟,合計取得60%權益,由此拿下珠海萬達商管這個全球最大商業運營平台的控制權。
2025年,太盟又聯手騰訊、京東、陽光人壽等機構,收購48座萬達廣場的產權項目公司。
有人算過,短短兩年間,太盟系喫下的萬達資產,賬面價值超過千億。而單偉建自己卻說,他買的不是地產物業,而是穩定現金流與治理改善的空間。
這一次輪到恒大物業,邏輯如出一轍。
一些人看不懂,恒大物業揹着上百億被挪用的存款爛賬,關聯方欠款幾十億收不回來,業主繳費率下滑、官司纏身,這樣的燙手山芋,太盟花40億接過去,圖什麼?
截至2025年底,恒大物業在管面積6億平方米,覆蓋全國近300個城市,管理超過3000個項目,服務400多萬戶業主。
2026上半年,它的收入69.43億元,股東應佔溢利5.17億元,按年還在增長。第三方收入佔比接近百分之百,基礎物管業務在收入端已經基本脫離恒大體系,具備獨立造血能力,只是仍揹負歷史關聯壞賬遺留風險。
所以,恒大物業的經營底盤是紮實的,真正壓垮估值的,是控股股東的清盤風險、歷史遺留的壞賬、以及市場對恒大兩個字的本能排斥。而這些,恰恰是太盟最擅長處理的東西。
低價拿下控股權,切割掉恒大的歷史包袱,重建公司治理,然後等待估值修復。這是標準的困境資產投資玩法,單偉建已經玩了一輩子。
2.火中取栗
這筆交易,談得比想象中更曲折。
早在2024年1月,恒大被香港高等法院頒令清盤時,恒大物業就被視作清盤人手裏最值錢的變現籌碼。但直到2025年9月,出售程序才正式啓動。
清盤人前前後後接觸了超過160位潛在買家,覆蓋央企物業、地方國資、產業資本與私募機構,談了一輪又一輪。
剛開始,市場呼聲最高的是廣東國資,傳言廣東旅控已經進入排他談判。結果談了幾個月,黃了。之後又傳過中信資本、華潤萬象生活,最後都沒了下文。
國資為什麼不敢接?原因非常現實,恒大物業這池子裏的水太深了。
134億存款被挪用的案子,雖然法院判了贏,但截至今年6月底,只追回來950萬元,幾乎等於打了水漂。關聯方應收賬款20.89億,已經全額計提減值。全公司減值撥備加起來32.44億,還有數不清的未決訴訟、工程款糾紛、業主維權。
國資進場,首先要過國有資產保值增值這一關,可誰敢拍板說這筆交易一定不虧?萬一接過來之後又爆出新的窟窿,誰來承擔國有資產流失的責任?
決策風險遠大於收益,不如不做。
但太盟沒有這個包袱。另類投資機構的邏輯,不是穩賺不賠,而是風險定價。你有多少風險,我就打多少折,只要折扣足夠深,爛資產也能變成好生意。
產業資本算的是業務協同賬,國資算的是政治安全賬,私募算的是風險折價賬。三種賬本,三種選擇。
於是我們看到了一個非常清晰的畫面:
本輪地產出清進入深水區後,第一波接盤的是地方國資,它們接手的是相對乾淨的項目公司和土地;第二波接盤的是AMC,它們處理的是銀行不良債權;到了第三波,當企業進入清盤程序、資產混雜着大量歷史爛賬時,真正敢下場撿屍的,就是太盟這樣的私募禿鷲基金。
它們不怕髒,不怕亂,不怕名聲不好聽。它們只怕價格不夠便宜。
3.資本的算盤
太盟這筆賬,到底劃不划算?
我們來算一筆粗賬。按0.8359港元的要約價算,恒大物業整體估值約90億港元,對應2025年純利的市盈率大概8倍出頭。而目前港股上市物企的歷史合理PE中樞約13倍,頭部公司能到15-20倍。
也就是說,僅從估值修復的角度看,如果太盟能把恒大物業的治理理順,估值迴歸行業平均水平,賬面浮盈就能超過50%。
這還沒算那個最值錢的東西——港交所的上市殼。
2026年以來,整個物業行業沒有一家新公司IPO,大量想上市的物企排不上隊。反過來,已經上市的小市值物業公司成了稀缺的殼資源。太盟手裏已經有了萬達商管這個商業物業巨無霸,現在又拿下了住宅物業的上市平台,未來的資本運作空間不言而喻。
雖然官方已經出面否認「將萬達商管裝入恒大物業曲線上市」的傳聞,但市場沒人真的信。資本的故事,從來都是走一步看三步。
單偉建不是來當物業經理的,他要做的事情只有三件:換董事會、定考覈、找退出通道。
參考萬達商管的路徑,太盟入主後,先換掉董事長,掌握董事會控制權,然後調整經營團隊,把考覈指標從規模擴張轉向效率和現金流,等經營數據好看了、估值上去了,再通過增發、分拆或者整體出售實現退出。
整個周期,大概三到五年。
對400萬恒大業主來說,這未必是壞事。過去幾年,因為母公司暴雷,恒大物業的服務質量下滑、人員流失、物業費收繳困難,已經陷入惡性循環。換一個只看財務回報、不搞關聯輸送的大股東,說不定反而能讓物業服務迴歸常態。
畢竟,資本雖然冷酷,但它講規則。
4.寫在最後
恒大物業易主,是中國地產行業出清進程中的一個標誌性事件。
從地產開發到新能源汽車,再到物業管理,恒大帝國的碎片正在被一塊塊拆解、變賣、消化。如今,恒大系最優質的一塊乾淨資產,也正式脫離了許家印的掌控。
未來幾年,我們會看到更多收屍人的身影。這些擅長處理困境資產的國際資本、私募機構,會像禿鷲一樣盤旋在地產行業的上空,等待着下一個墜落的巨人。它們不會拯救行業,它們只是來收拾殘局的。
很多人會疑惑,這算不算抄底,算不算外資撿便宜?
其實,商業世界從來沒有道德意義上的撿便宜。價格是買賣雙方博弈出來的,清盤人要的是快速變現償還債權人,買家要的是風險補償後的合理回報。一個願打,一個願挨。
潮水退去的時候,沙灘上留下的不只是裸泳的人,還有撿貝殼的人。