11月4日,Arm發布2027財年第二季度財報,交出了一份高利潤率的成績單。
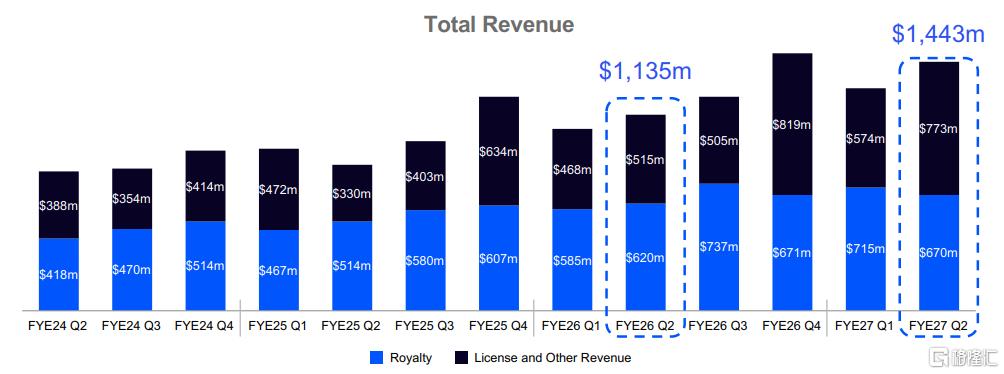
當季總營收達到14.43億美元,按年增長27%。但比營收增速更引人注目的,是它的毛利率——高達98%。
對於一家半導體公司來說,這幾乎是一個「印鈔機」級別的數字;過去一年自由現金流也達到10.96億美元,賬上現金十分充裕。
許可費大漲,毛利率高達98%
拆開收入結構看,Arm這季度的增長主要靠許可費拉動,版稅收入則相對平穩。
其中,許可及其他收入(License)達到7.73億美元,按年大增50%。財報對此的解釋是,這主要得益於市場對Arm IP的強勁需求,以及多個高價值許可協議在時間點和規模上的集中確認。
相比之下,版稅收入(Royalty)為6.70億美元,按年增長8%。
增速相對平緩的原因在於兩面:一方面,Armv9架構和CSS(計算子系統)的持續採用,以及數據中心芯片部署的增加,拉高了單顆芯片的版稅率;但另一方面,存儲芯片價格上漲對智能手機市場造成了衝擊,抵消了部分增長。
此外,Arm本季度的經營溢利達到6.38億美元。
對於下個季度,Arm給出了高於本季度的指引。預計營收中值在15.4億美元左右(上下浮動5000萬美元),Non-GAAP每股盈利(EPS)預計約為0.56美元(上下浮動0.04美元)。
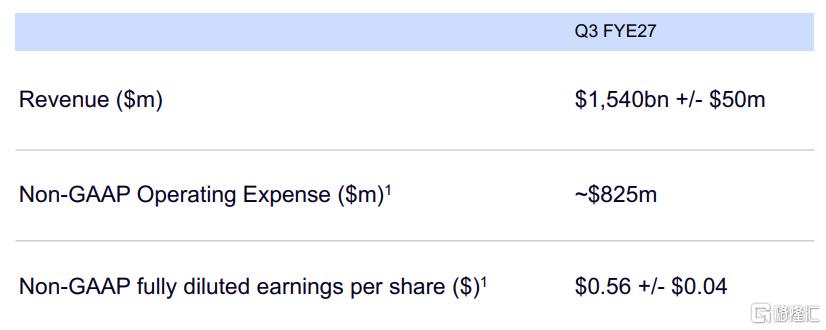
從收過路費,到親自下場造芯
除了業績,本次財報還展現了Arm的未來戰略。
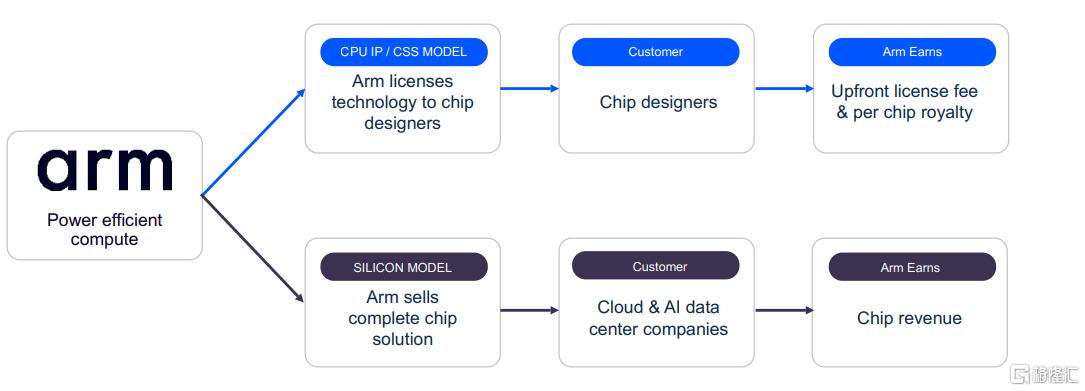
公司正計劃打造第二增長曲線——從只收版權費,走向親自下場賣芯片。
這個戰略轉向前,Arm的基本盤依然穩固。目前,全球累計出貨的Arm架構芯片已經突破3750億顆。隨着Armv9架構和CSS(計算子系統)的採用率提升,單顆芯片的版稅率還在上漲。
本季度,Arm又簽下了4份CSS授權,用於數據中心和智能手機。管理層給版稅收入定下的中長期目標是,到2031財年複合年增長率(CAGR)達到20%。
但Arm並不滿足於只做「賣圖紙」的生意。過去,它只收取IP授權費。但這次,Arm宣佈推出「Arm AGI CPU」,直接向雲和AI數據中心客戶銷售完整的芯片成品。
促使Arm親自下場的,是智能代理AI(Agentic AI)的爆發。這種AI不是偶爾響應一下,而是24小時不間斷運行,請求量能達到人類的15倍以上。
當計算量暴增,瓶頸就會轉移到CPU上——因為CPU負責調度和編排加速器。為了跟上需求,在同樣功耗下,AI數據中心需要塞進4倍的CPU核心(從每GW約3000萬核,飆升到1.2億核)。這正是Arm推出AGI CPU的原因。
甲骨文已計劃在2027年上線基於Arm AGI CPU的實例,首批商業交付預計在2027財年第四季度完成。按Arm的長期規劃,到2031財年,整個芯片業務的收入目標將高達約150億美元。
代價不小,但機會更大
不過,造芯也是一場「燒錢」的遊戲。
財報顯示,為了支持CPU、CSS和芯片路線圖,Arm已經大幅擴充了研發團隊。公司預計,從2026財年到2031財年,非GAAP運營費用的複合年增長率將達到15%左右(mid-teens)。
在頂級超大規模雲廠商(如AWS、微軟等)的服務器芯片部署中,Arm的市場份額已從2024自然年的15%飆升到2025自然年的50%以上,並預計到2026年底將超過60%。
Arm預計,其總潛在市場(TAM)將從2026財年的5350億美元,暴增40倍,到2031財年達到1.5萬億美元以上。
而Arm之所以敢這麼激進,底氣來自它極強的商業「複利」。財報裏有一個驚人的細節:Arm至今仍在收取1990年代早期開發產品的版稅。
這種底層架構的生命力,讓它的每一筆前期投入,都能在未來幾十年裏持續變現。
但「複利」的另一面是「豪賭」。當Arm決定親自下場賣芯片,它不僅要面對Agentic AI帶來的算力狂歡,更要重塑與原有客戶的生態平衡。
對於這家芯片架構巨頭來說,真正的挑戰,或許才啱啱開始。