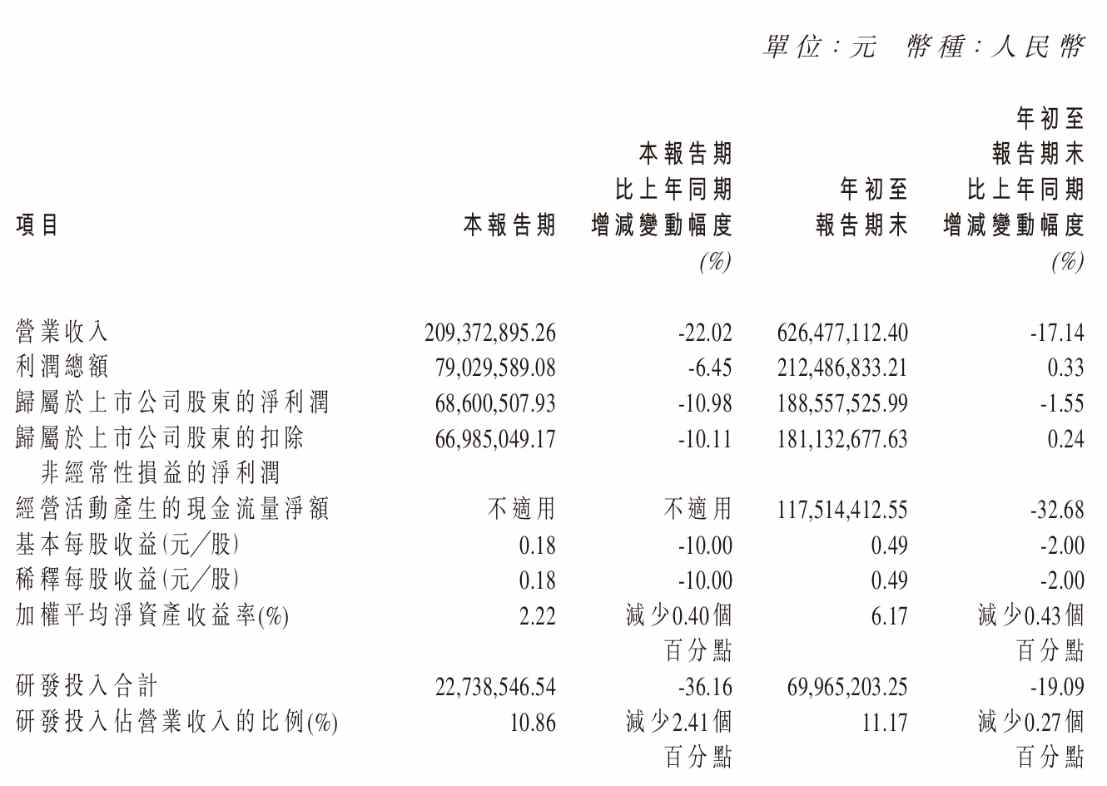
10月30日盤後,春立醫療(01858)披露了公司26Q3季度財報。
財報顯示,公司在26Q3單季度營收2.09億元(人民幣,單位下同),按年下滑22.02%;同期股東應佔溢利為6860.05萬元,按年下滑10.98%;對應扣非股東應佔溢利為6698.50萬元,按年下滑10.10%。
而在今年前三季度,春立醫療營收為6.26億元,按年下滑17.14%;同期股東應佔溢利為1.89億元,按年下滑1.55%;對應扣非股東應佔溢利為1.81億元,按年小幅上漲0.24%。
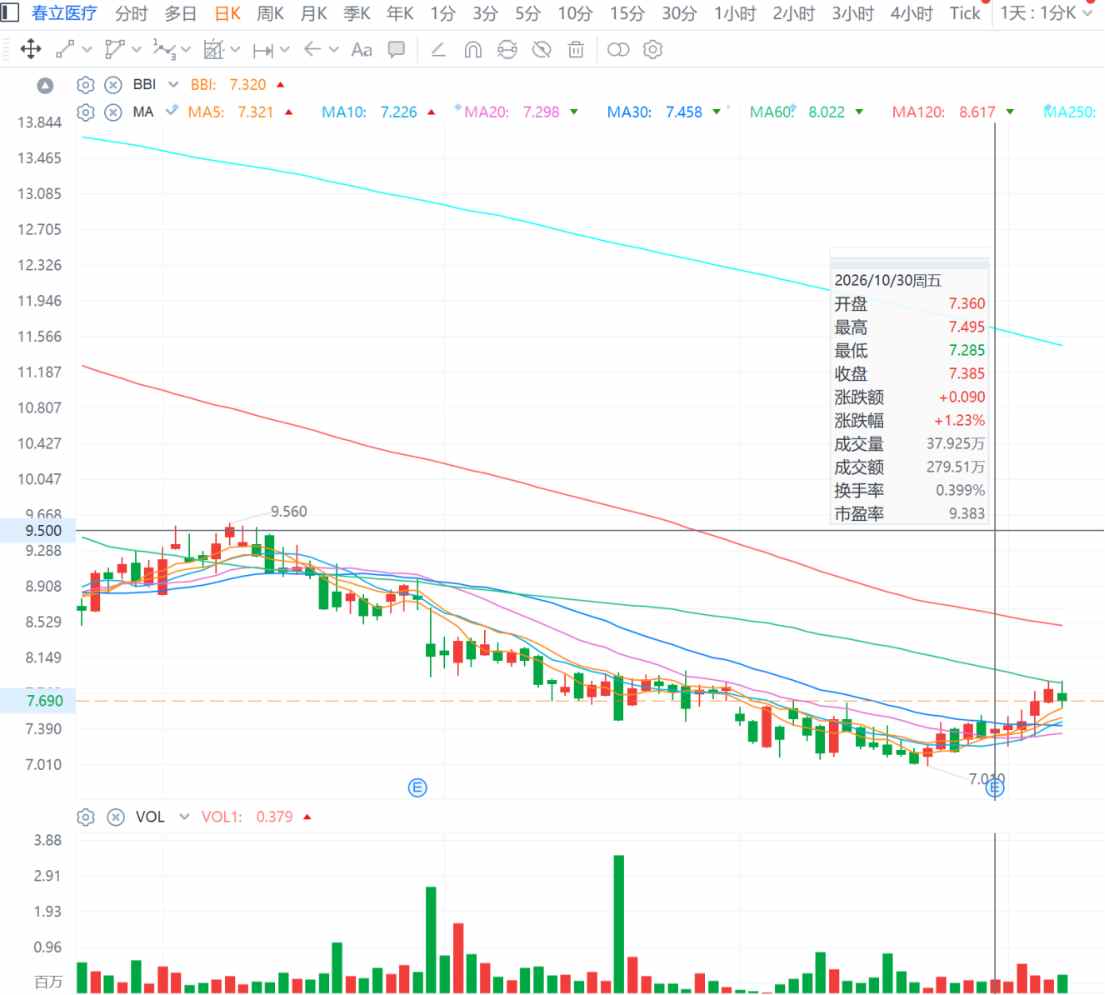
智通財經APP觀察到,春立醫療H股股價自10月23日盤中觸及階段性低點7.01港元后開始觸底回升,截至10月30日收盤,公司股價已緩步回升至7.39港元。在這份Q3財報披露後,春立醫療股價非但沒有回撤,反而加速上漲走出「四連陽」行情,股價高點一度推至7.88港元。
從底部縮量企穩到加速反彈
回看春立醫療近期的這段拉升行情,其中的關鍵轉折點無疑是在10月23日。雖然此時距離公司26Q3財報披露還有7天,但技術性築底信號已提前出現。
拉長時間線不難看到,在10月23日前,春立醫療的H股股價已從9月下旬高點持續回落,並在10月22日收於7.03港元。當日,公司股票成交量已縮至僅29.95萬股,較10月20日的108.05萬股萎縮約72%。隨着場內持籌者惜售情緒趨於一致,春立H股也來到了築底企穩的關鍵窗口。
10月23日,春立醫療H股股價雖在盤中探至7.01港元的階段新低,但其收盤時再次回升至7.18港元,一舉站上5日和10日均線;在量能方面,其當日全天成交量進一步跌至15.35萬股,為區間的單日最低成交量,由此形成「長下影線+地量」的經典底部信號。與此同時,春立醫療A股股價在同日上漲了2.22%,並出現主力資金淨流入61.52萬元,說明機構資金開始選擇在低位主動承接。
AH量價的聯動表現也進一步確認了春立H股築底企穩的有效性。
確定股價築底後,春立H股又在次日迎來板塊β的催化。10月26日,A股天益醫療Q3超預期財報點燃器械板塊。當日,在天益醫療股價升逾10%的同時,大博醫療、天智航、亞輝龍盤中股價均漲逾7%,且多家器械權重股集體跟漲最終,推動醫療器械指數盤中升逾2%領跑醫藥產業鏈。
據智通財經APP觀察,在機構層面,券商密集定調「拐點已至」,指出器械行業有望實現業績與估值的雙修復。其中,中信建投證券在最新更新的研報中指出,隨着醫療設備招標改善,高值耗材與 IVD 集採影響正逐步出清,多家器械細分龍頭將進入業績加速期。
板塊β作用下,10月26日春立H股放量上漲,當日收漲2.16%,對應成交量44.45萬股,進一步確認反彈行情,並為後續公司財報披露後的H股股價拉升做好鋪墊。
在10月23日至11月5日期間,春立H股股價在10月28日站穩5日均線和10日均線後,其均線系統便呈現出典型的短周期多頭排列形態,並在財報催化下股價持續沿5日均線上行,在11月初步入加速階段。同期OBV指標從也-452萬持續回升至-196萬,趨勢與價格同步走高,資金淨流入特徵明顯。
動量指標顯示,10月23日,春立H股MACD指標的DIF線快速向零軸收斂,雖然當日尚未金叉零軸但趨勢明確;之後,其MACD柱自10月23日開始持續放大,紅柱連續8日擴張,對應DIF與DEA剪刀口持續張開,預示公司股價進入趨勢加速階段。
與此同時,春立H股的RSI指標也在持續走強。數據顯示,其RSI6指標從10月23日的31.00快速回升至78.03,現已進入超買區;RSI12也同步走強至72.40的偏強區域
只有RSI24還在49.70區域,顯示公司股價中期動量還在修復階段。
「利潤韌性」成此輪行情定價核心
時至11月,大博醫療、威高骨科、春立醫療、三友醫療、凱利泰等國內骨科醫療器械上市公司26Q3財報已全部出爐。財報顯示,在近兩年的行業性回溫後,骨科賽道業績表現在本季度出現了進一步分化。
數據顯示,今年Q3季度,三友醫療股東應佔溢利按年下降22.47%,對應扣非股東應佔溢利按年下降32.18%;威高骨科股東應佔溢利按年下降30.60%,對應扣非股東應佔溢利按年下降11.12%。相較之下,春立醫療在當期營收按年下滑17.14%的背景下,扣非純利反而按年增長0.24%。
拆解利潤表數據可以看出,春立醫療在今年前三季度中,銷售費用、管理費用和研發費用分別按年減少了37.67%、24.37%和19.09%,疊加集採產品銷量增長帶來的規模效應,由此基本覆蓋收入缺口,使其扣非淨利最終實現正增長。而在當下集採常態化+地緣擾動的不確定性環境中,市場明顯更願意為"利潤確定性強於收入"的公司支付估值溢價。
另一方面,自身極低估值提供的安全邊際,也是此次春立醫療股價反彈的重要原因之一。
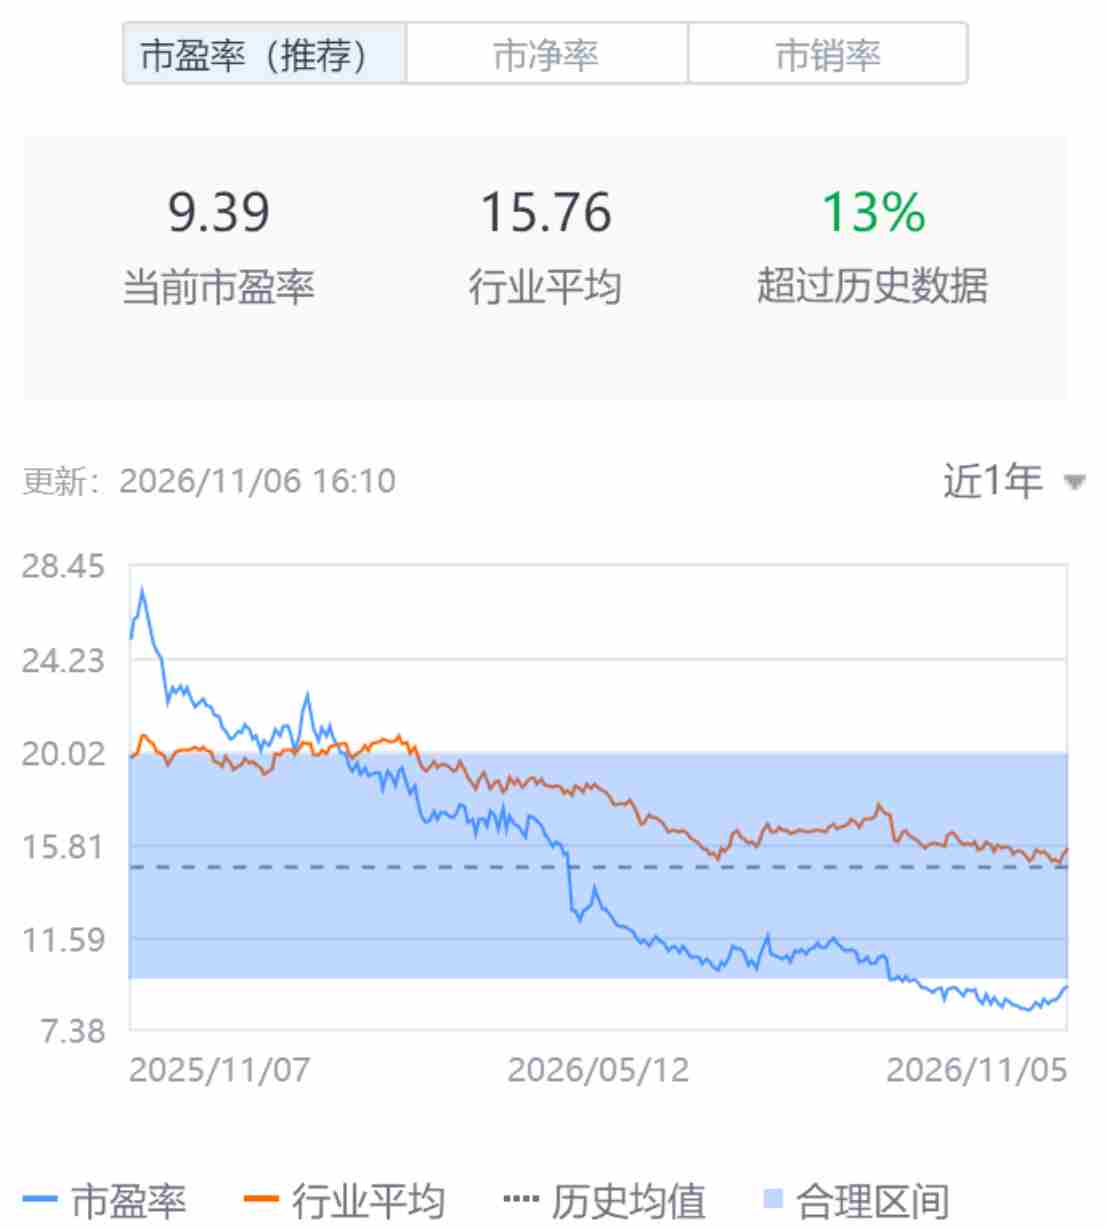
從估值角度來看,經過一輪長周期的股價下跌,春立醫療的當前估值已顯著低於行業平均水平。在華泰證券11月3日更新的研報中,機構給出港股關鍵估值數據:當前春立醫療H股的PE(2026E)僅約9.3倍、PB估值更是僅有0.78倍處於破淨狀態,另外其當前EV/EBITDA為7.25倍,對應股息率達到5.42%。
不難看到,春立H股的PE估值表現已明顯低於行業平均的15.76倍PE水平,同樣也較公司近一年PE平均估值低13%,處於明顯的低估水平。
並且從流動性表現來看,當前春立的H股日均成交量僅約46萬股,對應成交額則在300-600萬港元之間,顯示出其已成為一隻極低流動性的小盤股。
不過正因如此,也使得春立醫療H股在機構研報催化下的價格發現過程變得更加劇烈。11月3日春立H股收漲放量至80.8萬股達到其此前日均量能的2.1倍,由此推動其H股三日內漲幅達到8.24%,反超其A股同期漲幅的7.07%,走出了異於常規情況下"A股溢價、港股跟漲乏力"的股價表現。