智通財經APP獲悉,克而瑞地產研究發文稱,2026年1—10月,權益榜TOP100房企銷售總額為17941.6億元,按年下降11.1%,降幅較1—9月收窄0.3個百分點;10月單月銷售總額1841.4億元,按年下降8.3%,按月基本持平,傳統銷售旺季未呈現明顯放量,總量仍處於近年低位。從所有制結構看,TOP100全樣本中央企、地方國企銷售金額佔比分別為50.2%、23.8%,兩者合計約74%;民營房企銷售金額佔比為19.6%。頭部陣營方面,前10名中無民營房企,前20名中民營房企僅濱江集團(002244.SZ)、碧桂園(02007)、邦泰集團3家。
按兩年均在榜的78家可比口徑計算,央企銷售金額佔比由47.9%升至53.8%,銷售金額按年僅下降1.9%;民營房企銷售金額佔比由21.7%降至18.6%,銷售金額按年下降24.9%。從增長面看,78家可比企業中僅21家按年正增長,正增長家數佔比為26.9%。分企業性質看,央企正增長家數佔比為42.9%,為四類主體中最高,且無深度下跌樣本;地方國企正增長6家,正增長家數佔比為30.0%,內部表現分化;民營房企正增長家數佔比僅18.2%,在央企、地方國企、民營三類主要主體中最低。增長結構亦向國資企業集中:銷售金額增幅TOP10企業中,央國企佔7席,其中央企4家、地方國企3家;十家企業合計增量429.5億元,國資企業貢獻81.0%,其中中建工程局系3家佔十家增量的48.0%。宏發集團、懋源控股、萬華投資3家民營房企2025年同期基數均不足50億元,本期較高增幅受到基數因素影響,增長的持續性仍需結合新增供貨和項目銷售情況進一步觀察。
綜合判斷:行業延續「央企主導、地方國企承壓、民營房企分化」的存量格局,增長集中於少數主體,收縮具有普遍性。
01 總量表現:降幅收斂,單月走平
2026年1—10月,權益榜TOP100房企銷售總額為17941.6億元,按年下降11.1%。分節奏看,前9個月累計按年下降11.4%,1—10月累計降幅收窄至11.1%,收縮速度有所放緩。10月單月銷售總額1841.4億元,按年下降8.3%,按月下降0.1%,連續兩個月維持在1840億元量級。上年同期10月銷售總額為2007.0億元,基數偏高,主要對本月按年讀數形成放大效應;從單月絕對規模和按月走勢看,本年10月銷售總額1841.4億元,按月下降0.1%,連續兩個月維持在1840億元量級,市場實際表現仍偏平淡。
從規模分佈看,1—10月權益銷售額超過100億元的企業33家,50億—100億元的企業46家,40億—50億元的企業21家,TOP100入榜門檻為40.3億元。中後段梯隊企業數量較多,但榜內多數企業銷售規模仍在收縮,規模帶的密集分佈主要源於中段門檻下移,而非行業普遍回穩。
02 門檻與梯隊:前三強抬升,前十門檻明顯下移
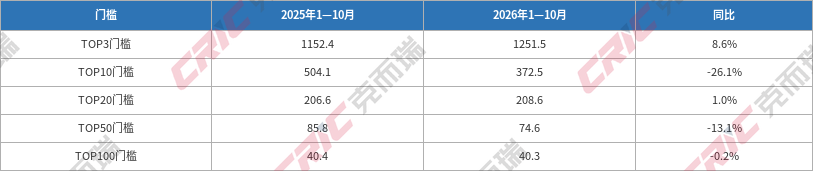
表1 2026年1—10月權益榜各檔門檻及按年(單位:億元)
數據來源:克而瑞研究中心整理
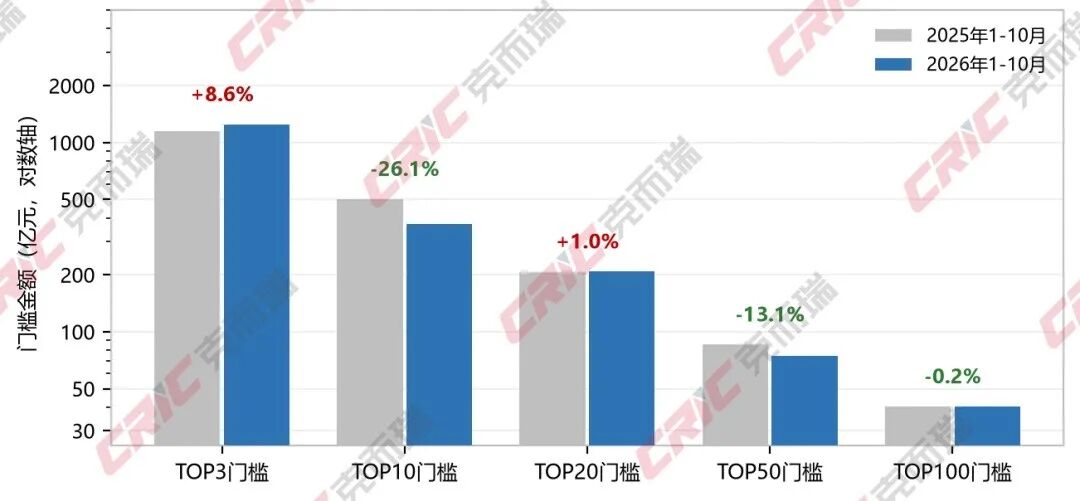
圖1 2025年1-10月與2026年1-10月權益榜各檔門檻對比及按年
數據來源:克而瑞研究中心整理
五檔門檻變動方向並不一致。TOP3門檻為1251.5億元,按年增長8.6%,止跌回升,主要由於頭部三家企業銷售金額均處於較高水平,即中海地產1829.3億元、保利發展1568.0億元、華潤置地1251.5億元;TOP20門檻按年微升1.0%。與之相對,TOP10門檻由504.1億元降至372.5億元,按年下降26.1%,為五檔中降幅最大的一檔:本年第10名萬科地產銷售金額372.5億元。需要說明的是,TOP10門檻下移同時受第10名企業更替的影響,不宜簡單歸因於單一企業的銷售變動。TOP50門檻按年下降13.1%;TOP100門檻為40.3億元,按年下降0.2%,入榜底線基本持穩。
門檻結構反映的並非全面回落,而是分層分化:頭部企業憑藉經營韌性實現門檻上移;TOP10與TOP50門檻降幅明顯,但TOP20門檻仍微升,腰部梯隊內部存在明顯分化;底部門檻基本持穩,而51—100名梯隊按年正增長企業佔比僅12.1%,行業出清是否結束尚待觀察。門檻層面的上述分層分化,與企業層面的分化格局相互印證。
03 所有制格局:央國企主導,民營房企集中於中後段
(一)金額佔比:央企過半,民營房企不足兩成
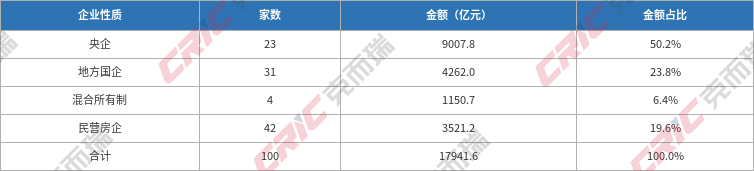
按TOP100全樣本計算,23家央企合計銷售金額9007.8億元,佔比50.2%;31家地方國企佔比23.8%;4家混合所有制企業佔比6.4%;42家民營房企佔比19.6%。央企與地方國企合計佔比約74%。
表2 2026年1—10月TOP100分性質金額結構
數據來源:克而瑞研究中心整理
注:分項金額經四捨五入,與合計存在0.1億元以內的差異
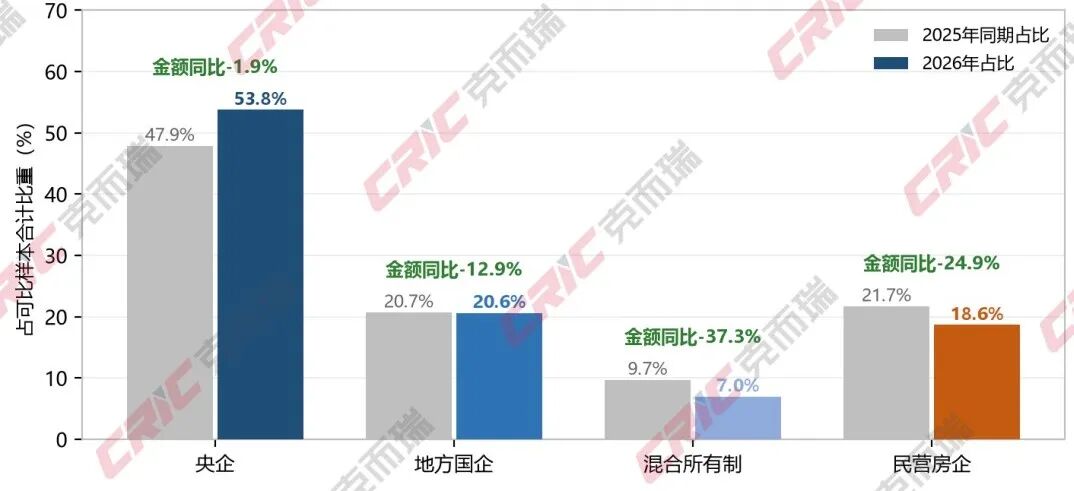
跨年比較更能反映份額變化,以下按78家可比口徑計算。央企銷售金額佔比由2025年同期的47.9%升至53.8%,提升5.9個百分點,且銷售金額按年僅微降1.9%,為四類主體中最接近持平的一類;地方國企銷售金額佔比由20.7%微降至20.6%,銷售金額按年下降12.9%,降幅略高於78家可比樣本總體水平(約12.7%),但低於民營房企和混合所有制企業,份額基本持平;混合所有制企業銷售金額佔比由9.7%降至7.0%;民營房企銷售金額佔比由21.7%降至18.6%,下降3.1個百分點,為四類主體中降幅最大,銷售金額按年下降24.9%,在央企、地方國企、民營三類主要主體中降幅亦為最大。
圖2 78家可比房企分性質金額佔比與按年(1-10月)
數據來源:克而瑞研究中心整理,按兩年均在榜的78家可比口徑計算
(二)頭部陣營:前10無民企,前20僅3家
頭部陣營的所有制構成延續集中態勢。前10名中,央企5家,即中海地產、保利發展、華潤置地、招商蛇口、中國金茂;地方國企3家,即建發房產、綠地控股、越秀地產;混合所有制企業2家,即綠城中國、萬科地產;無民營房企。前20名中民營房企僅3家:濱江集團以304.0億元列第13位,碧桂園以233.0億元列第17位,邦泰集團以216.7億元列第19位,其餘17家為央國企及混合所有制企業。需要指出的是,上述3家民營房企的佈局策略各異,按年表現分化;民營房企上榜數量仍有42家,主要分佈於排行榜中後段。
04 企業分化:增長集中,收縮普遍
(一)總體:正增長企業佔比不足三成,梯隊位次越靠後按年表現越弱
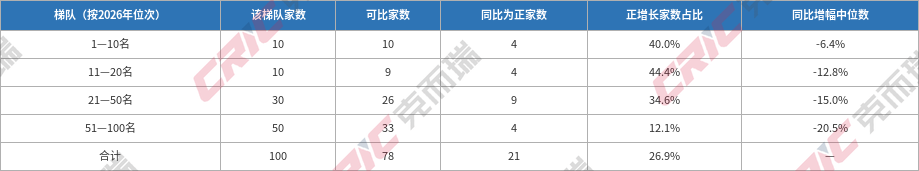
表3 2026年1—10月權益榜分梯隊按年表現
數據來源:克而瑞研究中心整理,按兩年均在榜的78家可比口徑計算
78家可比企業中僅21家按年正增長,正增長家數佔比為26.9%。分梯隊看,11—20名梯隊正增長家數佔比最高,達44.4%;受樣本量較小、企業間差異較大的影響,該比例高於1—10名梯隊的40.0%,且梯隊內部分化明顯:既包括中建壹品(按年增長37.0%)、中建東孚(按年增長45.1%)等較快增長的企業,也包括多家深度回落的企業。51—100名梯隊33家可比企業中僅4家正增長,正增長家數佔比為12.1%。各梯隊按年增幅中位數由1—10名的-6.4%逐級降至51—100名的-20.5%,梯隊位次越靠後,按年表現總體越弱。入榜門檻在低位持穩,主要受新進企業補位影響,不能據此判斷行業普遍回穩。
(二)分性質:央企韌性最強,民營房企正增長家數佔比最低
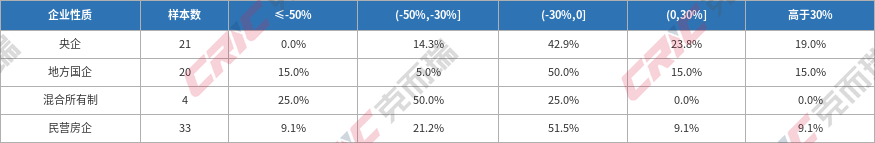
除上述金額佔比外,各類主體內部「增長面與收縮面」的差異更大(正增長家數佔比=該性質正增長家數÷其可比家數):
表4 不同性質房企權益銷售額按年變動區間分佈
數據來源:克而瑞研究中心整理,按兩年均在榜的78家可比口徑計算
央企韌性最強:21家中9家正增長,正增長家數佔比42.9%,為四類中最高,且無一家落入≤-50%的深跌區間,整體呈「溫和下滑為主、修復與高增長並存」的形態。
地方國企以溫和下滑為主:50.0%的企業銷售降幅集中於-30%至0區間,正增長6家,正增長家數佔比為30.0%;但區間兩端均有分佈,按年降幅超過50%的深跌企業與按年增幅高於30%的高增長企業各佔15.0%。梯隊內部既有北京建工(按年增長65.1%)、南山控股(按年增長45.1%)等區域性強勢企業,也有深度收縮的平台型企業,央企與地方國企之間的表現分化有所顯現。
民營房企正增長家數佔比為三類主要主體中最低:可比樣本數量最多,達33家,覆蓋全部五個區間;正增長僅6家,正增長家數佔比為18.2%。民營房企中既有宏發集團(按年增長83.4%)等低基數修復樣本,也有相當比例的企業處於深度調整狀態,整體呈長尾收縮、局部修復的結構特徵。混合所有制企業4家全部負增長;因樣本量較小,該組數據僅作對照參考。
(三)增長名單:增幅TOP10國資佔七席,增量八成來自國資
將增長情況落實到企業名單,可見高增長樣本的性質截然不同:
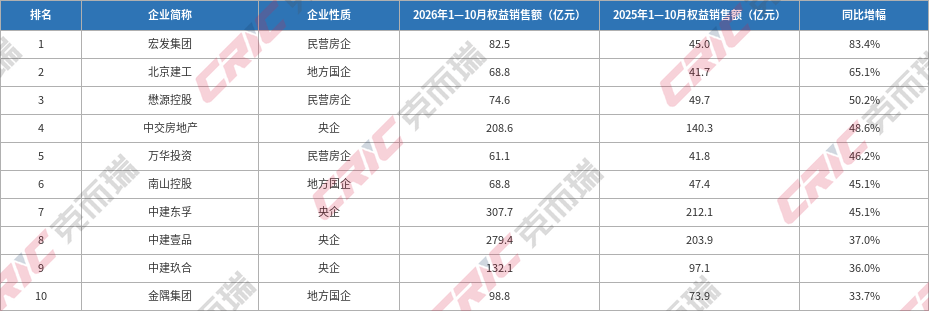
表5 2026年1—10月典型房企權益銷售額增幅TOP10
數據來源:克而瑞研究中心整理,表內金額為四捨五入值,按年增幅按原始精確金額計算
國資企業佔7席:央企4家,分別為中交房地產(按年增長48.6%)、中建東孚(按年增長45.1%)、中建壹品(按年增長37.0%)、中建玖合(按年增長36.0%),其中3家為中建工程局系企業;地方國企3家,分別為北京建工(按年增長65.1%)、南山控股(按年增長45.1%)、金隅集團(按年增長33.7%)。民營房企佔3席:宏發集團按年增長83.4%,居增幅首位;懋源控股按年增長50.2%,萬華投資按年增長46.2%。上述3家民營房企2025年同期權益銷售額均不足50億元,本期較高增幅受到基數因素影響;國資7席中的北京建工、南山控股2025年同期基數亦不足50億元,同樣包含低基數修復因素。
以增量而非增幅衡量,國資企業的權重進一步上升:十家企業合計增量429.5億元,其中央企274.3億元,佔63.9%;地方國企73.4億元,佔17.1%;國資企業合計佔81.0%;民營3家企業合計增量81.7億元,佔19.0%。其中,中建東孚、中建壹品、中交房地產2025年同期基數分別為212.1億元、203.9億元、140.3億元,均已超過百億元,三家企業合計貢獻十家增量的55.7%;中建工程局系3家企業合計增量206.1億元,佔十家增量的48.0%。可見,「國資佔七席」的格局在很大程度上由中建工程局系企業的集體增長所驅動。
需要指出的是,上述增長名單與規模排行榜的重合度較低:十家企業2026年1—10月權益銷售額中位數為90.7億元,排行榜位次分佈於第12至第72名之間;僅中建東孚(307.7億元)、中建壹品(279.4億元)、中交房地產(208.6億元)3家超過200億元,且均低於TOP10門檻(372.5億元)。十家企業合計增量429.5億元,僅相當於同期TOP100縮量(2246.8億元)的19.1%,屬於少數企業的結構性增長,不改變總量低位運行的總體判斷。
(四)頭部與腰部:頭部位次更替,腰部排位膠着
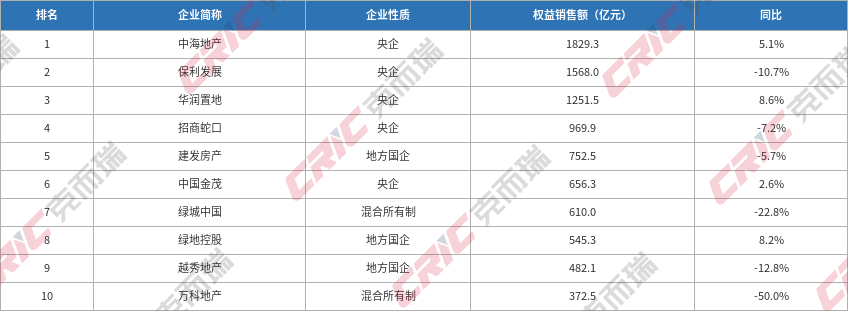
表6 2026年1—10月權益榜TOP10
數據來源:克而瑞研究中心整理
頭部格局呈現兩條主線。一是頭部第一易主:中海地產以1829.3億元位居第一,保利發展以1568.0億元列第二;華潤置地以1251.5億元列第三,頭部三強均為央企。第一名與第二名相差261.3億元,第二名與第三名相差316.5億元,第三名與第四名招商蛇口(969.9億元)相差281.6億元。頭部三強領先優勢明顯,年內前三強的規模優勢較為明顯。
二是腰部排位膠着。第10—14名為本期位次最密集的區間:中建東孚(307.7億元)與濱江集團(304.0億元)僅相差3.7億元,中建壹品(279.4億元)緊隨其後。萬科地產以372.5億元位列第10名;據歷史排行榜,此為其在權益榜口徑下的最低位次。第11名中國鐵建銷售金額354.1億元,與萬科地產僅相差18.4億元,第10名的最終歸屬將成為年內最後兩個月排行榜的主要變數之一。綠地控股銷售金額545.3億元,按年增長8.2%,是前10名中少數實現正增長的企業,本期位列第8名。中段方面,中建工程局系4家企業合計銷售金額884.5億元,佔TOP100的4.9%,按年增長26.4%,全部進入前30名;其中中建東孚列第12位、中建壹品列第14位、中建智地列第26位、中建玖合列第29位,4家企業中有3家進入前述增幅TOP10,另1家為中建智地。
05 結論
2026年1—10月權益榜呈現的核心特徵為總量低位、增長集中、收縮普遍:TOP100銷售總額按年下降11.1%,10月單月按年下降8.3%、按月基本持平;78家可比企業中僅21家按年正增長,TOP100合計縮量2246.8億元。
結構層面的三條線索相互印證。其一,從本期可比樣本看,央企整體銷售表現優於其他性質企業,但不同所有制企業內部仍存在明顯分化,企業的土地儲備、城市佈局和供貨節奏同樣影響銷售表現:央企銷售金額按年僅下降1.9%,正增長面為42.9%,且無深跌樣本,是最為穩定的一類;地方國企總量承壓,但內部湧現區域性強勢企業;民營房企銷售金額按年下降24.9%,正增長面僅18.2%,整體退守排行榜中後段。其二,增長高度集中於國資企業:增幅TOP10中國資企業佔7席,十家企業增量八成以上來自國資,其中中建工程局系3家企業貢獻48.0%;民營房企的高增幅樣本均為低基數修復,增量規模有限。其三,頭部集中與腰部膠着並存:頭部三強領先優勢明顯,格局短期難以改變;第10—14名的膠着排位(如萬科地產與中國鐵建圍繞第10位的競爭),是年內最後兩個月需要重點跟蹤的變量。