上周最反常的一幕出現在科技股,11月2日至6日,恒生科技指數上漲8.61%,納斯達克100下跌4.91%,五個交易日,兩者拉開13.52個百分點,說實話,港股很久沒有這樣揚眉吐氣了。
當然,恒生科技近之前一個月下跌了11%,此前捱打也挺重,現在更多是空頭回補倉位狀態。但是兩邊一起結合來看,美股開始為AI資本開支CAPEX、折舊和孖展成本付賬,AI硬件和雲計算資本開支遭到連續減倉,而港股AI互聯網的低估值應用終於派上了一點用場。
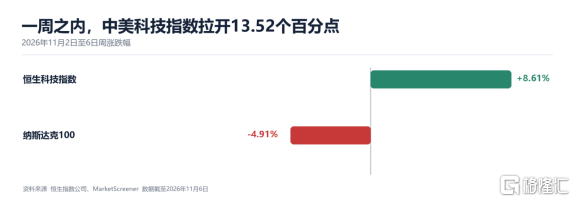
恒生科技與納斯達克100周度表現
資料來源恒生指數公司、MarketScreener 數據截至2026年11月6日
截至2026年9月30日,恒生科技滾動市盈率約22.57倍,處在近五年29%左右的分位,而騰訊這些大市值龍頭估值會更加便宜,同期納斯達克100估值約34倍,港股科技此前已經為營收增長放緩和政策風險付過一輪價錢。
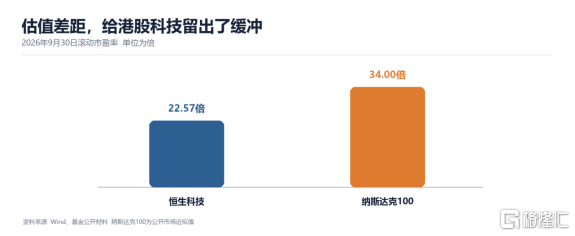
恒生科技與納斯達克100估值對比
資料來源 Wind及公開基金材料 數據截至2026年9月30日
當然,便宜的資產可以一直便宜,只有遇到海外高估值AI資產降倉時纔會變得有用,資金數據也說明,上周含有空頭回補。11月5日港股主板沽空成交佔比約21.23%,近五日平均約19.64%,擁擠的沽空盤遇到指數急漲,只能買回來,但是南向資金還沒認真買多少,一般來講南向更代表國內機構的態度。
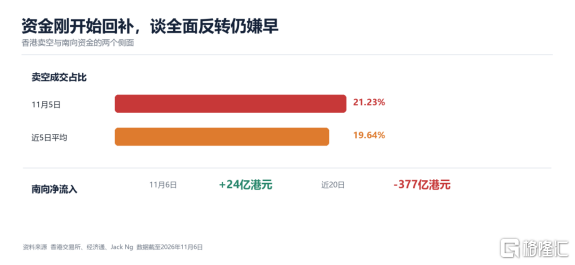
港股沽空與南向資金狀態
資料來源香港交易所、經濟通、Jack Ng 數據截至2026年11月6日
美股以前給AI硬件的定價很簡單,雲廠商擴預算,芯片和網絡設備拿訂單,利潤一路往上。現在多了兩筆賬,設備會形成折舊,數據中心還要為土地、電力和孖展付更高的成本。
而騰訊阿里傳統業務上更接近現金流型平台。廣告、遊戲和內容業務能夠覆蓋模型投入,AI先改善推薦、投放和生產效率,再慢慢增加付費產品,這點和美國傳統MAGS這輪跌幅不大也類似——畢竟現金流更多是支出太多導致的壓力,對大廠而言某種程度上是可逆的。
當然,除了AI本身的重點在轉移以外,還有個點是油價的下降。
11月3日中選後,民主黨拿下國會兩院,政策重心已經從氣候目標的抽象爭論移到生活成本,醫療補貼、關稅和能源賬單排在前面,結束伊朗戰爭也進入國會多數黨的核心議程。對市場更直接的變化,是油價風險溢價開始鬆動,民主黨還會加強對石油公司利潤、AI監管和數據中心電價的審查。
市場反應很快,11月4日布倫特原油單日下跌8.7%至94.62美元,上周WTI累計跌約13.2%,11月6日收在90.83美元。資金在交易戰爭降溫和霍爾木茲海峽運輸恢復的可能,全球流動性開始有所恢復,不僅是恒科漲了,連黃金都是漲的。
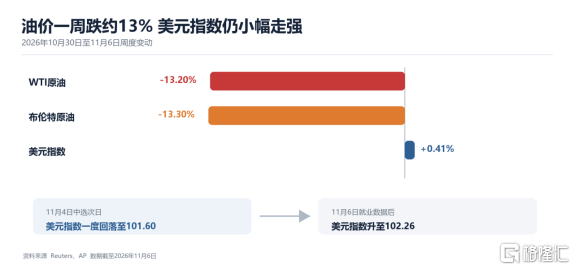
油價與美元指數上周表現
資料來源 Reuters、AP 數據截至2026年11月6日
因為油價下跌會減輕美國通脹壓力,會壓低美債收益率與美元的上行空間,這樣給亞洲市場會有更多的流動性溢出,若油價能在90美元附近繼續回落,流動性影響甚至比AI本身影響更大,港A尤其容易感受到美元流動性的邊際變化。
但如果懂王在後面幾周依舊是繼續加碼搞伊朗戰爭,油價因子要等拖到2027年1月民主黨完全交接兩院才能開始回落,那中間又是一段壓力的時間段。
不過整體來說,民主黨掌控兩院預算的情況下,懂王能升級成大規模戰爭的可能性反而是下降的,至少比之前還是要好些,只是這幾周還看不出來具體的中東戰爭走勢情況,一旦這幾周中東的局勢清晰了,要選哪些方向還是比較容易能看得清楚,現在就最好要開始做好準備。
現在AI裏面比的是誰拿走AI行業裏面真正的利潤,上周美股和港A的分化,其實都已經開始體現這種反轉趨勢,AI應用端已經開始逐步進入AI投資主題當中,無論是AI短劇、AI4S、AI網絡安全等、AI機器人、AI無機人都是新一代AI主題。
非AI方向裏面紅利、創新藥和新能源這些,也都是長線機構重點關注的方向,只是市場整體需要更多的油價下降,才能讓港股流動性繼續推着這些方向上行。
注:文中所涉行業僅為產業案例分析,不構成任何投資建議。市場有風險,投資需謹慎。
如果,你對市場何時企穩仍然迷茫;
如果,你對產業投資感到困惑;
如果,你對找到新熱點題材難以把握;
如果,你對資金輪動和板塊波動感到無所適從;
那麼,請掃碼加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
免責聲明:本文版權屬於北京格隆匯投資顧問有限公司投研團隊(段月寒:A0160625050003)整理,本報告基於獨立、客觀、公正和審慎的原則製作,信息均來源於公開資料並予以合法合理適當的採集摘要與編輯。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。