炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
2026年10月底,港股IPO市場迎來一波上市小高峯——包括登臨科技在內的7家公司同時啓動上市,其中6家為首次公開發行(IPO),1家為介紹上市。值得關注的是,這7家公司中有3家來自芯片半導體賽道:登臨科技、芯德半導體與宏芯宇。多家半導體公司同台競技,固然可以被解讀為行業孖展的熱度回升,但更值得追問的是:這是產業景氣的真實反映,還是市場窗口期的一種「扎堆」?
在這批項目中,登臨科技的身份尤為特殊——它是唯一一家以「-P」(未商業化公司)身份遞表的發行人,也是港股市場繼劑泰科技、曦智科技之後第三單依18C章上市的非商業化公司。非商業化公司的定價難題在於:由於尚未形成穩定的商業化收入,其增長路徑存在較大不確定性,估值幾乎失去了傳統財務指標的錨點。在有限的信息之下,市場該如何分析這樣一家公司?答案或許只能落回兩個最樸素的問題:它的商業化路徑是否清晰,以及是否有真正懂行的投資人願意站台。
KS系列芯片放量帶來收入躍升 2026年前四個月已實現經調整純利轉正
登臨科技成立於2017年底,創始團隊是來自圖芯芯片的核心成員。公司依託自主研發的GPU+(Minsky™)架構,將GPGPU可編程通用計算單元、AI張量加速單元與高帶寬片上內存子系統以片內異構方式集成於單顆芯片,在保留GPGPU靈活性的同時增強AI負載處理能力。
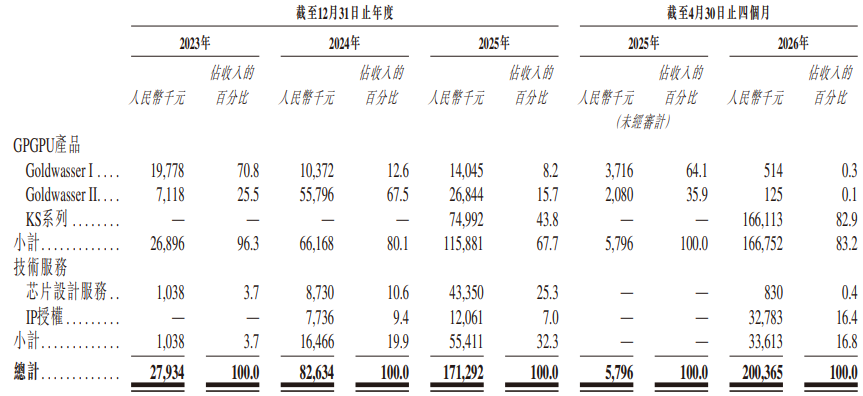
財務表現上,公司收入從2023年的0.3億元增至2025年的1.7億元,複合增速達到147.6%;2026年前四個月收入即達2.0億元,已超過2025年全年水平。
盈利質量同步改善——綜合毛利率從2023年的34.4%提升2025年的49.2%,2026年前四個月進一步升至50.9%。
更值得關注的是,公司2026年前四個月的經調整純利首次轉正,達到2,058萬元;此外,公司根據當前的訂單情況向晶圓廠鎖定約1,400片晶圓核心產能,2026年全年收入有望突破2.5億港元門檻——這意味着登臨科技已經成為少數有望在短期內摘掉「-P」帽子的18C公司。
這一躍升的關鍵,在於公司找到了一個「對」的細分賽道。2025年下半年推出的第三代主力產品KS系列放量,單價從早期的萬元級跳升至1.6萬元/片,主戰場從智慧城市安防轉向企業私有云。
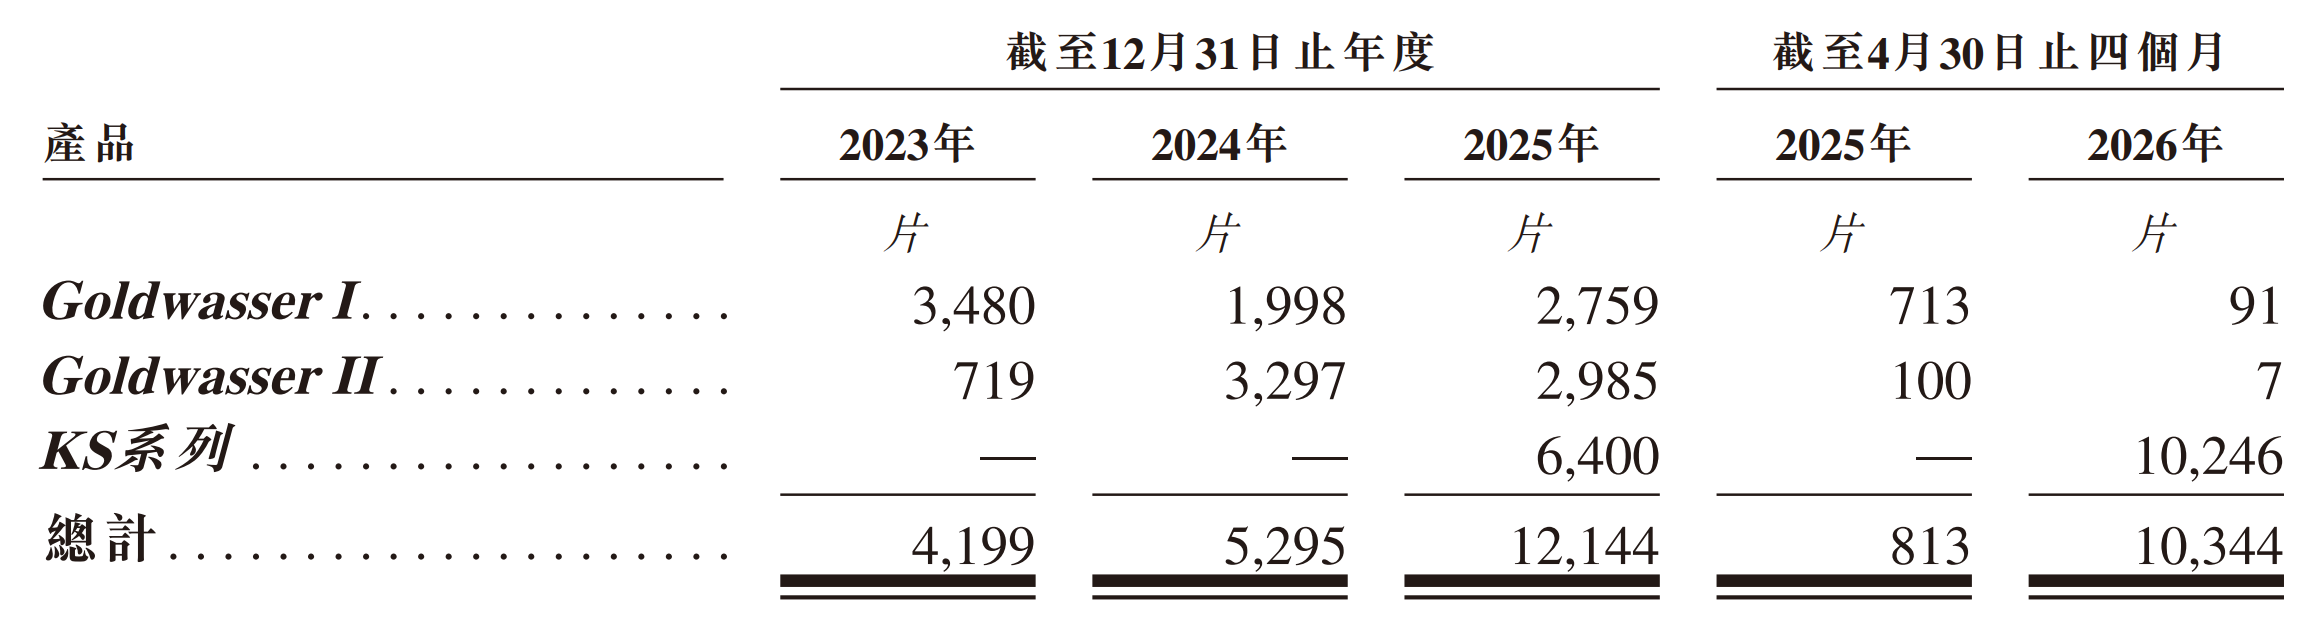
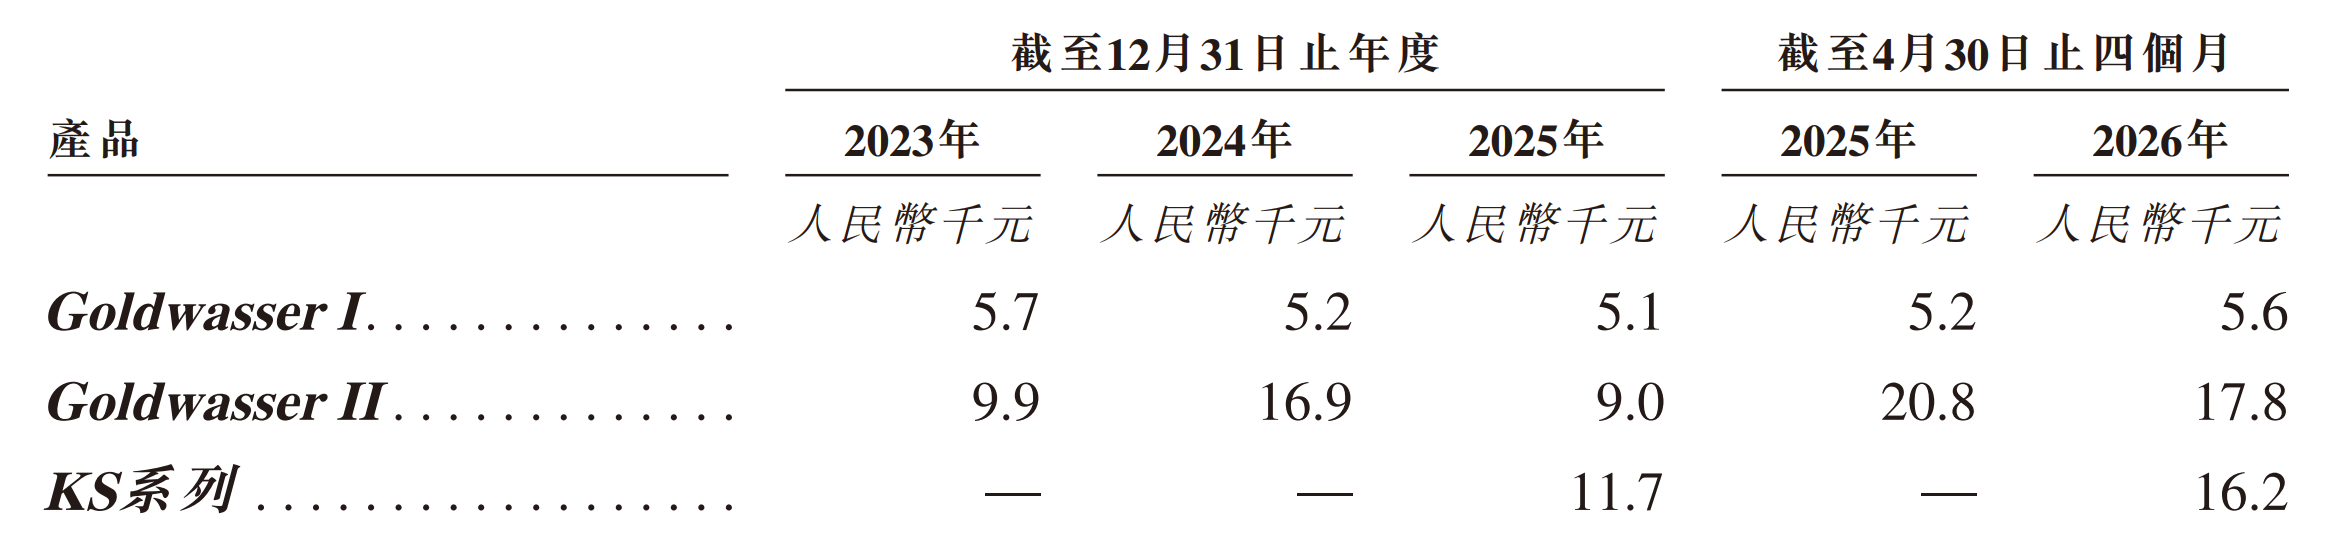
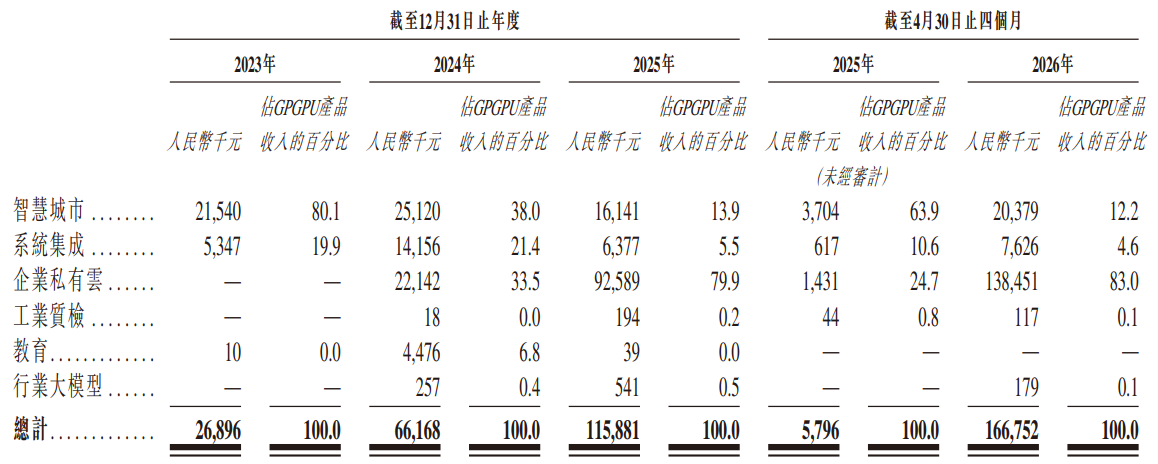
從數據看,KS系列在2026年前四個月貢獻收入1.7億元,佔公司總收入的比例高達82.9%;企業私有云場景佔GPGPU產品收入的83.0%。
行業排名第三 但份額僅1.0%
然而,把視角拉遠,故事的另一面就浮現出來。
按2025年收入計,登臨科技在中國企業AI GPGPU市場排名第三,但市場份額僅為1.0%。排在其前面的,是兩家美國半導體巨頭——第一名收入9.8億元、份額高達約83%,第二名分額也在12%以上,兩家合計佔據該細分市場約95%的份額;登臨科技之後的四、五名分額分別為0.9%和0.8%,差距極為有限。
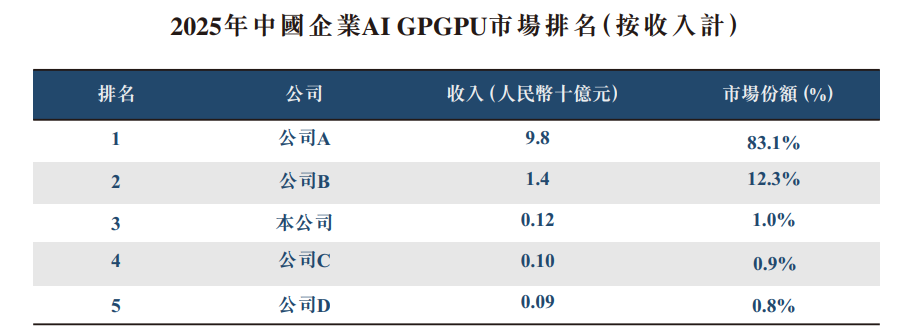
換言之,登臨的「第三名」是在一個高度集中於頭部玩家的市場裏取得的名義排名,其絕對的份額和市場話語權都相當有限。再從更宏觀的層面看,公司所處的中國企業AI GPGPU市場放在整個中國GPGPU企業AI大盤中(2025年收入為118億元),市場份額僅為零頭中的零頭。
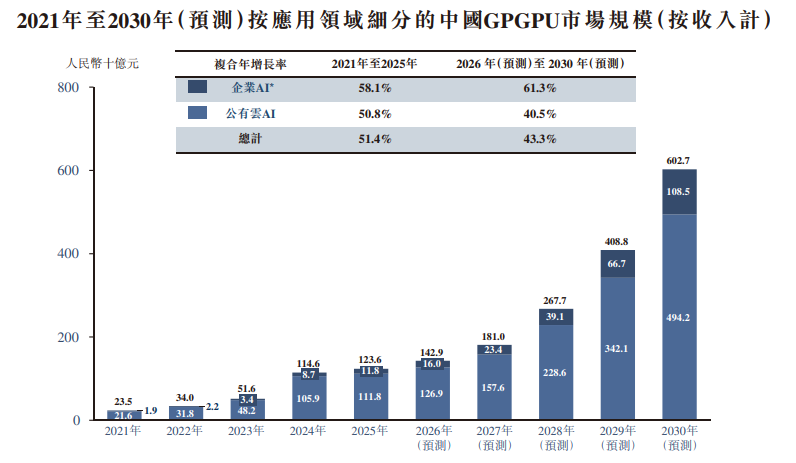
這種「細分冠軍、整體弱小」的格局,直接解釋了為何公司必須找到特定賽道才能實現收入快速增長——也意味着其增長的可持續性,高度依賴於這一細分賽道能否持續做大、以及公司能否守住當下的先發優勢。
私有云業務的雙刃劍:客戶集中 流動性大
企業私有云業務的屬性,決定了公司客戶結構的兩個特徵:集中度高、流動性大。
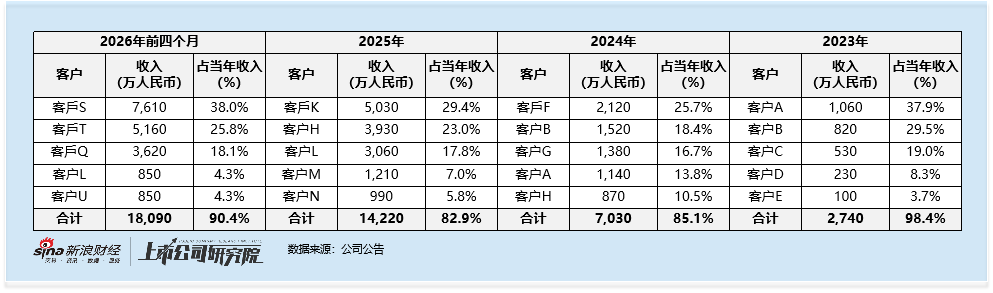
從集中度看,公司前五大客戶收入佔比在往績期內始終維持在極高水平:2023年98.4%、2024年85.1%、2025年83.0%、2026年前四個月回升至90.4%;最大單一客戶收入佔比同期分別為37.9%、25.7%、29.4%和38.0%。2026年前四個月,五大客戶合計貢獻收入1.8億元,其中最大客戶一家就貢獻7,610萬元。
從流動性看,公司的客戶名單更替相當頻繁——2024年的第一大客戶到2025年就直接退出了前五大名單,而2026年前四個月又出現客戶結構的重新集中。這背後是業務模式使然:私有云項目多為「項目制」採購,客戶完成一次性部署後未必會持續復購,收入來源因此天然缺乏穩定性。這種「客戶要麼不來、要麼來一家佔大頭」的結構,使得公司的收入預測難度遠高於常規企業。
研發投入絕對額縮水 現金持續大額流出
對一個仍處於技術攻堅期的芯片公司而言,研發投入的變化值得細看。
從絕對金額看,公司的研發開支正在逐年下滑:2023年2.6億元、2024年2.5億元、2025年2.4億元,2026年前四個月為6486萬元,低於2025年同期7769萬元。研發費用率已從2023年高達924.8%降至2026年前四個月的32.4%,這主要是收入快速增長攤薄所致——但在一家公司聲稱要推進Minsky™ IV架構、爭奪下一代算力高地的時點上,研發絕對投入的收縮,仍然是一個需要留意的信號。
造血能力不足的問題在現金流上體現得尤為明顯。往績期內,公司經營活動現金流連續3年淨流出,2026年前四個月進一步流出1.5億元。與此同時,公司通過孖展活動大量「補血」——2025年籌資活動現金淨流入6.7億元,才使得期末現金餘額從2024年的0.8億元增至2025年的4.4億元。
與前兩單非商業化公司對照 基石明顯薄弱
回到開頭提出的判斷框架——非商業化公司看什麼?一要看商業化路徑,二要看是否有「懂行」的投資人支持。而基石投資者,正是後者的直接體現。
本次發行的基石投資者佔比約40.7%,由公司老股東關聯方(中新創投和集成電路成長基金)、通富微電的全資子公司與蘇州國資構成。老古董、產業同行及國資的入場,確實說明公司獲得了地方和產業鏈層面的認可,這一點不應忽視。
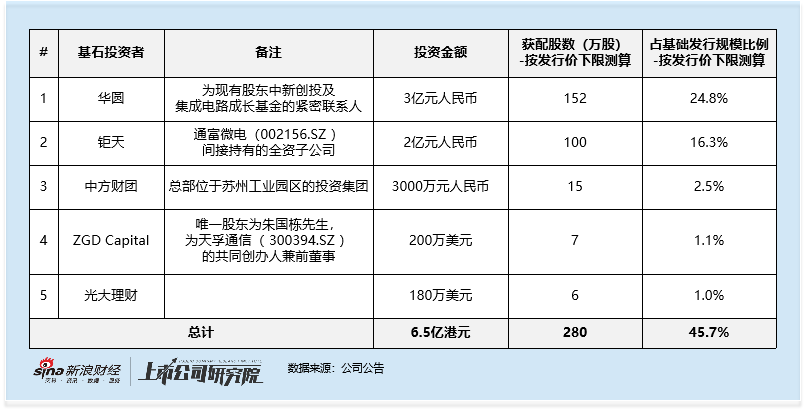
但對照此前兩單 18C 非商業化公司,基石結構差距明顯。劑泰科技所處的 「AI + 醫藥」 是當前資本關注度最高的交叉領域之一,曦智科技則代表光電算力這一全新方向,在其所處技術路徑上已屬領先者,兩者的基石均引入了更具產業辨識度的長期資金。從這一角度看,登臨科技基石陣容雖以國資和產業方為主,但在長線機構與國際資本的背書強度上,與前兩單項目相比明顯偏弱。
結語:一隻「未商業化」的成長股 與一段仍需驗證的路
綜合來看,登臨科技身上兼具亮點與不確定性。亮點在於:收入連續高增,2026年前四個月收入已超2025年全年,毛利率站上50.9%,經調整純利首次轉正,2026年大概率可以摘掉「-P」帽子等。
而需要警惕的是:在行業排名第三、份額僅1.0%的位置上,公司的高增長建立在一個靠「找對賽道」獲得的窗口之上;私有云業務的客戶高度集中且流動性大,收入可持續性存疑;研發絕對投入逐年下滑,經營現金流連續三年淨流出等。公司的商業化路徑雖已現雛形,卻遠未走到可以被線性外推的階段。
對於這一類非商業化公司,估值難以單純依靠靜態財務數據錨定,本質是市場對其長期成長空間投下的信任票。登臨科技能否讓市場相信其增長不是一次機會主義的窗口把握,而是一條可以持續走下去的路,答案仍待揭曉。