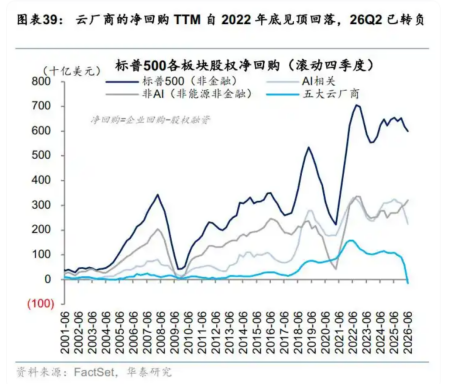
金吾財訊 | 十月底以來,兩組方向相反的表層信號持續攪動市場,同期兩地股指走勢也出現分化:標普500自10月高位回落,恒生指數於月中旬探底後回升。外媒報道顯示,2026年前三季度美股五大雲巨頭回購規模大幅縮水近八成,市場迅速讀出「美股企業放棄股東回報、全力押注算力」的信號。與之對照,港股上市公司回購公告頻頻披露,不少投資者直觀感受是,港股上市公司正持續加大回購力度、託底股價。不過,2026年前三季度兩地股票回購總量數據戳破了這兩組表層印象。美股整體回購規模並未下行,只是回購主力完成了一輪輪換;港股回購總額反而按年回落,回購行為從少數龍頭獨挑大樑,擴散至更廣泛的中小市值標的。而年內兩地回購操作的變化,在變化方向與核心驅動因素上呈現為「龍頭基本一致、非AI企業與中小公司分化」。01 美股:五大雲廠商回購規模收縮超80%,但全市維持高位路透社基於LSEG財報統計顯示,2026年前三季度,微軟、Alphabet、亞馬遜、Meta、甲骨文五家超大規模雲廠商用於派息、股票回購的現金流所佔經營現金流比重由去年同期的27.4%大幅下滑至9.3%。其中,股票回購規模自去年同期的818億美元回落至136億美元,降幅高達83%。但頭部雲廠商的收縮,並不代表美股回購整體走弱。高盛統計數據顯示,2026年上半年,標普500成分股公司的回購總額增長15%;截至10月5日,已宣佈的回購授權約為1.14萬億美元,較去年同期增長23%,創歷史高位。高盛還預計,2027年美股企業將回購約1.7萬億美元的自身股票,高於今年的約1.5萬億美元。且高盛仍預期標普500指數上漲,預測2027年每股盈利將增長11%至415美元,並維持12個月目標價為8,700點。回購板塊結構上,原本由巨型雲廠商佔據的回購份額被金融、能源等板塊承接。其中,銀行業在第一季度創下了330億美元的最高單季度回購記錄,僅花旗Q1股票回購額就達到63億美元並於5月宣佈批准新的300億美元回購計劃。值得一提的是,2026年以來,美股科技巨頭「削回購」的同時,同步推進發債、發股募資,角色從二級市場的淨資金返還方轉向淨資金融入方。華泰證券研究指出,2026Q2,美股雲廠商季度回購額從去年二季度的1112億美元降到428億美元,同期發股從27億美元升到580億美元,淨債務孖展升至2342億美元,三個數據疊加,使得26Q2雲廠商的淨回購首次轉負,為-152億美元。標普500非金融企業淨債務孖展4599億美元中,雲廠商貢獻2342億美元,而一年前還只有103億美元。這也意味着,當回購放緩下的股本不再收縮,科技巨頭們每股盈利的增厚將依賴AI業務兌現。
02 港股:累計回購規模回落,參與陣營擴容Wind統計口徑下,2026年前三季度,港股上市公司實施場內回購合計耗資約1206億港元,較去年同期的1372.4億港元下滑約12%,總量明顯回落。總量下行的背後,是參與主體數量的增長。去年同期僅有229家公司實施回購,今年前三季度已升至338家;回購金額中位數由0.2億港元抬升至0.4億港元,接近翻倍;算術平均值卻由5.99億港元回落至3.57億港元。這組數據反映出港股市場超大額回購在退潮,而中小規模回購批量興起。分板塊來看,據上證報引述的2026H1數據統計周期中,回購總額維度,以騰訊為代表的信息技術板塊(累計回購金額達401.63億港元)仍穩居第一,友邦保險為主力的金融板塊(累計回購金額142.79億港元)位列第二;回購額增速維度,公用事業板塊按年暴漲398.82%,日常消費、醫療保健和可選消費三大板塊分別按年增長193.72%、186.33%和131.13%。03 龍頭資金分配轉向:AI資本開支優先於股東回報從底層邏輯來看,兩市龍頭同步壓縮回購,核心驅動相近:AI算力軍備競賽所帶來的大額資本開支,擠佔了原本用於股東回報的現金預算。對於美股五大雲廠商而言,AI基礎設施已經進入重資產投入周期。高盛測算,2026年五家資本開支規模預計達到7550億美元,按年增幅83%;前三季度資本開支總額5569億美元,首次超過同期經營現金流。自由現金流由盈餘轉為缺口,企業需要依靠舉債、增發股份以及削減回購共同填補資金缺口。而在管理層的資本分配次序中,股息具備剛性,用於維持長期股東基礎;算力、機房、高端芯片採購屬於戰略優先投入項;回購則成為彈性最高、最先被壓縮的項目。港股龍頭如騰訊的回購邏輯,與海外雲廠商大致相當。財報數據顯示,2026上半年騰訊資本開支達到847.2億元,二季度單季資本開支按年增幅高達176%,資金明確流向AI算力與數據中心基建。在股票回購方面,騰訊前三季度回購金額較去年同期的587.63億港元按年下滑約46.50%至314.41億港元。
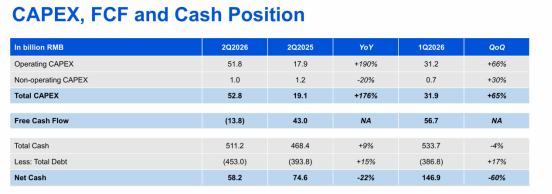
04 港股中小企業回購的另一重考量:維持交易通道美股非雲廠商、尤其是非AI板塊企業的回購邏輯相對穩定。這類企業所處行業格局成熟、資本開支壓力有限,在主業缺少高回報擴產渠道時,將富餘現金流以回購、派息方式回饋股東,屬於常規資本配置選擇,和雲廠商被動壓縮回購的性質並不相同。但對港股來說,中小市值公司集中開啓小額回購,除市場普遍認知的市值管理、提升股東價值之外,還存在另一層現實訴求。按上交所《滬港通業務實施辦法》,小型股指數成份股需在考察日前12個月平均月末市值不低於50億港元,方可調入港股通;已納入的,若平均月末市值低於40億港元,則調出。一旦調出港股通,南向資金與被動指數基金將系統性撤離,標的流動性會進一步惡化。基於此,這類企業回購的首要目的未必是增厚每股盈利、回報股東,而是維持指數資格與交易通道。這類回購單筆金額往往偏小,對總股本的稀釋影響有限。當然,這一動機仍需逐家行為數據驗證,不宜一概而論,但它確是港股、美股非AI、中小企業回購的關鍵差異點。05 美股淨回購指標參考價值提升,港股關注回購規模與股本收縮相關性總體而言,美股頭部雲廠商與港股龍頭下調回購力度,本質是管理層願意為AI的長期前景,階段性讓渡短期股東回報;美股非AI企業持續加碼回購,是在缺少優質擴產機會之下,優先把現金返還股東;而港股中小公司加快啓動回購步伐,則可能更多是在流動性加劇分層的市場環境裏,守住自身交易基本盤。這也意味着,市場觀察標尺需要隨之調整。資本正在按照資產預期回報重新分配資金流向,這一趨勢,預計將在較長一段時間裏影響美股、港股資產定價。後續研判美股,除了回購總規模,淨回購指標的參考價值明顯提升。港股回購總量回落,不等於市場信心全面滑坡;零散的中小額回購雖在增多,但通常較難拉動指數,因此判斷質量好壞的核心,則要看資金是否來自可持續的自由現金流,回購註銷能不能真正帶來股本收縮、EPS增厚。