TradingKey - 伯克希爾·哈撒韋(BRK.A,BRK.B)將於美東時間11月7日上午公布2026年第三季度財報。截至11月5日收盤,B類股報572.33美元。
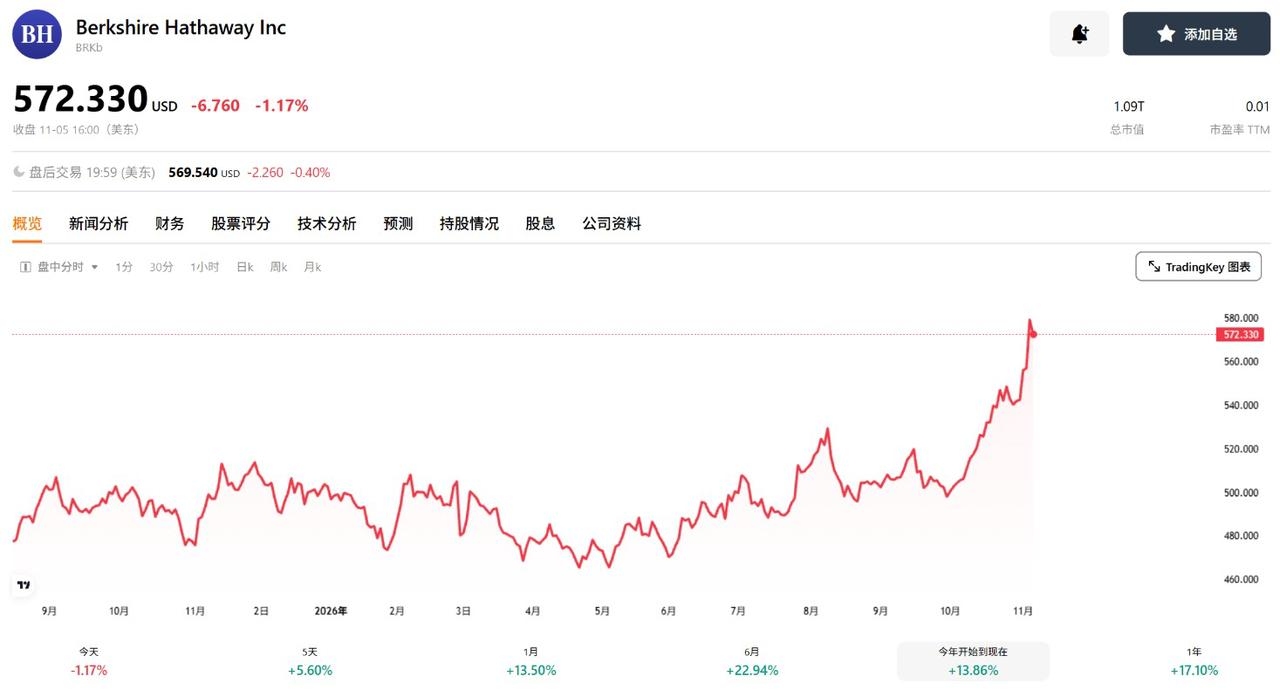
【來源:Tradingkey】
伯克希爾是美國大型綜合性控股公司,業務涵蓋保險、鐵路運輸、能源、公用事業、製造、服務及零售等領域,同時持有大量上市公司股票。多元化的業務組合和龐大的投資資產,使其業績不僅受到各業務經營表現影響,也與資本市場及投資配置密切相關。
2026年1月1日,格雷格·阿貝爾(Greg Abel)正式接任CEO,沃倫·巴菲特則於9月卸任董事會主席。市場將關注阿貝爾上任後的經營表現及資金配置策略。
本次財報重點包括保險承保利潤、鐵路和能源業務表現,以及現金配置。截至2026年第二季度末,伯克希爾持有約3647億美元現金及美國國庫券,第二季度淨買入股票約200億美元。
投資者將關注第三季度現金儲備變化,以及公司是否繼續增持股票、回購股份或進行大型收購。
市場預期與上季回顧
據Zacks匯總,分析師預計伯克希爾第三季度營收約973億美元,按年增長2.5%;每股盈利預期為5.91美元,按年下降5.6%。這表明市場預計公司營收溫和增長,但每股盈利可能下滑。
回顧第二季度,伯克希爾經營利潤按年增長16.3%至129.83億美元。其中,鐵路、能源以及製造、服務和零售業務稅後溢利分別增長6.3%、26.9%和24.1%。
相比之下,保險承保利潤按年下降13.1%至17.31億美元,保險投資收入下降9.1%至30.59億美元。此外,公司第二季度回購約45億美元股票。
保險利潤與現金配置是核心看點
保險業務是伯克希爾經營利潤的重要來源,第三季度承保利潤和投資收入的變化值得重點關注。
第二季度保險承保利潤按年下降13.1%至17.31億美元;保險投資收入按年下降9.1%為30.59億美元。其中,GEICO承保利潤下滑,部分抵消了其他保險業務的增長,投資收入則受到利率走低影響。
展望第三季度,晨星預計保險承保表現仍可能偏弱,原因包括保險市場競爭加劇、保費增長放緩。不過,鐵路、能源及製造等非保險業務有望部分抵消保險業務的壓力。投資者需關注承保利潤能否改善,以及投資收入是否企穩。
現金配置同樣是本次財報的重點。截至6月底,伯克希爾保險及其他業務持有的現金、現金等價物和短期美國國庫券淨額約3592億美元。
7月24日,公司完成對住宅建築商Taylor Morrison(TMHC)的收購,現金對價約68億美元。第三季度末現金儲備及股票回購規模,將反映阿貝爾上任後的資金配置情況。
Alphabet(GOOGL)也是值得關注的投資。截至6月底,伯克希爾持有約1.06億股Alphabet股票,市值約378億美元,成為第三大股票持倉。
相比第一季度,持股數量增加約83%。第三季度是否繼續增持或減持,需等待後續13F文件披露。
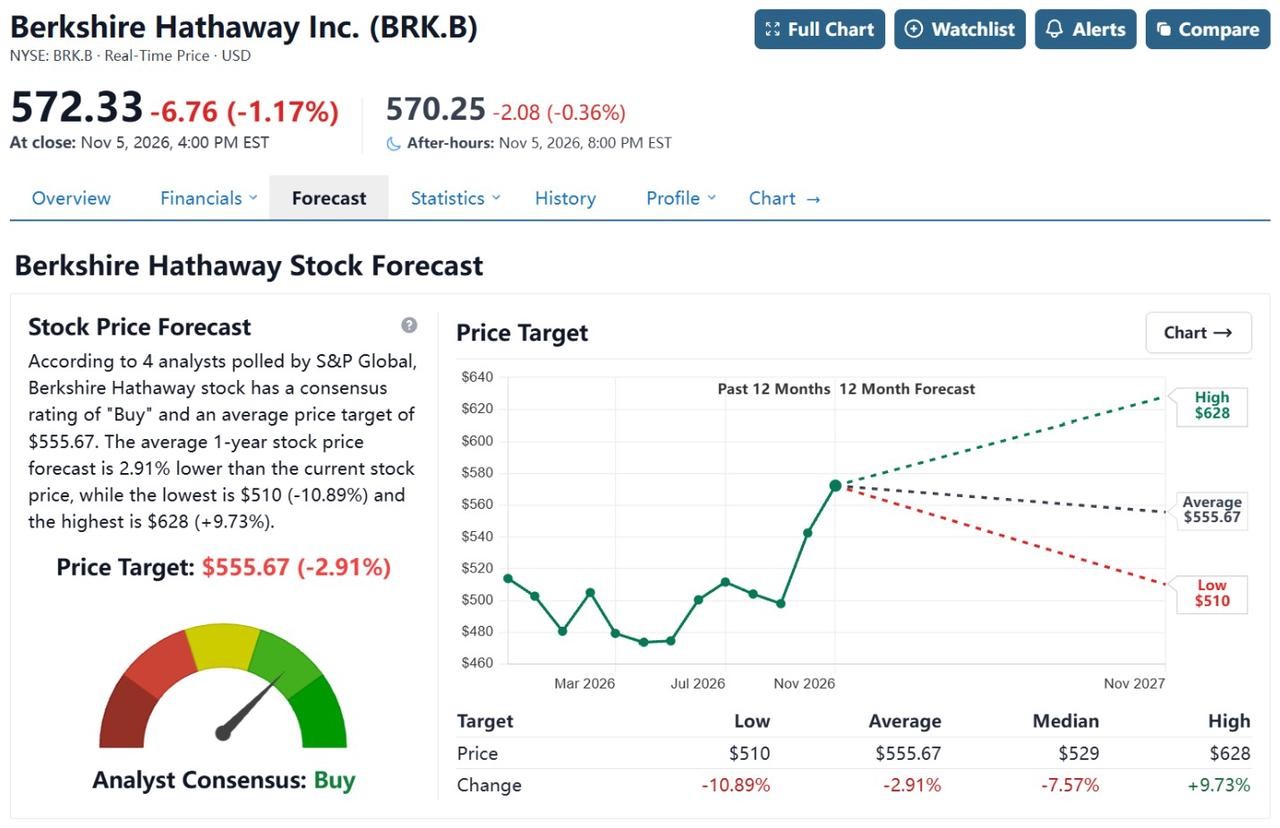
華爾街對BRK.B最高目標價看至628美元
【來源:StockanAlysis】
截至11月6日,據StockanAlysis統計,分析師對伯克希爾·哈撒韋B類股的平均目標價為555.67美元,較當前股價隱含2.91%的下行空間;最高為628美元,最低為510美元。
10月22日,瑞銀分析師Brian Meredith將伯克希爾B類股目標價從604美元上調至628美元,並維持買入評級。晨星預計,第三季度保險承保利潤可能下滑,但鐵路、能源等非保險業務有望推動經營利潤實現中高個位數增長。
第三季度,保險承保利潤能否改善,以及鐵路、能源業務能否延續增長,將直接影響整體經營表現。若保險業務持續承壓,其他業務能否彌補利潤缺口,以及阿貝爾如何配置龐大的現金儲備,也將成為投資者關注的重點。
原文鏈接