美股恐慌侵襲後,韓國股市迎來連續兩日反彈。
周三,韓國KOSDAQ指數盤中升逾5%,韓國交易所緊急啓動SIDECAR機制,即買入邊側熔斷。
這也是該指數連續第二天觸發熔斷機制。
截至發稿,韓國KOSPI指數升逾2%,市場做多情緒全面升溫。
出口暴升逾110%
股市回溫之際,韓國外貿數據也迎來歷史性爆發。
韓國海關總署數據顯示,11月前10天,韓國出口額達到335億美元,按年暴漲111.9%,創下歷年同期最高紀錄。
出口高增長完全由半導體產業拉動。
其中,芯片出口額飆升331.2%至166.32億美元。
半導體佔出貨總量的49.7%,按年增長25.3個百分點,佔總出貨量的49.7%。
整體外貿結構高度集中在IT硬件。計算機外圍設備出口額也按年增長237.7%,達到10.46億美元。
同期,石油產品出口額也同步翻倍,達到20億美元;汽車出口額則下降了4.3%至14億美元。
主要出口市場持續增長。其中,對華出口按年大增148%,對美出口暴漲163.6%,對越南出口上漲113.3%。
中、美、越南三大市場合計佔到出口總額的57.3%;對中國台灣、歐盟出口同樣保持兩位數以上增長。
同期,進口總額為247.1億美元,比去年同期增長45.0%。
進出口差距進一步拉大,貿易順差達到88億美元。
受益於這一輪爆發,今年韓國累計出口額已經衝到9636.63億美元,距離1萬億美元大關僅一步之遙。
半導體引領行情?
強勁的外貿基本面,為韓國股市反彈提供了支撐。
新韓投資證券最新指出,KOSPI能否走出趨勢性上漲,核心要看2027年半導體訂單與出貨能否持續。
如果市場悲觀情緒蔓延,指數下行支撐位將落到4800點;一旦出貨保持穩定,則將形成堅實底部。
當前,市場分歧集中在半導體長期盈利預期。
數據顯示,KOSPI先行資本收益率(ROE)為26.8%,達到2005年以來新高,而先行股價純資產比率(PBR)僅處在長期均值水平(1.01倍)。
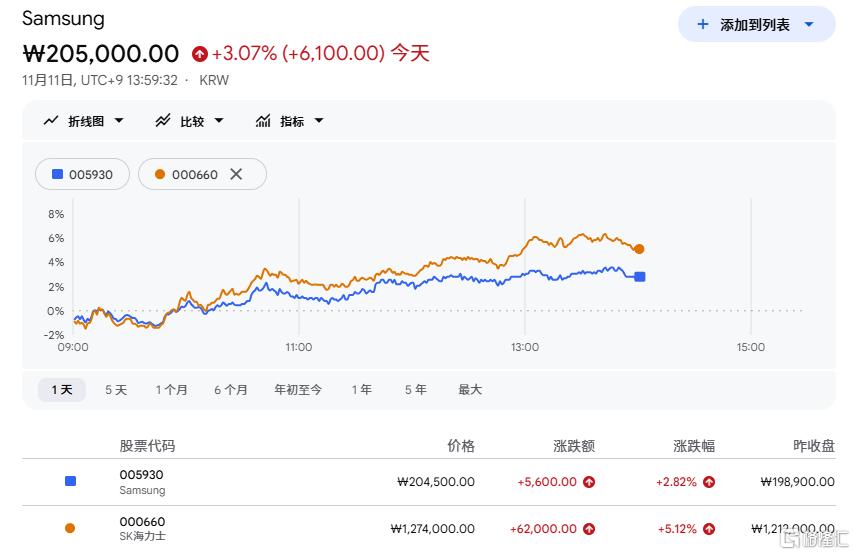
即便三星電子、SK 海力士股價自6月中旬縮水近一半,機構依然上調了2027至2028年的利潤預期。
分析師盧東吉表示,這是市場在壓縮半導體超額利潤的存續周期。
看多情景下,該行給出2027年末KOSPI目標7000點,前提是半導體超級周期延續至2029年。
保守假設下,若2028年後超額利潤歸零,指數底線則下探至4800點。
從歷史規律來看,半導體板塊往往是股價先見底,業績隨後才觸底,2018年與2024年兩輪周期都印證了這一規律。
眼下市場已經開始重新定價2028年的芯片業績。
數據中心企業孖展成本走高、Core Weave債息升至16%等因素也給後續訂單帶來不確定性。
接下來數據中心政策、科技巨頭財報,將決定本輪股市反彈能走多遠。