TradingKey - 思科(CSCO)將於美東時間11月12日美股收盤後公布2027財年第一季度業績,並於當日16:30召開財報電話會議。本季度報告期截至10月24日。
截至11月10日收盤,思科股價報98.15美元。本次財報的關注重點包括大型雲服務商的AI基礎設施訂單、高速網絡設備收入增長,以及AI相關產品銷售對整體毛利率的影響。
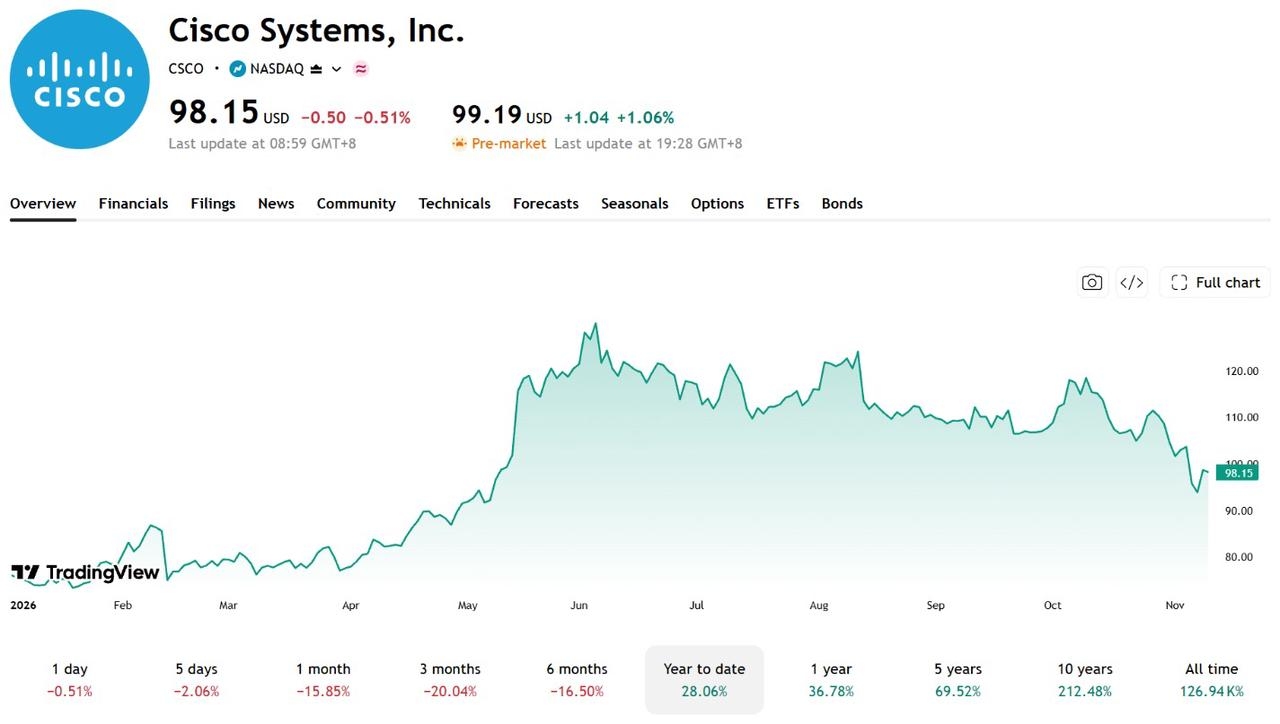
【來源:TradingView】
思科主要提供交換機、路由器、數據中心網絡設備、網絡安全解決方案及協作軟件。隨着大型雲服務商持續擴大AI數據中心投資,高速交換機、網絡互連設備等產品的需求增長,有望成為思科新的業績增長動力。
營收預期接近公司指引中值
市場預計,思科本季度營收約181.2億美元,按年增長約22%;非GAAP每股盈利約1.32美元。公司此前預計,第一季度營收為180億至182億美元,非GAAP每股盈利為1.32至1.34美元。
營收預期接近指引中值,每股盈利預期則處於指引下限。本次財報的重點是AI訂單能否持續增長,以及相關產品銷售對毛利率的影響。
回顧上一季度,思科營收按年增長18%至172.52億美元,非GAAP每股盈利為1.22美元,按年增長23%。其中,網絡業務收入增長28%至97.91億美元,網絡安全、協作和可觀測性業務收入分別增長14%、12%和6%。
AI基礎設施訂單表現強勁,第四季度超大規模雲服務商訂單達到40億美元,2026財年全年累計達到93億美元。
不過,上一季度非GAAP整體毛利率從68.4%降至66.3%,產品毛利率從67.5%降至64.8%。本季度需要關注AI業務增長能否帶動收入提升,同時推動毛利率企穩。
財報核心看點:AI訂單增長與毛利率壓力
思科上一季度從超大規模雲服務商獲得約40億美元AI基礎設施訂單,推動2026財年全年訂單總額達到93億美元,全年實際確認相關收入約40億美元。
公司預計,2027財年AI基礎設施收入將增至75億美元。本次財報需要重點關注新增訂單規模、交付進度及收入增長能否達到預期。
網絡業務同樣值得關注。思科上一季度網絡產品訂單按年增長40%,總產品訂單增長35%;剔除超大規模雲客戶後,產品訂單仍增長25%。本季度需要觀察訂單增長能否延續,並帶動網絡業務收入提升。
毛利率方面,思科預計第一季度非GAAP毛利率為65%至66%,低於上一季度的66.3%;非GAAP經營溢利率指引為35.5%至36.5%。
AI硬件銷售佔比上升及零部件成本增加可能繼續壓低毛利率,實際表現將影響市場對公司盈利能力的判斷。
此外,思科上一季度末RPO達到467億美元,按年增長7%,其中產品RPO增長9%。本次財報還需關注訂單儲備變化及全年業績指引。公司目前預計2027財年營收為722億至734億美元,非GAAP每股盈利為5.05至5.11美元。
華爾街最高目標價看至170美元
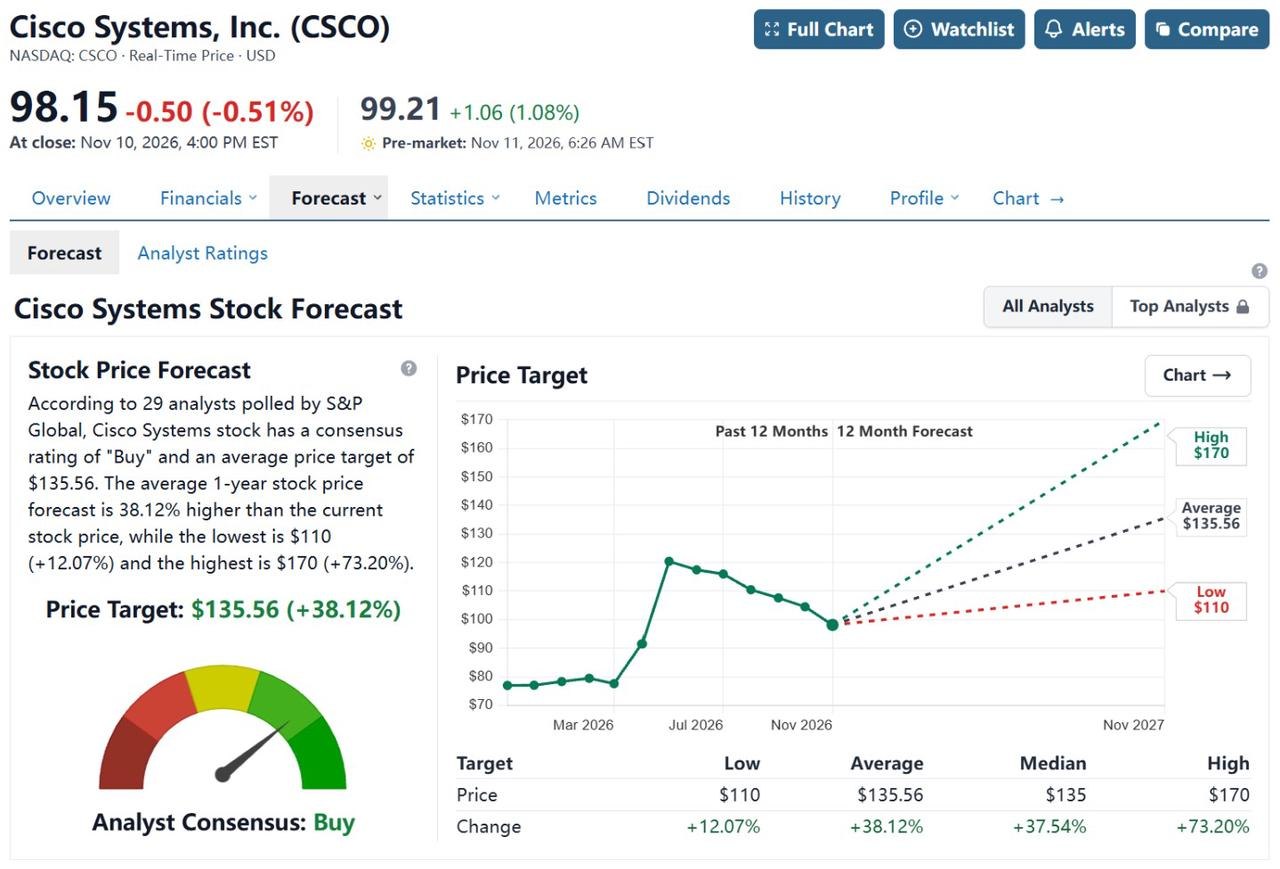
【來源:StockAnalysis】
根據StockAnalysis匯總的29位分析師給予思科平均12個月目標價為135.56美元,較當前隱含38.12%的上行空間,最高目標價為170美元。
美銀證券維持「買入」評級及150美元目標價,核心邏輯是看好AI基礎設施需求帶來的網絡設備訂單增長,以及思科在AI數據中心網絡市場的業務機會;摩根士丹利則於11月5日將評級下調至「與大盤持平」,目標價由135美元降至120美元,主要擔憂市場預期較高,以及AI硬件銷售佔比提高可能拖累毛利率。
若新增AI訂單保持增長、營收達到指引高端,且毛利率穩定在預期區間,股價或獲得支撐。若訂單交付不及預期,或毛利率低於指引,即使營收達標,財報後股價仍可能承壓。
原文鏈接